OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Στο τραπέζι ευρωπαϊκός φόρος στα υπερκέρδη των διυλιστηρίων: Τι διεκδικεί η Ελλάδα
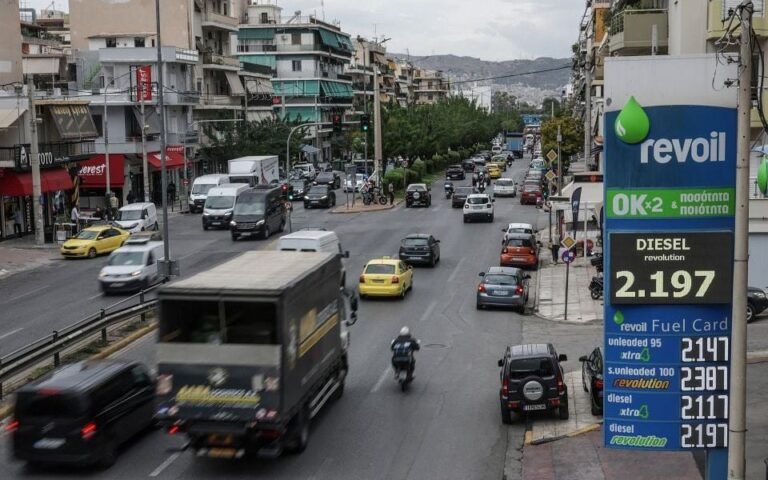
Στο επίκεντρο των ευρωπαϊκών διεργασιών στις Βρυξέλλες επανέρχεται με ένταση η συζήτηση για την επιβολή ενός πανευρωπαϊκού έκτακτου φόρου στα υπερκέρδη των ενεργειακών εταιρειών και των διυλιστηρίων. Η νέα ανάφλεξη στη Μέση Ανατολή και οι επακόλουθες διαταραχές στις διεθνείς τιμές πετρελαίου και φυσικού αερίου αναζωπύρωσαν τις ανησυχίες για ένα νέο κύμα ακρίβειας. Μετά το αδιέξοδο στη συνεδρίαση των υπουργών Οικονομικών στο Λουξεμβούργο, η Σύνοδος Κορυφής καλείται να χαράξει την πολιτική γραμμή για την αντιμετώπιση του φαινομένου.
Το σχέδιο της Κομισιόν και το μπλοκ των «έξι»
Η Ευρωπαϊκή Επιτροπή εξετάζει ενεργά τη θέσπιση ενός συντονισμένου μηχανισμού έκτακτης φορολόγησης, προχωρώντας στη σύσταση ειδικής ομάδας εργασίας για την αξιολόγηση των παραμέτρων και των δυσκολιών του εγχειρήματος. Η κίνηση αυτή αποτελεί συνέχεια της κοινής πρωτοβουλίας έξι κρατών-μελών –Γερμανίας, Ισπανίας, Πορτογαλίας, Ιταλίας, Πολωνίας και Αυστρίας– τα οποία ζήτησαν συλλογική απάντηση στη συσσώρευση υπερκερδών από τις επιχειρήσεις παραγωγής, διύλισης και εμπορίας καυσίμων.
Ο αρμόδιος επίτροπος για το Κλίμα και τη Φορολογία, Βόπκε Χούκστρα, υπογράμμισε ότι ενώ είναι επιτακτική η ανάγκη στήριξης των ευάλωτων καταναλωτών απέναντι στα δυσβάσταχτα ενεργειακά κόστη, απαιτείται ιδιαίτερη προσοχή στις νομικές διαστάσεις του μέτρου, καθώς εκκρεμούν δικαστικές προσφυγές από την παρέμβαση του 2022. Από την πλευρά του, ο επίτροπος Οικονομίας, Βάλντις Ντομπρόβσκις, επισήμανε ότι τα κράτη-μέλη διατηρούν το πλεονέκτημα να ρυθμίζουν καλύτερα τη φορολόγηση σε εθνικό επίπεδο, αφήνοντας ανοιχτό το ενδεχόμενο μιας συντονιστικής και όχι ενιαίας ευρωπαϊκής νομοθεσίας.
Η εμπειρία της Ελλάδας και η στόχευση της Αθήνας
Για την Ελλάδα, το ενδεχόμενο μιας νέας έκτακτης εισφοράς αφορά ένα μέτρο με δοκιμασμένη εφαρμογή. Η ελληνική κυβέρνηση επέβαλε προσωρινή εισφορά αλληλεγγύης 33% στα πλεονάζοντα φορολογητέα κέρδη των διυλιστηρίων τόσο για το 2022 όσο και για το 2023, με κύριους υπόχρεους τη HELLENiQ ENERGY και τη Motor Oil. Για τη χρήση του 2023, ως βάση υπολογισμού τέθηκαν τα κέρδη που υπερέβαιναν κατά 20% τον μέσο όρο της περιόδου 2018-2021.
Το διακύβευμα για την Αθήνα είναι διπλό: αφενός η άντληση πρόσθετων εσόδων για την ενίσχυση νοικοκυριών και επιχειρήσεων και αφετέρου ο σαφής προσδιορισμός των κριτηρίων, ώστε να μην πληγεί η αναπτυξιακή προοπτική του κλάδου. Υπενθυμίζεται ότι ο ευρωπαϊκός μηχανισμός του 2022 είχε αποφέρει έσοδα ύψους 29 δισεκατομμυρίων ευρώ σε κοινοτικό επίπεδο, καταδεικνύοντας τη σημαντική δημοσιονομική διάσταση του εγχειρήματος.
Το «τείχος» των δημοσιονομικών κανόνων
Παράλληλα με το μέτωπο της φορολόγησης, η Αθήνα δίνει μάχη για τα περιθώρια αξιοποίησης των πόρων. Το αρχικό αίτημα που κατέθεσε η Ελλάδα από κοινού με την Ιταλία για παροχή πρόσθετης δημοσιονομικής ευελιξίας –ώστε να χρηματοδοτηθούν μέτρα ανακούφισης χωρίς επιπτώσεις στα σύμφωνα σταθερότητας– προσέκρουσε στην άρνηση της Κομισιόν.
Με τις Βρυξέλλες να απορρίπτουν τη γενικευμένη χαλάρωση των δημοσιονομικών κανόνων, οποιαδήποτε νέα παρέμβαση για την αντιμετώπιση της ενεργειακής κρίσης θα πρέπει να σχεδιαστεί με αυστηρή ισορροπία, καθιστώντας την έκτακτη φορολόγηση των υπερκερδών μία από τις ελάχιστες ρεαλιστικές πηγές χρηματοδότησης στοχευμένων ελαφρύνσεων.