OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Fed: Πώς η αλλαγή τακτικής στα επιτόκια επηρεάζει δάνεια και πιστωτικές κάρτες
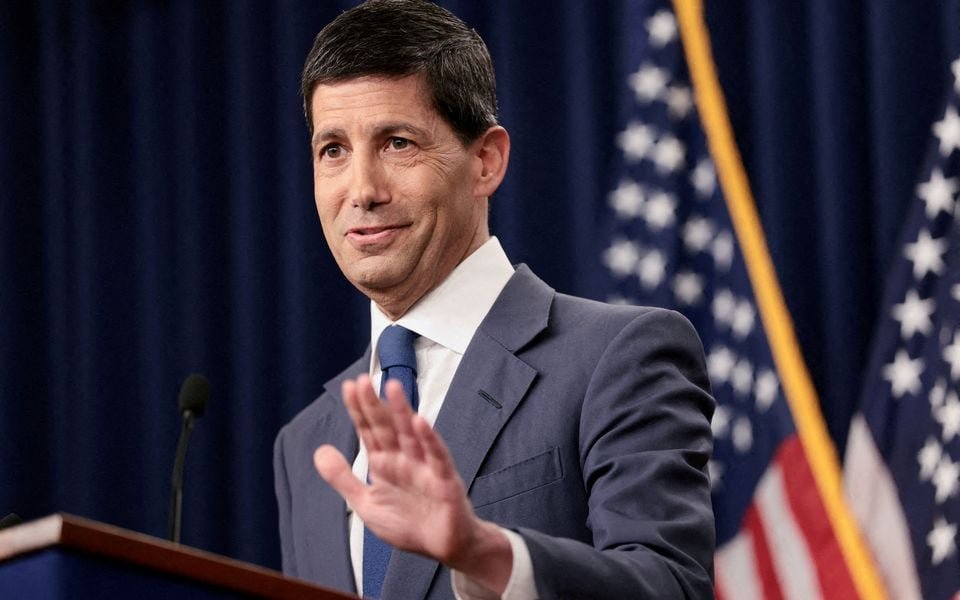
Σε μια στρατηγική στροφή που ενδέχεται να αναδιαμορφώσει το τοπίο για εκατομμύρια δανειολήπτες προχωρά η Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed). Μετά την πρόσφατη απόφαση να διατηρήσει το βασικό επιτόκιο αναφοράς αμετάβλητο στο εύρος του 3,75% έως 4%, ο επικεφαλής της κεντρικής τράπεζας, Κέβιν Γουόρς, ανακοίνωσε ένα σχέδιο μείωσης των συνεδριάσεων στις οποίες λαμβάνονται αποφάσεις νομισματικής πολιτικής κατά την επόμενη διετία. Η εξέλιξη αυτή απειλεί να επιμηκύνει την περίοδο υψηλού κόστους εξυπηρέτησης των χρεών για τους καταναλωτές.
Λιγότερες αποφάσεις και επιμήκυνση του υψηλού κόστους
Αν και το ετήσιο καλεντάρι της Fed θα εξακολουθήσει να περιλαμβάνει οκτώ συναντήσεις, η ουσία της διαδικασίας μεταβάλλεται ριζικά. Από το επόμενο έτος, μία εκ των συνεδριάσεων θα έχει αποκλειστικά στρατηγικό χαρακτήρα, χωρίς ψηφοφορία για τα επιτόκια ή επίσημη ανακοίνωση. Το 2028, οι συνεδριάσεις αυτές θα αυξηθούν σε δύο, περιορίζοντας τις προγραμματισμένες ευκαιρίες παρέμβασης στο κόστος δανεισμού σε μόλις έξι ανά έτος, πλην απρόβλεπτων έκτακτων καταστάσεων.
Οικονομικοί αναλυτές εκτιμούν ότι το νέο αυτό πλαίσιο θα καθυστερήσει την αποκλιμάκωση των επιτοκίων, ακόμη και αν ο πληθωρισμός αρχίσει να υποχωρεί προς τον στόχο του 2%. Όπως επισημαίνει ο Τζέιμς Βράχας, εκτελεστικός διευθυντής της Post Oak Group, οι λιγότερες αποφάσεις συνεπάγονται ότι οι δανειολήπτες θα περιμένουν σημαντικά περισσότερο για να δουν ελάφρυνση στις μηνιαίες δόσεις τους. Παράλληλα, ο Τζόρνταν Ρικιάρντι της UBS υπογραμμίζει πως η μειωμένη ευελιξία της Fed καθιστά πιο δύσκολη την άμεση ανταπόκριση στις οικονομικές μεταβολές, επηρεάζοντας όσους σχεδιάζουν αγορά κατοικίας ή αναχρηματοδότηση επιχειρηματικών δανείων.
Τι σημαίνει η νέα πολιτική για κάρτες και στεγαστικά δάνεια
Οι επιπτώσεις των αποφάσεων της Fed διαχέονται άμεσα στην πραγματική οικονομία, καθορίζοντας την τιμολόγηση στα στεγαστικά δάνεια, τα δάνεια αυτοκινήτου και τις πιστωτικές κάρτες. Οι τελευταίες βασίζονται σε κυμαινόμενα επιτόκια που συνδέονται με το βασικό επιτόκιο δανεισμού (prime rate). Σύμφωνα με στοιχεία της LendingTree, ακόμη και σε περιόδους στασιμότητας των κεντρικών επιτοκίων, οι τράπεζες προχωρούν σε οριακές αυξήσεις, προσπαθώντας να θωρακιστούν απέναντι στον κίνδυνο αθέτησης πληρωμών από καταναλωτές που πιέζονται από την ακρίβεια.
Ο επικεφαλής αναλυτής της LendingTree, Ματ Σουλτς, τονίζει πως τα χρηματοπιστωτικά ιδρύματα σπάνια μειώνουν αυτόβουλα τα επιτόκια χωρίς ρητή πίεση από τη νομισματική αρχή. Έτσι, ελλοχεύει ο κίνδυνος οι τράπεζες να μετακυλίουν ταχύτατα τις μελλοντικές αυξήσεις αλλά να καθυστερούν δραστικά τη μείωση του κόστους για το κοινό.
Το τέλος των σαφών μηνυμάτων και η αβεβαιότητα
Πέρα από τη μείωση των συνεδριάσεων, η ηγεσία της Fed περιορίζει τη λεγόμενη μελλοντική καθοδήγηση (forward guidance). Ο Κέβιν Γουόρς επιλέγει να κρατά πιο κλειστά τα χαρτιά του σε σχέση με τους προκατόχους του, όπως σχολιάζει ο αναλυτής Μαρκ Χάμρικ του ενημερωτικού δελτίου The Hamrick Brief. Η περιορισμένη διαφάνεια ως προς τα επόμενα βήματα αναμένεται να ενισχύσει τη μεταβλητότητα στις αγορές, αφήνοντας νοικοκυριά και επενδυτές σε ένα περιβάλλον παρατεταμένης οικονομικής αβεβαιότητας.