OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Ευρωζώνη: Οι φόβοι για νέα κρίση χρέους και η απρόσμενη ανθεκτικότητα των αναδυόμενων αγορών
Το 2011, όταν η κρίση χρέους στην Ευρωζώνη κλιμακωνόταν απειλητικά, οι αναδυόμενες αγορές βρέθηκαν στην πρώτη γραμμή των απωλειών. Τα νομίσματά τους κατέρρεαν, τα κόστη δανεισμού εκτοξεύονταν και η φυγή κεφαλαίων προς παραδοσιακά επενδυτικά καταφύγια ήταν μαζική. Σήμερα, σχεδόν δεκαπέντε χρόνια αργότερα, το φάσμα των δημοσιονομικών αναταράξεων επιστρέφει στην ευρωπαϊκή ήπειρο, ωστόσο η παγκόσμια επενδυτική σκακιέρα παρουσιάζει μια ριζικά διαφορετική εικόνα: οι αναδυόμενες οικονομίες δεν αποτελούν πλέον τον αδύναμο κρίκο, αλλά ένα απρόσμενα ισχυρό ανάχωμα σταθερότητας.
Η αντιστροφή των όρων: Από «θύματα» σε επενδυτικά καταφύγια
Η αναζωπύρωση των ανησυχιών στην Ευρώπη τροφοδοτείται κυρίως από τη Γαλλία. Η διεύρυνση του περιθωρίου απόδοσης (spread) των γαλλικών κρατικών ομολόγων έναντι των γερμανικών σε επίπεδα που είχαν να καταγραφούν από την κρίση του 2011, σε συνδυασμό με τις πιέσεις από τις τιμές του πετρελαίου και τις γεωπολιτικές συγκρούσεις, επαναφέρει το άγχος της μετάδοσης. Εντούτοις, διεθνείς διαχειριστές κεφαλαίων στρέφουν πλέον το βλέμμα τους εκτός της ανεπτυγμένης Δύσης, διαπιστώνοντας ότι πολλές αναπτυσσόμενες χώρες διαθέτουν σήμερα πιο θωρακισμένα θεμελιώδη μεγέθη.
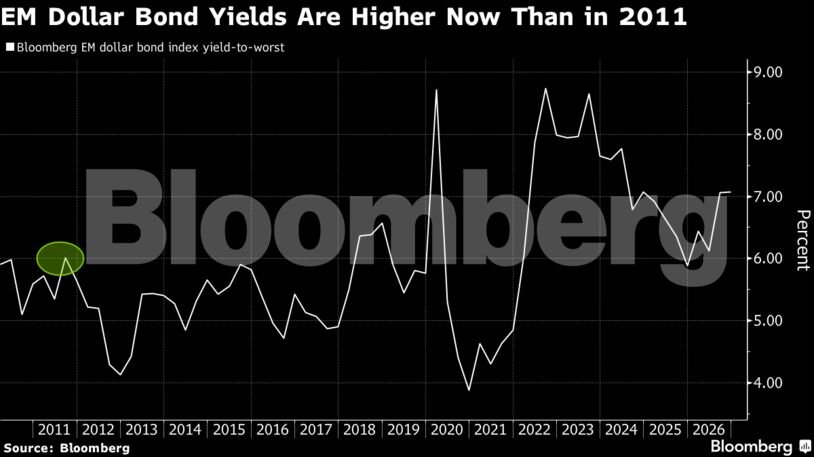
Η σύγκριση των αριθμών είναι αποκαλυπτική. Τον Οκτώβριο του 2011, το πρόσθετο επιτόκιο κινδύνου που απαιτούσαν οι επενδυτές για κρατικά ομόλογα αναδυόμενων οικονομιών σε δολάρια ξεπερνούσε τις 447 μονάδες βάσης. Σήμερα, το αντίστοιχο spread διαμορφώνεται μόλις κοντά στις 184 μονάδες βάσης. Ακόμη και όταν η απόδοση του αμερικανικού δεκαετούς ομολόγου προσέγγισε πρόσφατα το 5%, ο σχετικός δείκτης του Bloomberg για τα ομόλογα αναδυόμενων αγορών σε τοπικό νόμισμα παρέμεινε αξιοσημείωτα σταθερός, στο 4,21%.
Ισχυρά θεμελιώδη μεγέθη και ο ρόλος των κεντρικών τραπεζών
Σύμφωνα με στελέχη της αγοράς, όπως η Κάρολ Λάι από την Brandywine Global Investment Management, οι αναδυόμενες οικονομίες είναι σαφώς καλύτερα προετοιμασμένες σε σχέση με το παρελθόν. Οι ισχυρότεροι ισολογισμοί, η περιορισμένη μόχλευση σε ξένα νομίσματα και οι επενδύσεις αιχμής —όπως η τεχνητή νοημοσύνη στη Βόρεια Ασία— προσφέρουν σημαντική προστασία από πιθανές αναγκαστικές ρευστοποιήσεις.
Παράλληλα, ο Έρικ Φάιν, επικεφαλής διαχείρισης χρέους αναδυόμενων αγορών στη VanEck, τονίζει πως η αξιοπιστία των κεντρικών τραπεζών στις χώρες αυτές δοκιμάστηκε επιτυχώς τόσο κατά την πανδημία όσο και στην πρόσφατη πληθωριστική κρίση. Με τις ονομαστικές αποδόσεις να προσφέρουν ουσιαστικό «μαξιλάρι» απορρόφησης κραδασμών, ορισμένοι αναλυτές εκτιμούν ότι οι αναδυόμενες αγορές θα μπορούσαν ακόμη και να αντλήσουν όφελος από μια νέα ευρωπαϊκή αναταραχή, προσελκύοντας διεθνή συναλλαγματικά διαθέσιμα.
Οι δημοσιονομικές παγίδες και ο κίνδυνος της ρευστότητας
Παρά τη γενικότερη ανθεκτικότητα, οι αναλυτές συνιστούν προσοχή, καθώς η εικόνα δεν είναι ομοιόμορφη. Στη Λατινική Αμερική, η Βραζιλία παραμένει ένα ενδεικτικό παράδειγμα υψηλού κινδύνου, με το έλλειμμα να πλησιάζει το 10% του ΑΕΠ και το χρέος να υπερβαίνει το 80%, παρά τις πρόσφατες πολιτικές εξελίξεις γύρω από τον Φλάβιο Μπολσονάρο και τον Λουίς Ινάσιο Λούλα ντα Σίλβα.
Όπως προειδοποιεί ο Λίντον Μαν της Invesco, σε περιόδους παγκόσμιας αβεβαιότητας η ρευστότητα μπορεί να εξατμιστεί ταχύτερα από ό,τι υποδεικνύουν τα μακροοικονομικά στοιχεία. Εάν το διεθνές κλίμα επιδεινωθεί απότομα, τα συσσωρευμένα ελλείμματα ενδέχεται να βρεθούν ξανά στο επίκεντρο των πιέσεων.