OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Ακίνητα: Το διευρυνόμενο χάσμα αντικειμενικών και εμπορικών αξιών – Η «καυτή πατάτα» για το 2027
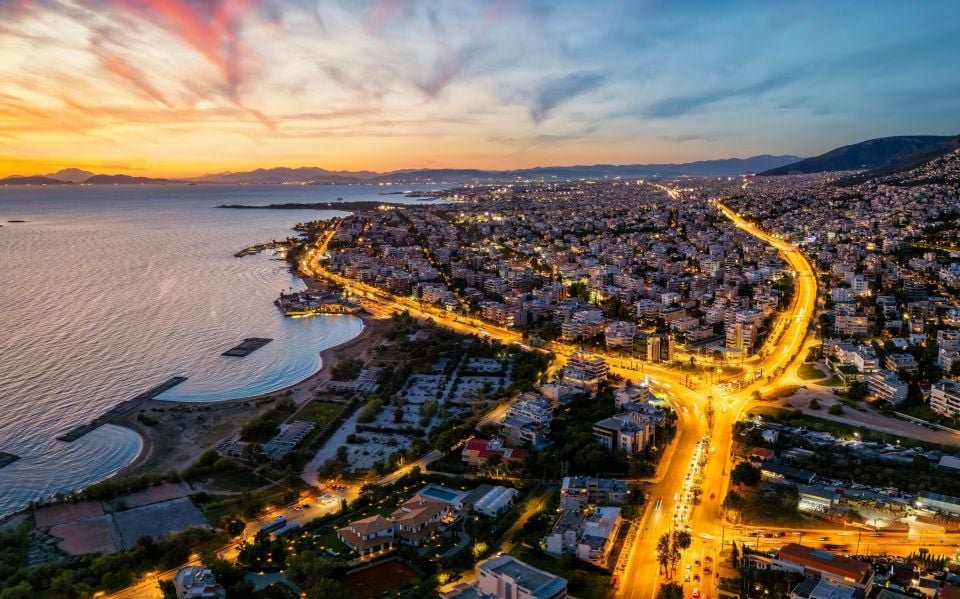
Σε ένα από τα πιο δυσεπίλυτα οικονομικά και κοινωνικά ζητήματα της επόμενης περιόδου εξελίσσεται η αναπροσαρμογή των αντικειμενικών αξιών των ακινήτων. Η διαρκής απόκλιση ανάμεσα στις φορολογικές τιμές εκκίνησης και στις πραγματικές εμπορικές τιμές πώλησης διαμορφώνει ένα περιβάλλον στρεβλώσεων, μετατρέποντας το ζήτημα σε μια πραγματική «καυτή πατάτα» που μετατίθεται για διαχείριση μετά τις επόμενες εθνικές εκλογές.
Εκτόξευση των εμπορικών τιμών και αποκλίσεις έως και 170%
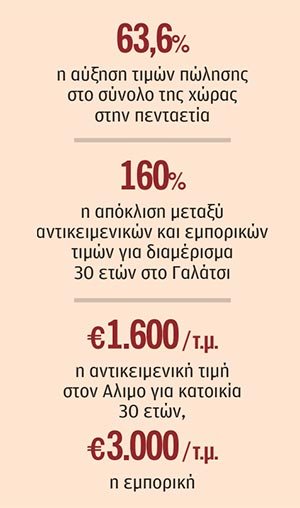
Σύμφωνα με τα επίσημα στοιχεία της Τράπεζας της Ελλάδος, από τις αρχές του 2021 έως σήμερα καταγράφεται μέση άνοδος των τιμών πώλησης κατοικιών κατά 63,6% σε πανελλαδικό επίπεδο. Στην Αττική η αύξηση φτάνει το 63,2%, ενώ στη Θεσσαλονίκη η άνοδος αγγίζει το εντυπωσιακό 74%. Η ραγδαία αυτή ανατίμηση, σε συνδυασμό με το γεγονός ότι οι αντικειμενικές αξίες παραμένουν καθηλωμένες στα επίπεδα του 2021, έχει διευρύνει θεαματικά το χάσμα μεταξύ θεωρητικής και πραγματικής αξίας.
Χαρακτηριστικό είναι το παράδειγμα της Γλυφάδας, όπου η μέση εμπορική τιμή αγγίζει τα 4.700 ευρώ ανά τετραγωνικό μέτρο, τη στιγμή που η αντικειμενική αξία διαμορφώνεται σε μόλις 1.730 ευρώ/τ.μ., καταγράφοντας απόκλιση της τάξης του 171,5%. Αντίστοιχη εικόνα παρατηρείται και στο Γαλάτσι, με την πραγματική τιμή αγοράς να ανέρχεται σε 2.500 ευρώ/τ.μ., υπερβαίνοντας κατά 160% την αντικειμενική (960 ευρώ/τ.μ.). Στο κέντρο της Αθήνας, η μέση τιμή πώλησης διαμορφώνεται στα 2.530 ευρώ/τ.μ. έναντι αντικειμενικής αξίας 1.360 ευρώ/τ.μ., ενώ σε περιοχές όπως το Χαλάνδρι και ο Άλιμος οι εμπορικές τιμές κινούνται σταθερά γύρω ή και πάνω από τα 3.000 ευρώ/τ.μ., όταν οι φορολογικές τιμές δεν ξεπερνούν τα 1.170 ευρώ/τ.μ.
Το πολιτικό κόστος και οι επιπτώσεις στη φορολογία
Το σύστημα των αντικειμενικών αξιών αποτελεί τη βάση για τον υπολογισμό κρίσιμων επιβαρύνσεων, όπως ο ΕΝΦΙΑ, το Τέλος Ακίνητης Περιουσίας (ΤΑΠ), ο φόρος μεταβίβασης, καθώς και τα συμβολαιογραφικά έξοδα. Κατά την τελευταία αναπροσαρμογή το 2021, οι τελικές τιμές ζώνης συγκρατήθηκαν σκοπίμως χαμηλότερα από τις εισηγήσεις των ανεξάρτητων εκτιμητών, προκειμένου να αποφευχθεί ένα απότομο φορολογικό σοκ στους ιδιοκτήτες.
Ωστόσο, η απόφαση αυτή, σε συνδυασμό με το ράλι της κτηματαγοράς τα τελευταία χρόνια, δημιούργησε ένα νέο κύμα ανισοτήτων. Μια ενδεχόμενη άμεση εξίσωση των αντικειμενικών με τις εμπορικές τιμές θα προκαλούσε αλυσιδωτές επιβαρύνσεις τόσο στους κατόχους όσο και στους υποψήφιους αγοραστές, γεγονός που εξηγεί τη μετάθεση της μεταρρύθμισης για την επόμενη κυβερνητική θητεία.
Έλλειμμα διαφάνειας και προβλήματα καταγραφής
Την ίδια ώρα, η ελληνική αγορά ακινήτων συνεχίζει να στερείται ενός πλήρως διαφανούς και αδιάβλητου μηχανισμού παρακολούθησης των συναλλαγών. Παρότι το Μητρώο Αξιών Μεταβιβάσεων Ακινήτων της Γενικής Γραμματείας Πληροφοριακών Συστημάτων σχεδιάστηκε ως εργαλείο διασταύρωσης, στην πράξη καταγράφει μόλις το 20%-25% των συνολικών αγοραπωλησιών.
Παράλληλα, σε πολλές περιπτώσεις οι τιμές που δηλώνονται στα συμβόλαια ταυτίζονται με τις αντικειμενικές και όχι με τις πραγματικές εμπορικές, καθιστώντας τα διαθέσιμα δεδομένα αποσπασματικά και εμποδίζοντας ακόμη και τη χρήση προηγμένων ψηφιακών εργαλείων εκτίμησης.