OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Χρηματιστήριο Αθηνών: 17 εισηγμένες της μικρής κεφαλαιοποίησης με discount έως και 50%
Σε ένα ιδιότυπο καθεστώς έντονης υποτίμησης παραμένει εγκλωβισμένη μια σημαντική μερίδα μετοχών της μικρής κεφαλαιοποίησης στο Χρηματιστήριο Αθηνών. Παρά τη γενικότερη ανάκαμψη της εγχώριας αγοράς, τουλάχιστον 17 εισηγμένες εταιρείες διαπραγματεύονται στο ταμπλό με σημαντική «έκπτωση» σε σχέση με την καθαρή λογιστική τους αξία. Το φαινόμενο αυτό αποτυπώνεται ανάγλυφα στον δείκτη P/BV (Price to Book Value), ο οποίος διαμορφώνεται αισθητά κάτω από τη μονάδα (1x), υποδεικνύοντας ότι η χρηματιστηριακή αξία υστερεί θεαματικά έναντι των ιδίων κεφαλαίων.
Οι μεγαλύτερες αποκλίσεις: Ποιες μετοχές χάνουν έως και τη μισή τους αξία
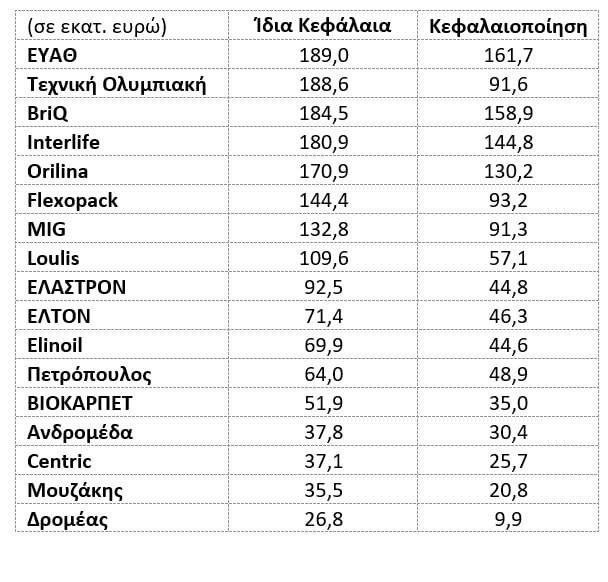
Στην κορυφή της σχετικής λίστας των υποτιμημένων τίτλων συναντά κανείς περιπτώσεις όπου η χρηματιστηριακή αποτίμηση υπολείπεται περισσότερο από το 50% της λογιστικής αξίας. Χαρακτηριστικότερο παράδειγμα αποτελεί η Τεχνική Ολυμπιακή, όπου το discount ξεπερνά το 51%, καθώς έναντι ιδίων κεφαλαίων ύψους 188,6 εκατ. ευρώ, η κεφαλαιοποίηση στο ταμπλό περιορίζεται στα 91,6 εκατ. ευρώ.
Παρόμοια εικόνα εμφανίζουν η ΕΛΑΣΤΡΟΝ με έκπτωση που αγγίζει το 51% και η Loulis με discount 47%. Σημαντική υστέρηση καταγράφεται επίσης στην ΕΛΤΟΝ και τη Flexopack, όπου η διαφορά διαμορφώνεται στο 35%, ενώ ακολουθούν η ΒΙΟΚΑΡΠΕΤ με 32%, η Πετρόπουλος με 23%, καθώς και οι Interlife και Ανδρομέδα με 19%. Ακόμη και σε εταιρείες κοινής ωφέλειας παρατηρείται το ίδιο φαινόμενο: η ΕΥΑΘ, με ίδια κεφάλαια 189 εκατ. ευρώ στο πρώτο εξάμηνο, αποτιμάται χρηματιστηριακά στα 161,7 εκατ. ευρώ, καταγράφοντας απόκλιση της τάξης του 14%.
Οι βασικές αιτίες πίσω από το επενδυτικό discount
Η έντονη απόκλιση μεταξύ ταμπλό και ισολογισμών δεν είναι τυχαία, καθώς πίσω από κάθε περίπτωση εντοπίζονται συγκεκριμένα θεμελιώδη και δομικά αίτια. Σε ορισμένες εισηγμένες, όπως οι Μουζάκης, MIG, Δρομέας και Centric, μπορεί να υφίσταται ένα αξιόλογο απόθεμα ιδίων κεφαλαίων, ωστόσο η αγορά τιμωρεί τη δυσκολία παραγωγής σταθερών και ικανοποιητικών λειτουργικών κερδών.
Σε άλλες περιπτώσεις, καθοριστικό ρόλο διαδραματίζουν τα αρνητικά οικονομικά μεγέθη ή ο υψηλός δανεισμός. Ενδεικτικά, στην Elinoil η υστέρηση κατά 36% αποδίδεται κυρίως στα ζημιογόνα αποτελέσματα του πρώτου εξαμήνου, τα οποία ανήλθαν σε 10,8 εκατ. ευρώ. Παράλληλα, υπάρχουν κλάδοι με εγγενές discount, όπως οι εταιρείες επενδύσεων σε ακίνητη περιουσία (ΑΕΕΑΠ), γεγονός που αποτυπώνεται σε τίτλους όπως η Orilina (-23%) και η BriQ (-13%).
Χαμηλή εμπορευσιμότητα και έλλειψη επενδυτικού ενδιαφέροντος
Πέρα από τα αμιγώς οικονομικά αποτελέσματα, καταλύτης για τη διατήρηση των χαμηλών αποτιμήσεων είναι το δομικό πρόβλημα του περιορισμένου free float (διασποράς). Αρκετές διοικήσεις εταιρειών της μικρής κεφαλαιοποίησης δεν επιδεικνύουν την απαραίτητη εξωστρέφεια προς την επενδυτική κοινότητα, με αποτέλεσμα οι υγιείς ισολογισμοί να μη μεταφράζονται σε αγοραστικό ενδιαφέρον. Η υψηλή συγκέντρωση των μετοχών σε βασικούς μετόχους –συχνά με οικογενειακούς δεσμούς– περιορίζει δραστικά τη ρευστότητα, οδηγώντας τις αποτιμήσεις σε παρατεταμένη στασιμότητα εν αναμονή νέων καταλυτών, όπως τα οικονομικά αποτελέσματα του εννεαμήνου.