OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Ελεύθεροι επαγγελματίες: Οι ανατροπές σε φόρους, εισφορές και τεκμήρια το 2027 – Ποιοι κερδίζουν και ποιοι χάνουν
Μία χρονιά δύο διαφορετικών ταχυτήτων ξημερώνει την 1η Ιανουαρίου 2027 για τους ελεύθερους επαγγελματίες και τους αυτοαπασχολούμενους. Το νέο φορολογικό και ασφαλιστικό τοπίο διαμορφώνεται μέσα από δυνάμεις που κινούνται σε αντίθετες κατευθύνσεις: από τη μία πλευρά έρχονται αυξήσεις στις ασφαλιστικές εισφορές του e-ΕΦΚΑ και στο ελάχιστο τεκμαρτό εισόδημα, ενώ από την άλλη ενεργοποιείται η νέα, ελαφρυντική φορολογική κλίμακα για τα εισοδήματα του 2026, η οποία ευνοεί αισθητά τις οικογένειες με παιδιά.
Η νέα φορολογική κλίμακα και οι μεγάλοι κερδισμένοι
Η εφαρμογή του νόμου 5246/2025 θα αποτυπωθεί χειροπιαστά στα εκκαθαριστικά του 2027. Η νέα φορολογική κλίμακα διατηρεί τον συντελεστή 9% έως τις 10.000 ευρώ, αλλά αποκλιμακώνει τα επόμενα κλιμάκια σε 20% (από 22%), 26% (από 28%) και 34% (από 36%), ενώ θεσπίζει νέο συντελεστή 39% για ποσά μεταξύ 40.000 και 60.000 ευρώ.
Το ισοζύγιο αποδεικνύεται ιδιαίτερα θετικό για όσους δηλώνουν καθαρά κέρδη υψηλότερα από το τεκμήριο, ειδικά εάν συντηρούν εξαρτώμενα μέλη. Το δεύτερο κλιμάκιο μειώνεται στο 18% με ένα παιδί, στο 16% με δύο και μόλις στο 9% με τρία παιδιά, ενώ για φορολογούμενους με τέσσερα παιδιά και άνω τα πρώτα 20.000 ευρώ εισοδήματος καθίστανται αφορολόγητα. Χαρακτηριστικό είναι το παράδειγμα επαγγελματία με ετήσιο εισόδημα 30.000 ευρώ και δύο παιδιά: η μείωση του φόρου φτάνει τα 1.200 ευρώ. Ακόμη και μετά την απορρόφηση της αύξησης των ασφαλιστικών εισφορών, το καθαρό ετήσιο όφελος ξεπερνά τα 1.000 ευρώ.
Αυξήσεις στον e-ΕΦΚΑ: Ποιοι πιέζονται κάτω από τις 16.000 ευρώ
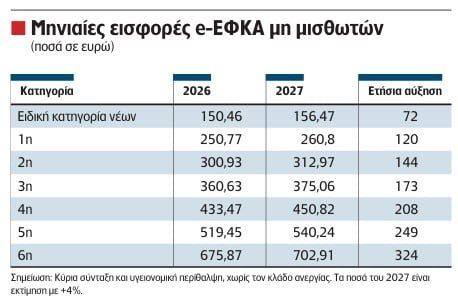
Στον αντίποδα, το πρώτο «καμπανάκι» θα ηχήσει ήδη από τα ειδοποιητήρια του e-ΕΦΚΑ για τον Ιανουάριο. Οι εισφορές των μη μισθωτών αναπροσαρμόζονται βάσει του μέσου πληθωρισμού, με την εκτιμώμενη αύξηση να διαμορφώνεται στο 4%. Αυτό σημαίνει ότι τα ασφάλιστρα της 1ης κατηγορίας ανεβαίνουν από τα 250,77 ευρώ στα περίπου 260,80 ευρώ μηνιαίως, προκαλώντας μια ετήσια επιβάρυνση 120 ευρώ (ή έως 324 ευρώ για την 6η κατηγορία), πλέον των 10 ευρώ μηνιαίως για τον κλάδο ανεργίας.
Για εισοδήματα κάτω από το όριο των 16.000 ευρώ, η ελάφρυνση της φορολογικής κλίμακας δεν επαρκεί για να ισοσκελίσει το πρόσθετο ασφαλιστικό κόστος. Το ίδιο ισχύει και για επαγγελματίες χωρίς παιδιά με μεσαία εισοδήματα, όπου το όφελος περιορίζεται δραστικά, ή για όσους έχουν επιλέξει υψηλότερες ασφαλιστικές κατηγορίες χωρίς να καταγράφουν ανάλογη κερδοφορία.
Το «αγκάθι» του τεκμηρίου για τους χαμηλόμισθους αυτοαπασχολούμενους
Στους απόλυτα χαμένους των νέων ρυθμίσεων συγκαταλέγονται όσοι φορολογούνται με βάση το ελάχιστο τεκμαρτό εισόδημα, δεν απασχολούν προσωπικό και δεν δραστηριοποιούνται σε μικρούς οικισμούς. Η άνοδος του κατώτατου μισθού στα 920 ευρώ από την 1η Απριλίου 2026 συμπαρασύρει ανοδικά το τεκμήριο, ανεβάζοντας τη βάση υπολογισμού από τα 12.320 στα 12.880 ευρώ (και έως τα 17.143 ευρώ για επαγγελματίες με πάνω από 12 έτη λειτουργίας).
Παρότι η νέα κλίμακα απορροφά σημαντικό μέρος αυτής της αύξησης, ο τελικός φόρος εισοδήματος αυξάνεται κατά 20 έως 65 ευρώ, ποσό που μαζί με την προκαταβολή φόρου φτάνει τα 35 έως 100 ευρώ. Αν συνυπολογιστεί και η επιβάρυνση των ασφαλιστικών εισφορών, οι συγκεκριμένοι επαγγελματίες θα κληθούν να καταβάλουν από 150 έως 225 ευρώ περισσότερα σε ετήσια βάση, χωρίς να έχουν δυνατότητα διαφυγής εφόσον δεν πληρούν ειδικά κριτήρια φορολογικής απαλλαγής.