OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Δώρο Χριστουγέννων: Πότε καταβάλλεται, ποιοι δικαιούνται ολόκληρο το ποσό και πώς υπολογίζεται
Αντίστροφα μετρά ο χρόνος για την καταβολή του Δώρου Χριστουγέννων στον ιδιωτικό τομέα, μιας κρίσιμης οικονομικής ενίσχυσης για εκατοντάδες χιλιάδες εργαζόμενους. Η ισχύουσα εργατική νομοθεσία ορίζει με σαφήνεια τόσο τις προθεσμίες πληρωμής όσο και τη μεθοδολογία υπολογισμού, διασφαλίζοντας ότι το επίδομα ανταποκρίνεται στον χρόνο και τις αποδοχές κάθε απασχολούμενου.
Η καταληκτική ημερομηνία πληρωμής και οι υποχρεώσεις των εργοδοτών
Σύμφωνα με το νομικό πλαίσιο, το Δώρο Χριστουγέννων πρέπει να καταβληθεί στους δικαιούχους το αργότερο έως την 21η Δεκεμβρίου κάθε έτους. Ο εργοδότης διατηρεί τη δυνατότητα να πιστώσει το ποσό νωρίτερα, ωστόσο οποιαδήποτε καθυστέρηση μετά την ορισθείσα ημερομηνία συνιστά παράβαση των διατάξεων της εργατικής νομοθεσίας και επισύρει αυτόφωρη διαδικασία και κυρώσεις από την Επιθεώρηση Εργασίας.
Υπενθυμίζεται ότι το Δώρο Χριστουγέννων καταβάλλεται αποκλειστικά σε χρήμα και απαγορεύεται ρητά η καταβολή του σε είδος. Παράλληλα, υπόκειται σε εισφορές υπέρ του e-ΕΦΚΑ και σε παρακράτηση φόρου μισθωτών υπηρεσιών.
Ποιοι δικαιούνται πλήρες ποσό και πώς υπολογίζεται
Βασικό κριτήριο για το ύψος του ποσού αποτελεί το χρονικό διάστημα κατά το οποίο διήρκεσε η εργασιακή σχέση μέσα στο διάστημα από την 1η Μαΐου έως και την 31η Δεκεμβρίου. Οι μισθωτοί των οποίων η σύμβαση κάλυψε αδιάλειπτα ολόκληρη αυτή την περίοδο δικαιούνται ολόκληρο το Δώρο Χριστουγέννων. Αυτό ισούται με έναν πλήρη μηνιαίο μισθό για τους αμειβόμενους με μηνιαίο μισθό ή με 25 ημερομίσθια για τους εργατοτεχνίτες που πληρώνονται με ημερομίσθιο.
Για όσους η εργασιακή σχέση δεν διήρκεσε ολόκληρο το οκτάμηνο (λόγω πρόσληψης μετά την 1η Μαΐου ή απόλυσης/παραίτησης πριν από την 31η Δεκεμβρίου), το δώρο υπολογίζεται αναλογικά. Συγκεκριμένα, για κάθε 19 ημερολογιακές ημέρες διάρκειας της εργασιακής σχέσης, ο μισθωτός δικαιούται ποσό ίσο με τα 2/25 του μηνιαίου μισθού ή με δύο ημερομίσθια.
Τι συνυπολογίζεται στον χρόνο εργασίας
Κατά τον υπολογισμό του διαστήματος ισχύουν ειδικές ρυθμίσεις για περιόδους αποχής από την εργασία:
• Ετήσια κανονική άδεια: Ο χρόνος της κανονικής άδειας θεωρείται κανονικός χρόνος εργασίας και δεν αφαιρείται.
• Ασθένεια: Αφαιρούνται μόνο οι ημέρες για τις οποίες ο εργαζόμενος έλαβε επίδομα ασθενείας από τον ασφαλιστικό φορέα, ενώ οι πρώτες ημέρες (για τις οποίες πληρώνει ο εργοδότης) συνυπολογίζονται κανονικά.
• Άδεια άνευ αποδοχών: Το αντίστοιχο διάστημα αφαιρείται πλήρως από τον συνολικό υπολογισμό.
Χαρακτηριστικά παραδείγματα υπολογισμού
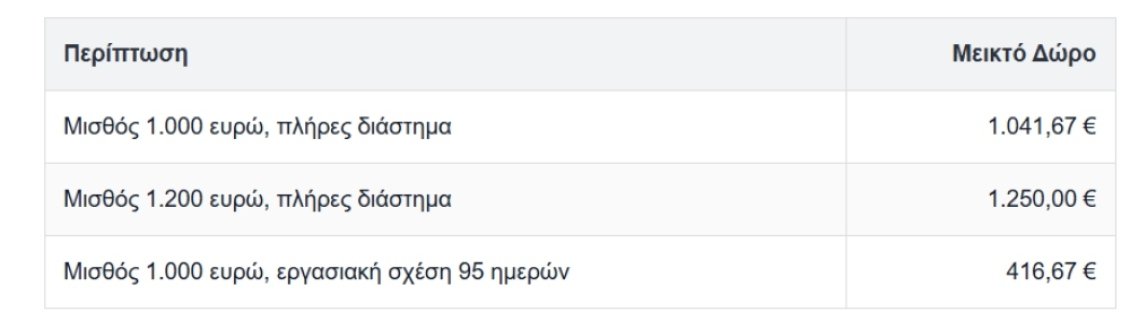
Για την καλύτερη κατανόηση, εργαζόμενος με μηνιαίο μισθό 1.000 ευρώ που εργάστηκε αδιάκοπα από την 1η Μαΐου έως τις 31 Δεκεμβρίου θα λάβει ως βασικό δώρο 1.000 ευρώ, προσαυξημένο με τον ειδικό συντελεστή προσαύξησης του επιδόματος αδείας (συντελεστής 1,04166), διαμορφώνοντας το τελικό μικτό ποσό στα 1.041,66 ευρώ.
Αντιθέτως, εργαζόμενος που προσελήφθη την 1η Σεπτεμβρίου με τον ίδιο μισθό συμπληρώνει 122 ημερολογιακές ημέρες έως το τέλος του έτους. Διαιρώντας τις ημέρες αυτές με το 19, προκύπτουν περίπου 6,42 δεκαεννεαήμερα, αποδίδοντας αντίστοιχο αναλογικό ποσό περίπου 513 ευρώ μικτά (προσαυξημένο επίσης με τον συντελεστή αδείας).