OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Χαλκός: Το στρατηγικό μέταλλο που αφήνει πίσω τον χρυσό – Οι κινητήριες δυνάμεις του ράλι
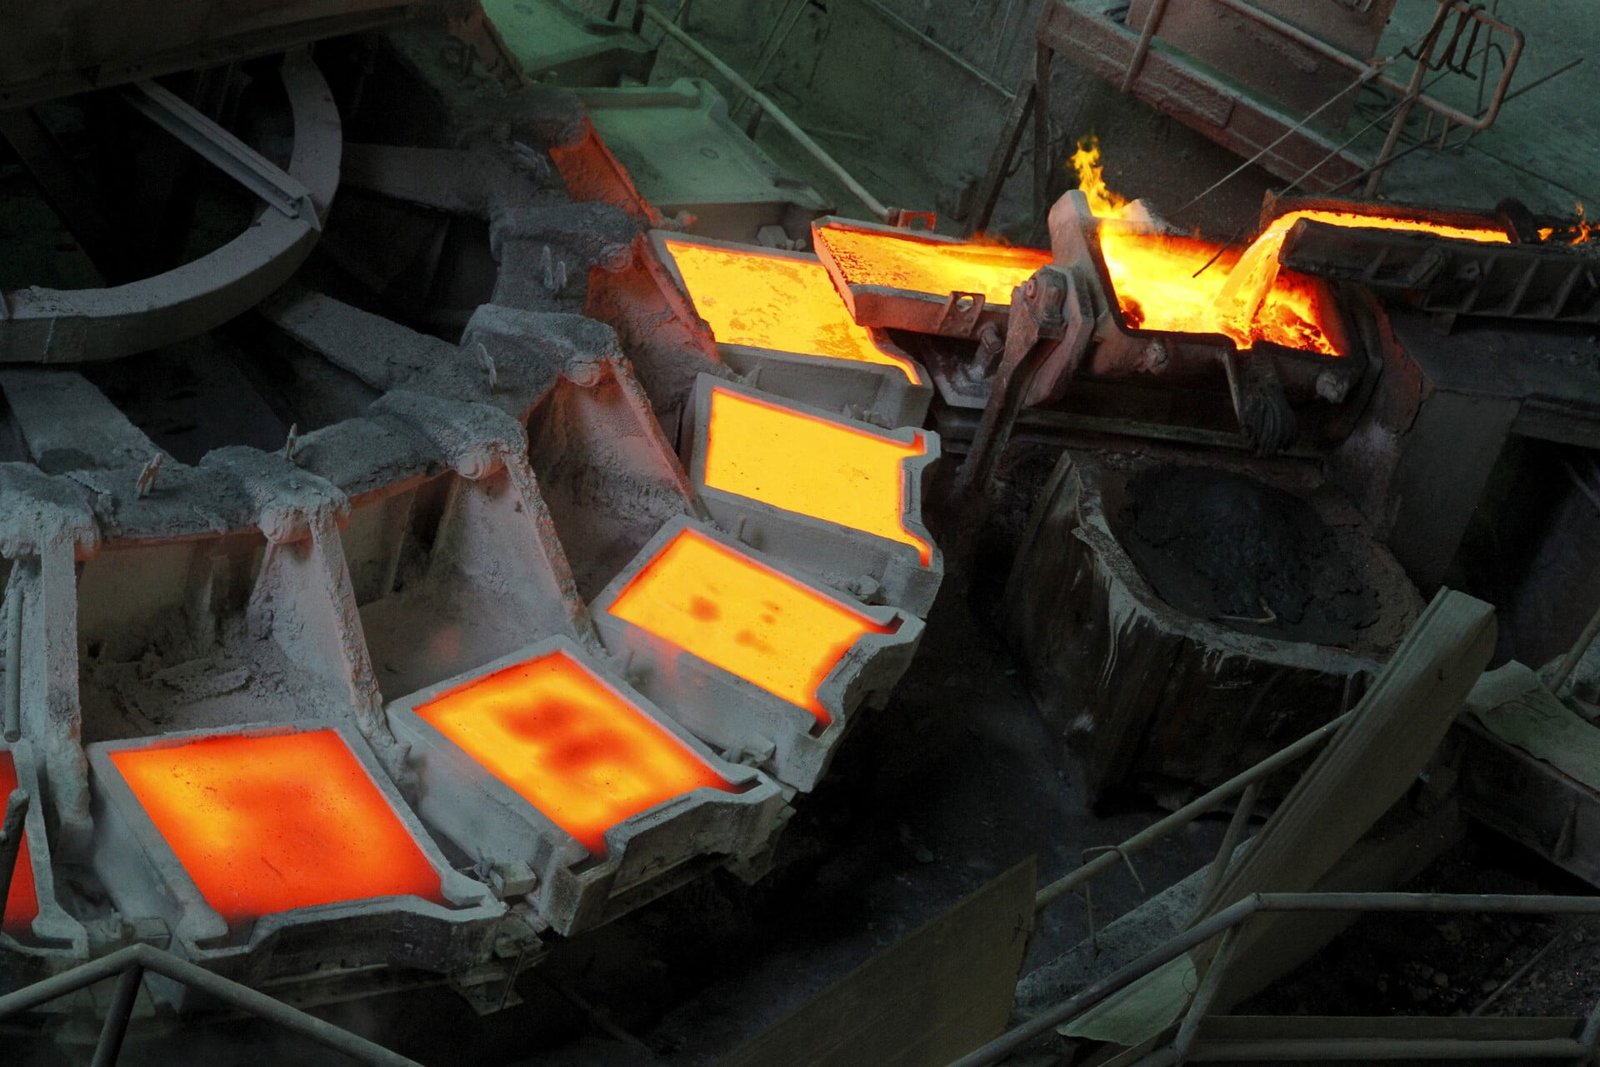
Σε μια περίοδο έντονων ανακατατάξεων στις διεθνείς αγορές εμπορευμάτων, ο χαλκός επιτυγχάνει μια αξιοσημείωτη υπεραπόδοση, επισκιάζοντας την παραδοσιακή λάμψη του χρυσού. Ενώ το πολύτιμο μέταλλο αποτελεί διαχρονικά το απόλυτο ασφαλές καταφύγιο σε καιρούς αβεβαιότητας, τα θεμελιώδη μεγέθη της παγκόσμιας οικονομίας ευνοούν πλέον θεαματικά τα βιομηχανικά μέταλλα. Με εντυπωσιακή άνοδο 15,8% από τις αρχές του 2026 και κέρδη που υπερβαίνουν το 30% σε ορίζοντα δωδεκαμήνου, ο χαλκός επιβεβαιώνει τη μετεξέλιξή του σε κρίσιμο μοχλό της σύγχρονης ανάπτυξης.
Η μεγάλη απόκλιση από τον χρυσό και οι προβλέψεις των αναλυτών
Στον αντίποδα της πορείας του χαλκού, τα προθεσμιακά συμβόλαια χρυσού καταγράφουν απώλειες της τάξης του 4,11% από την αρχή του έτους και 4,52% σε ετήσια βάση. Την ίδια στιγμή, τα συμβόλαια παράδοσης χαλκού διαμορφώνονται κοντά στα 6,57 δολάρια ανά λίβρα, με τους διεθνείς αναλυτές να εκτιμούν πως το ράλι έχει σημαντικά περιθώρια περαιτέρω επέκτασης. Ενδεικτική είναι η πρόβλεψη του επικεφαλής έρευνας μετάλλων της Deutsche Bank, Ντάνιελ Γκάλι, ο οποίος τοποθετεί την τιμή του μετάλλου στα 10 δολάρια ανά λίβρα –περίπου 22.050 δολάρια ανά τόνο– έως το δεύτερο τρίμηνο του 2027.
Η έντονη αυτή απόκλιση αντανακλά τη μετατόπιση του επενδυτικού ενδιαφέροντος προς περιουσιακά στοιχεία που συνδέονται άμεσα με την πραγματική παραγωγή και τον ψηφιακό μετασχηματισμό. Όπως υπογράμμισε στο CNBC ο διευθύνων σύμβουλος της Ivanhoe Electric, Τέιλορ Μέλβιν, στο πλαίσιο της ετήσιας συνάντησης LME Week στο Λονδίνο, τα μέταλλα αυτά ξεφεύγουν από την κατηγορία των απλώς «κρίσιμων» υλών και αναβαθμίζονται πλέον σε «στρατηγικά» με κάθε έννοια του όρου.
Τεχνητή νοημοσύνη, data centers και ανελαστική ζήτηση
Κεντρικός πυλώνας της ανθεκτικότητας του χαλκού απέναντι σε ενδεχόμενες αναταράξεις των χρηματαγορών είναι η δομική φύση της ζήτησης. Ακόμη και σε περίπτωση διόρθωσης στις αποτιμήσεις των τεχνολογικών κολοσσών, η κατασκευή των φυσικών υποδομών –όπως τα υπερμεγέθη κέντρα δεδομένων για εφαρμογές τεχνητής νοημοσύνης– δεν αναμένεται να ανακοπεί. Το κόστος των πρώτων υλών αποτελεί μικρό κλάσμα του συνολικού προϋπολογισμού για τέτοιου είδους επενδύσεις, καθιστώντας τη ζήτηση σχεδόν ανελαστική.
Παράλληλα, η ανάγκη για αναβάθμιση των ηλεκτρικών δικτύων παγκοσμίως και οι αυξημένες δαπάνες για την εθνική άμυνα ενισχύουν περαιτέρω την κατανάλωση, διασφαλίζοντας ισχυρά στηρίγματα ανεξάρτητα από τις βραχυπρόθεσμες διακυμάνσεις του επενδυτικού κλίματος.
Οι πιέσεις στην προσφορά και το γεωπολιτικό τοπίο
Πέρα από τη σταθερή ζήτηση, καθοριστικός παράγοντας για την ανοδική τροχιά παραμένουν οι σοβαροί περιορισμοί στην προσφορά. Η προοπτική επιβολής δασμών 15% από τις ΗΠΑ στον εξευγενισμένο χαλκό αναδιατάσσει τη γεωγραφία των αποθεμάτων. Μεγάλο μέρος του διαθέσιμου μετάλλου συγκεντρώνεται στην αμερικανική αγορά, αφήνοντας τα κινεζικά αποθέματα σε ιδιαίτερα χαμηλά επίπεδα και ενισχύοντας τα premium για φυσική παράδοση.
Σύμφωνα με τον Ίαν Πάιλ, στέλεχος της Aberdeen Investments και συνδιαχειριστή του abrdn Future Minerals Fund, ο χαλκός αποτελεί το πιο χαρακτηριστικό παράδειγμα αγοράς όπου η εξόρυξη αδυνατεί να συμβαδίσει με τις πραγματικές ανάγκες. Υπό αυτές τις συνθήκες, η διατήρηση των τιμών σε υψηλά επίπεδα κρίνεται αναγκαία προκειμένου να δοθούν τα απαραίτητα κίνητρα για νέες επενδύσεις στον κλάδο των ορυχείων.