OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Πώς οι αναταράξεις στην Nvidia και την τεχνητή νοημοσύνη ευνοούν τα ευρωπαϊκά χρηματιστήρια
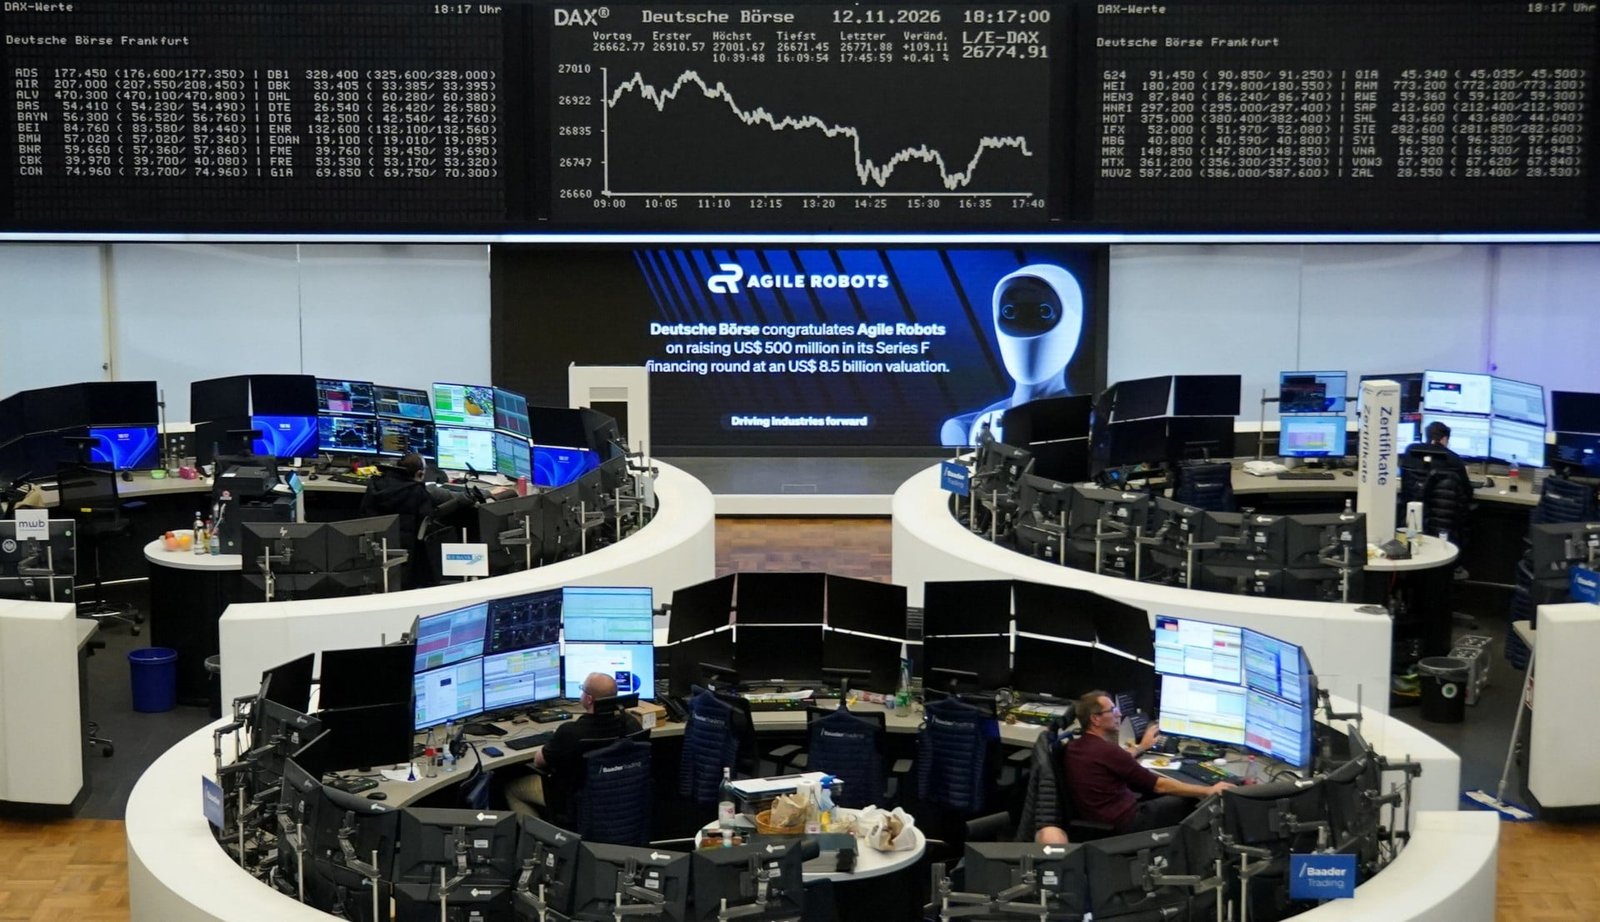
Σε μια περίοδο κατά την οποία οι αποτιμήσεις των τεχνολογικών κολοσσών στις Ηνωμένες Πολιτείες τίθενται υπό αυστηρότερο έλεγχο, τα ευρωπαϊκά χρηματιστήρια καταγράφουν αξιοσημείωτη ανθεκτικότητα. Η παραδοσιακή «αδυναμία» της Ευρώπης —η απουσία τεχνολογικών εταιρειών υπερυψηλής κεφαλαιοποίησης αντίστοιχων της Silicon Valley— μετατρέπεται αιφνιδίως σε βασικό πλεονέκτημα, λειτουργώντας ως ασπίδα προστασίας απέναντι στους κλυδωνισμούς που προκαλεί η κόπωση του επενδυτικού ράλι γύρω από την τεχνητή νοημοσύνη (AI) και τις περιπέτειες της Nvidia.
Η αμυντική υπεροχή του STOXX 600 έναντι των αμερικανικών δεικτών
Η διαφοροποίηση των αποδόσεων μεταξύ των δύο πλευρών του Ατλαντικού είναι πλέον ευδιάκριτη. Ο πανευρωπαϊκός δείκτης STOXX 600 κατέγραψε πρόσφατα νέο ιστορικό υψηλό, ενισχυμένος κατά περίπου 2,6% σε μηνιαία βάση και πάνω από 4% σε διάστημα διμήνου. Αντιθέτως, στη Νέα Υόρκη ο δείκτης Nasdaq-100 παραμένει στάσιμος και ο S&P 500 σημειώνει οριακές απώλειες, την ώρα που ασιατικές αγορές με έντονο τεχνολογικό προσανατολισμό, όπως η Νότια Κορέα και η Ταϊβάν, υφίστανται ισχυρότατες πιέσεις.
Η απομάκρυνση επενδυτικών κεφαλαίων από μετοχές που συνδέονται με την τεχνητή νοημοσύνη οφείλεται κυρίως στις υπερβολικές αποτιμήσεις, τα αυξανόμενα κόστη κεφαλαιουχικών δαπανών μέσω δανεισμού και το ενδεχόμενο αυστηρότερου ρυθμιστικού πλαισίου. Σε αυτό το περιβάλλον, οι επενδυτές στρέφονται σε παραδοσιακούς κλάδους με σταθερά θεμελιώδη μεγέθη, προσφέροντας στην Ευρώπη μια σπάνια ευκαιρία υπεραπόδοσης.
Η διαφορετική διάρθρωση των δεικτών και τα ισχυρά εταιρικά κέρδη
Η βασική αιτία αυτής της απόκλισης εντοπίζεται στη δομή των βασικών χρηματιστηριακών δεικτών. Στον δείκτη MSCI USA Investable Market Index, ο κλάδος της πληροφορικής υπερβαίνει το 35%, με την Nvidia μόνη της να αντιπροσωπεύει περίπου το 6,6% της συνολικής στάθμισης. Αντίθετα, στον αντίστοιχο ευρωπαϊκό δείκτη, η τεχνολογία καταλαμβάνει μόλις το 8,8%.
Αν και η Ευρώπη διαθέτει ισχυρούς παίκτες στην παγκόσμια εφοδιαστική αλυσίδα ημιαγωγών, όπως η ASML, η Infineon και η Siemens Energy, τα ευρωπαϊκά χαρτοφυλάκια κυριαρχούνται από τράπεζες, επιχειρήσεις υγείας και ενεργειακούς ομίλους. Σύμφωνα με στοιχεία της Morgan Stanley, οι άμεσα ωφελημένοι από τις δαπάνες AI παράγουν μόλις το 8% των κερδών του MSCI Europe, ενώ ο τραπεζικός κλάδος συνεισφέρει το 21%.
Παράλληλα, τα ισχυρά εταιρικά αποτελέσματα λειτουργούν ως ανάχωμα σε πολιτικές και δημοσιονομικές αβεβαιότητες. Οι εισηγμένες του STOXX 600 οδεύουν προς ετήσια αύξηση κερδών της τάξης του 25% σε τριμηνιαία βάση, καταγράφοντας την καλύτερη επίδοση των τελευταίων τεσσάρων ετών, με την ενέργεια να ηγείται της ανάκαμψης.
Επιφυλάξεις για τους κινδύνους μετάδοσης από τη Wall Street
Παρά τη θετική συγκυρία, οι αναλυτές συνιστούν προσοχή. Όπως επισημαίνει ο Αλμπέρτο Κόνκα, επικεφαλής επενδύσεων στην ελβετική LFG+Zest, η Ευρώπη παραμένει σε πλεονεκτική θέση λόγω της αμυντικής της φύσης, ωστόσο η προστασία που παρέχει είναι σχετική. Ένα εκτεταμένο κύμα ρευστοποιήσεων στη Wall Street αναπόφευκτα θα συμπαρέσυρε τις διεθνείς κεφαλαιαγορές.
Από την πλευρά του, ο Τζάστιν Ονουεκούσι της St. James’s Place υπογραμμίζει ότι η πρόσφατη μεταβλητότητα καθιστά επιτακτική την ανάγκη για ευρύτερη γεωγραφική και τομεακή διαφοροποίηση. Υπό αυτό το πρίσμα, δείκτες με χαμηλή τεχνολογική έκθεση, όπως ο FTSE του Λονδίνου, καθίστανται εκ νέου ελκυστικοί για τη διαχείριση κινδύνου των διεθνών χαρτοφυλακίων.