OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Χρυσές λίρες: Ο οδηγός για την πώλησή τους στην Ελλάδα – Πότε καραδοκεί η Εφορία
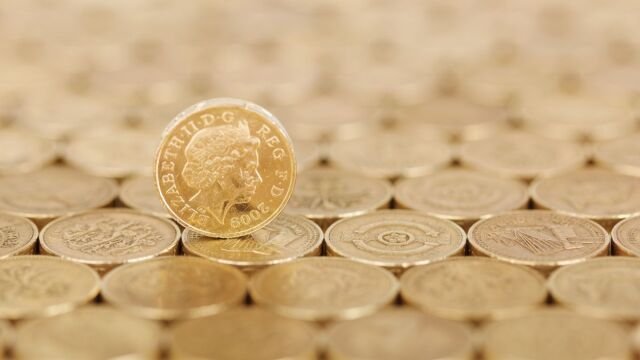
Η χρυσή λίρα Αγγλίας παραμένει διαχρονικά ένα από τα πιο δημοφιλή επενδυτικά καταφύγια για τα ελληνικά νοικοκυριά, λειτουργώντας ως ανάχωμα απέναντι στον πληθωρισμό και την οικονομική αβεβαιότητα.
Ωστόσο, η ρευστοποίηση των αποθεμάτων αυτών δεν αποτελεί μια απλή διαδικασία ανταλλαγής μετρητών. Οι κάτοχοι χρυσών λιρών οφείλουν να γνωρίζουν το αυστηρό κανονιστικό πλαίσιο που διέπει τις συναλλαγές, καθώς και τις περιπτώσεις όπου η πώληση μπορεί να οδηγήσει σε φορολογικές επιβαρύνσεις ή εκτεταμένους ελέγχους από την Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ).
Πού και πώς πραγματοποιείται η νόμιμη πώληση
Ο πλέον ενδεδειγμένος και ασφαλής δίαυλος για τη ρευστοποίηση χρυσών λιρών στην Ελλάδα είναι η Τράπεζα της Ελλάδος, καθώς και ορισμένες εξουσιοδοτημένες εμπορικές τράπεζες ή πιστοποιημένα ενεχυροδανειστήρια που λειτουργούν υπό κρατική εποπτεία. Για οποιαδήποτε συναλλαγή, ο πωλητής απαιτείται να προσκομίσει δελτίο αστυνομικής ταυτότητας ή διαβατήριο και έγγραφο με τον Αριθμό Φορολογικού Μητρώου (ΑΦΜ).
Όταν η αξία της συναλλαγής υπερβαίνει συγκεκριμένα όρια (συνήθως τα 10.000 ευρώ), οι έλεγχοι δέουσας επιμέλειας γίνονται ιδιαιτέρως αυστηροί βάσει της νομοθεσίας για την πρόληψη της νομιμοποίησης εσόδων από παράνομες δραστηριότητες. Σε αυτές τις περιπτώσεις απαιτούνται πρόσθετα δικαιολογητικά, όπως το εκκαθαριστικό σημείωμα, αποδεικτικό διεύθυνσης κατοικίας και, ενίοτε, έγγραφα που να δικαιολογούν την προέλευση των νομισμάτων.
Το φορολογικό πλαίσιο: Πότε ενεργοποιούνται οι έλεγχοι της ΑΑΔΕ
Σύμφωνα με την ισχύουσα ευρωπαϊκή και εθνική νομοθεσία, οι χρυσές λίρες εντάσσονται στην κατηγορία του «επενδυτικού χρυσού» και ως εκ τούτου η αγοραπωλησία τους απαλλάσσεται από τον Φόρο Προστιθέμενης Αξίας (ΦΠΑ). Επίσης, η περιστασιακή πώληση λιρών που κατείχε κάποιος για πολλά έτη ή απέκτησε μέσω κληρονομιάς δεν υπόκειται κατά κανόνα σε φόρο εισοδήματος.
Ωστόσο, υπάρχουν κρίσιμα σημεία που ενδέχεται να σημάνουν «συναγερμό» στις φορολογικές αρχές:
- Συστηματική δραστηριότητα: Εάν διαπιστωθούν συχνές και επαναλαμβανόμενες αγοραπωλησίες, η δραστηριότητα μπορεί να χαρακτηριστεί ως επιχειρηματική, με αποτέλεσμα τα κέρδη να φορολογηθούν με βάση την κλίμακα της επιχειρηματικής δραστηριότητας.
- Αδικαιολόγητη προσαύξηση περιουσίας: Εάν τα χρήματα από την πώληση κατατεθούν σε τραπεζικό λογαριασμό χωρίς να δηλωθούν σωστά στη φορολογική δήλωση ή χωρίς να υπάρχει τεκμηρίωση για την αρχική απόκτηση των λιρών, η ΑΑΔΕ μπορεί να θεωρήσει το ποσό αδικαιολόγητο εισόδημα, επιβάλλοντας φόρο και πρόστιμα.
- Κληρονομιά χωρίς δήλωση: Εάν οι λίρες προέρχονται από κληρονομιά ή γονική παροχή η οποία δεν είχε δηλωθεί ποτέ στο παρελθόν, ενδέχεται να καταλογιστούν οι αναλογούντες φόροι κληρονομιάς.
Τι πρέπει να προσέξουν οι κάτοχοι πριν από τη συναλλαγή
Πριν από οποιαδήποτε κίνηση, οι ιδιοκτήτες οφείλουν να εξετάσουν τη διαφορά μεταξύ τιμής αγοράς και πώλησης (spread), η οποία στην Τράπεζα της Ελλάδος παραμένει παραδοσιακά υψηλή. Επιπλέον, καθοριστικό ρόλο παίζει η κατάσταση του νομίσματος: λίρες φθαρμένες, παραποιημένες ή ελλιποβαρείς εκτιμώνται σε χαμηλότερη τιμή ή απαιτούν ειδικό εργαστηριακό έλεγχο με επιπλέον κόστος.
Τέλος, συνιστάται η πλήρης αποφυγή ανεπίσημων αγοραστών και πλανόδιων εμπόρων, καθώς πέρα από τον κίνδυνο υποτιμημένης εκτίμησης, οι συναλλαγές «κάτω από το τραπέζι» στερούν από τον πολίτη τα απαραίτητα νόμιμα παραστατικά, καθιστώντας αδύνατη τη μελλοντική κάλυψη τεκμηρίων ή την αιτιολόγηση των χρημάτων στην Εφορία.