OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Νέες ρυθμίσεις για servicers και κόκκινα δάνεια: Πώς ευνοούνται οι δανειολήπτες – Πλαφόν προκαταβολών και παραδείγματα
Σε ριζική αναμόρφωση του πλαισίου διαχείρισης του ιδιωτικού χρέους και της λειτουργίας των εταιρειών διαχείρισης απαιτήσεων (servicers) προχωρά το υπουργείο Εθνικής Οικονομίας και Οικονομικών, κατόπιν των σχετικών κυβερνητικών ανακοινώσεων. Το νέο πακέτο 16 παρεμβάσεων στοχεύει στην εξυγίανση των διαδικασιών, βάζοντας τέλος σε καταχρηστικές πρακτικές και προσφέροντας ουσιαστικά εργαλεία ελάφρυνσης στους δανειολήπτες, με ιδιαίτερη έμφαση στα ευάλωτα νοικοκυριά και την προστασία της κύριας κατοικίας.
Πλαφόν 15% στις προκαταβολές και τέλος στους αποκλεισμούς
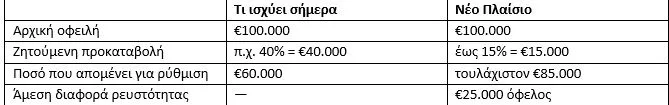
Μία από τις σημαντικότερες αλλαγές αφορά στον καθορισμό αυστηρού ανώτατου ορίου στις προκαταβολές που μπορούν να ζητούν οι servicers για την ενεργοποίηση μιας διμερούς ρύθμισης. Μέχρι σήμερα, οι εταιρείες απαιτούσαν συχνά προκαταβολές της τάξης του 40% ή ακόμη και του 50% της οφειλής, καθιστώντας απαγορευτική τη συμφωνία για πολίτες που διέθεταν μικρότερη ρευστότητα.
Με το νέο καθεστώς, το ανώτατο όριο προκαταβολής περιορίζεται αυστηρά στο 15%. Χαρακτηριστικό είναι το παράδειγμα δανειολήπτη με οφειλή 100.000 ευρώ: εάν έχει τη δυνατότητα να καταβάλει 15.000 ευρώ, δεν θα αποκλείεται πλέον από τη ρύθμιση επειδή δεν διαθέτει 40.000 ευρώ. Αντίστοιχα, σε οφειλή 150.000 ευρώ όπου ο πιστωτής απαιτούσε προκαταβολή 60.000 ευρώ (40%), πλέον ο οφειλέτης με διαθέσιμο ποσό περίπου 20.000 ευρώ εντάσσεται κανονικά στη διαδικασία αποπληρωμής.
Αυστηρές προθεσμίες, πάγωμα τόκων και κυρώσεις
Το νέο πλαίσιο εισάγει δεσμευτικές χρονικές προθεσμίες για την ανταπόκριση των servicers στα αιτήματα των πολιτών. Για παράδειγμα, εάν ένας πολίτης με οφειλή 80.000 ευρώ υποβάλει πλήρη φάκελο ρύθμισης και η εταιρεία υπερβεί την προβλεπόμενη τρίμηνη προθεσμία εξέτασης, ενεργοποιούνται άμεσα κυρώσεις. Προβλέπεται αυτόματη αναστολή εκτοκισμού και κεφαλαιοποίησης τόκων, επίσημη καταγραφή της παράβασης και ενημέρωση της Τράπεζας της Ελλάδος, ενώ το όφελος για τον δανειολήπτη μπορεί να περιλαμβάνει πίστωση ποσού και παράταση της ρύθμισης.
Αντίστοιχα, τίθενται σαφείς κανόνες και τυποποιημένες διαδικασίες για την παροχή αναλυτικής εικόνας της οφειλής (π.χ. για δάνεια 120.000 ευρώ), εξασφαλίζοντας διαφάνεια ως προς το ακριβές υπόλοιπο κεφαλαίου και τόκων.
Προστασία κύριας κατοικίας και διαγραφές μέσω Εξωδικαστικού
Ιδιαίτερα ευνοϊκές ρυθμίσεις ενεργοποιούνται και μέσω του Εξωδικαστικού Μηχανισμού, ειδικά για τη διασφάλιση της κύριας κατοικίας. Σε ενδεικτική περίπτωση οφειλέτη με συνολικά χρέη 300.000 ευρώ και κύρια κατοικία αντικειμενικής αξίας 150.000 ευρώ, η οφειλή επαναπροσδιορίζεται στη βάση της αξίας του ακινήτου. Εφόσον συναινέσει σε ρευστοποίηση δευτερευόντων ακινήτων (π.χ. αξίας 50.000 ευρώ), προκύπτει άμεση διαγραφή χρέους ύψους 150.000 ευρώ.
Το υπόλοιπο ποσό ρυθμίζεται σε μακροχρόνιο ορίζοντα έως και 35 έτη, ενώ απαγορεύεται ρητά οποιαδήποτε ενέργεια πλειστηριασμού της κύριας κατοικίας όσο τηρείται η ρύθμιση. Ειδική μέριμνα και διευρυμένα εισοδηματικά και περιουσιακά κριτήρια ισχύουν παράλληλα για οικογένειες με εξαρτώμενα μέλη ΑμεΑ, ενισχύοντας το δίχτυ κοινωνικής προστασίας.