OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
ΕΚΤ: Γιατί ο επόμενος πρόεδρος θα χρειαστεί πρωτοφανή εφευρετικότητα
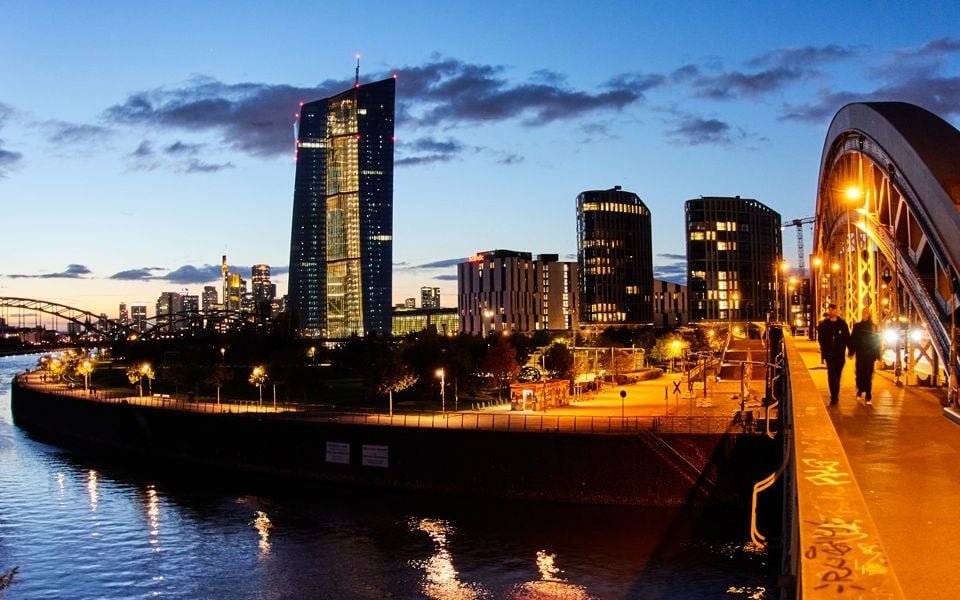
Η κούρσα για τη διαδοχή στην ηγεσία της Ευρωπαϊκής Κεντρικής Τράπεζας επιταχύνεται, καθώς οι Ευρωπαίοι αξιωματούχοι προετοιμάζονται για την επόμενη ημέρα μετά την αποχώρηση της Κριστίν Λαγκάρντ. Ωστόσο, το πρόσωπο που θα βρεθεί στο τιμόνι του χρηματοπιστωτικού ιδρύματος της Φρανκφούρτης θα κληθεί να αντιμετωπίσει ένα εξαιρετικά σύνθετο οικονομικό περιβάλλον. Το δημοσιονομικό αδιέξοδο της Γαλλίας αναδεικνύεται στο μεγαλύτερο τεστ αντοχής, επιβάλλοντας στον νέο κεντρικό τραπεζίτη να επιδείξει πρωτοφανή δημιουργικότητα στον σχεδιασμό εργαλείων παρέμβασης στις αγορές ομολόγων.
Η μάχη των υποψηφίων και οι ισορροπίες στο Διοικητικό Συμβούλιο
Στο τραπέζι των συζητήσεων βρίσκονται ήδη δύο ισχυρές υποψηφιότητες που κατατέθηκαν ενόψει των κρίσιμων συνεδριάσεων των ευρωπαϊκών οργάνων. Από τη μία πλευρά, η Ισπανία προτείνει τον επικεφαλής της BIS (Τράπεζα Διεθνών Διακανονισμών), Πάμπλο Ερνάντεθ ντε Κος, ο οποίος θεωρείται πραγματιστής τεχνοκράτης και εμφανίζεται ως φαβορί. Εάν επιλεγεί, θα γίνει ο πρώτος Ισπανός πρόεδρος στην ιστορία της ΕΚΤ. Από την άλλη, η Ολλανδία στηρίζει τον έμπειρο πρώην κεντρικό τραπεζίτη Κλάας Κνοτ, μια υποψηφιότητα που εκπροσωπεί την παραδοσιακή ορθοδοξία της Βόρειας Ευρώπης, αν και ο ίδιος έχει υιοθετήσει πιο ευέλικτες θέσεις το τελευταίο διάστημα.
Η επιλογή δεν αφορά μόνο τα πρόσωπα, αλλά και τη γεωπολιτική σκακιέρα. Ο διορισμός του Κνοτ θα σήμαινε την παρουσία τρίτου Ολλανδού στο Διοικητικό Συμβούλιο, αλλά ενδέχεται να διευκολύνει το Παρίσι να διεκδικήσει τη θέση του επικεφαλής οικονομολόγου της ΕΚΤ για πρόσωπα όπως η Ανιές Μπενασί-Κερέ ή η Λοράνς Μπουν.
Ο γρίφος του γαλλικού χρέους και τα όρια των υφιστάμενων εργαλείων
Το βασικότερο πρόβλημα που θα κληθεί να διαχειριστεί η νέα ηγεσία είναι η δημοσιονομική τροχιά της Γαλλίας. Με το δημόσιο χρέος να αγγίζει τα 3,6 τρισεκατομμύρια ευρώ και το έλλειμμα να υπερβαίνει το 5% του ΑΕΠ, οι αγορές παρακολουθούν με αυξανόμενη νευρικότητα. Η διαφορά απόδοσης (spread) των γαλλικών δεκαετών ομολόγων έναντι των αντίστοιχων γερμανικών κινείται περίπου στις 150 μονάδες βάσης, αντικατοπτρίζοντας το πολιτικό αδιέξοδο στο Παρίσι και την αβεβαιότητα ενόψει των πολιτικών εξελίξεων με πρωταγωνίστρια τη Μαρίν Λεπέν.
Η πρόκληση έγκειται στο γεγονός ότι το υφιστάμενο εργαλείο προστασίας της μετάδοσης της νομισματικής πολιτικής (TPI), που θεσπίστηκε το 2022, απαιτεί αυστηρές δημοσιονομικές προϋποθέσεις τις οποίες η Γαλλία επί του παρόντος δεν πληροί. Ταυτόχρονα, ένα κλασικό πρόγραμμα διάσωσης τύπου OMT, όπως εκείνο που είχε σχεδιάσει ο Μάριο Ντράγκι, θεωρείται πρακτικά αδύνατο λόγω του τεράστιου μεγέθους της γαλλικής οικονομίας.
Η ανάγκη για νέο πλαίσιο παρέμβασης και ο «ηθικός κίνδυνος»
Σύμφωνα με αναλυτές, ο επόμενος πρόεδρος της ΕΚΤ ενδέχεται να χρειαστεί να δημιουργήσει έναν νέο μηχανισμό ή να ερμηνεύσει με εξαιρετική ευελιξία τους κανόνες του TPI. Μια πιθανή διέξοδος θα ήταν η παρέμβαση σε χώρες που βρίσκονται σε διαδικασία υπερβολικού ελλείμματος, υπό τον όρο ότι υλοποιούν διαρθρωτικές μεταρρυθμίσεις.
Ωστόσο, κάθε τέτοια κίνηση εγκυμονεί τον κίνδυνο του λεγόμενου «ηθικού κινδύνου» (moral hazard), όπως έχει προειδοποιήσει ο οικονομολόγος Τζον Κόχρεϊν από το Hoover Institution, καθώς η Γαλλία θα μπορούσε να εφησυχάσει θεωρώντας δεδομένη τη στήριξη της κεντρικής τράπεζας. Από την άλλη πλευρά, μια ανεξέλεγκτη άνοδος του κόστους δανεισμού θα ακύρωνε τη μετάδοση της νομισματικής πολιτικής. Όπως απέδειξε το ιστορικό «whatever it takes» του Μάριο Ντράγκι το 2012, η αποτελεσματικότητα ενός μηχανισμού συχνά κρίνεται από την αποφασιστικότητα της ηγεσίας να προστατεύσει την Ευρωζώνη, ισορροπώντας με λεπτότητα ανάμεσα στη χρηματοπιστωτική σταθερότητα και τη δημοσιονομική πειθαρχία.