OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Το στοίχημα των τρισεκατομμυρίων στο AI: Ιστορική επανάσταση ή η μεγαλύτερη φούσκα στην ιστορία;
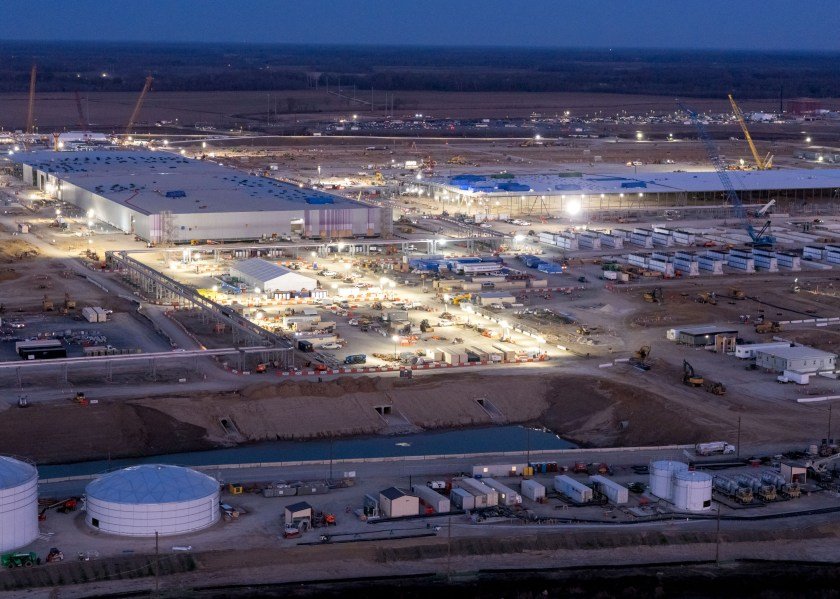
Η ραγδαία εξάπλωση της τεχνητής νοημοσύνης έχει πυροδοτήσει μια άνευ προηγουμένου κούρσα εξοπλισμών στον τεχνολογικό κλάδο. Οι λεγόμενοι «hyperscalers» —τεχνολογικοί κολοσσοί όπως η Alphabet, η Microsoft, η Amazon, η Meta και η Oracle— επενδύουν αστρονομικά ποσά για την κατασκευή γιγαντιαίων data centers, ποντάροντας στη μελλοντική κυριαρχία της παραγωγικής τεχνητής νοημοσύνης. Ωστόσο, οικονομολόγοι και αναλυτές αρχίζουν να κρούουν τον κώδωνα του κινδύνου για ένα οικονομικό άνοιγμα που ίσως αποδειχθεί μη βιώσιμο.
Το χάσμα μεταξύ δαπανών και πραγματικών εσόδων
Μόνο για το τρέχον έτος, οι κεφαλαιουχικές δαπάνες των κορυφαίων εταιρειών τεχνολογίας σε υποδομές AI αναμένεται να αγγίξουν τα 750 δισεκατομμύρια δολάρια, ενώ σε ορίζοντα τετραετίας οι συνολικές επενδύσεις ενδέχεται να ξεπεράσουν το δυσθεώρητο ποσό των 5 τρισεκατομμυρίων δολαρίων. Πρόκειται για μία από τις μεγαλύτερες επενδυτικές εκστρατείες στην παγκόσμια οικονομική ιστορία, η οποία αντιπροσωπεύει πλέον σχεδόν το 3% του αμερικανικού ΑΕΠ.
Εντούτοις, τα πραγματικά έσοδα από την τεχνητή νοημοσύνη κινούνται σε εντελώς διαφορετική κλίμακα. Όπως επισημαίνει ο Γκάρι Γκένσλερ, πρώην επικεφαλής της Επιτροπής Κεφαλαιαγοράς των ΗΠΑ (SEC) και καθηγητής στο MIT Sloan, τα ετήσια έσοδα του κλάδου εκτιμώνται μεταξύ 150 και 200 δισεκατομμυρίων δολαρίων. «Η πρόκληση έγκειται στο ότι οι δαπάνες δεν συνοδεύονται ακόμη από αντίστοιχα έσοδα. Το ερώτημα είναι αν αυτές οι επενδύσεις θα αποδώσουν στο μέλλον», υπογραμμίζει.
Η ανάλυση της Wharton: Ο κίνδυνος για τη «μεγαλύτερη κακή κατανομή κεφαλαίου»
Σε πρόσφατη μελέτη της, η Τζέσικα Γουόκτερ, καθηγήτρια χρηματοοικονομικών στο Wharton School του Πανεπιστημίου της Πενσυλβάνια και πρώην επικεφαλής οικονομολόγος της SEC, προσέγγισε το ζήτημα με καθαρά λογιστικούς όρους. Σύμφωνα με τους υπολογισμούς της, οι εταιρείες AI θα πρέπει να αυξήσουν την παραγωγικότητά τους κατά 2,7 φορές έως το 2030, προκειμένου να ισοσκελίσουν το κόστος κεφαλαίου, την απόσβεση των υποδομών και μια αναμενόμενη απόδοση 15%.
Παρότι μια τέτοια αύξηση παραγωγικότητας παρατηρήθηκε κατά την έκρηξη του διαδικτύου στα μέσα της δεκαετίας του 1990, τότε χρειάστηκε μια δεκαετία. Εάν η ανάπτυξη αυτή δεν επιτευχθεί μέσα στα επόμενα τέσσερα χρόνια, οι εταιρείες κινδυνεύουν να αδυνατούν να εξυπηρετήσουν το χρέος τους. «Εάν το άλμα παραγωγικότητας δεν υλοποιηθεί, η τρέχουσα ανάπτυξη υποδομών θα αποτελέσει τη μεγαλύτερη κακή κατανομή κεφαλαίου στην ιστορία», προειδοποιεί η Γουόκτερ.
Αρνητικές ταμειακές ροές και συστημικές πιέσεις
Η πίεση είναι ήδη ορατή στους ισολογισμούς. Αρκετές εταιρείες στρέφονται στον δανεισμό για να χρηματοδοτήσουν τα data centers τους, γεγονός που οδηγεί τις ελεύθερες ταμειακές ροές σε αρνητικό έδαφος. Χαρακτηριστικό παράδειγμα αποτελεί η Alphabet, η οποία, παρά τα εντυπωσιακά έσοδα ύψους 120 δισεκατομμυρίων δολαρίων στο τελευταίο τρίμηνο, κατέγραψε έλλειμμα ελεύθερων ταμειακών ροών ύψους 5,9 δισεκατομμυρίων δολαρίων —το πρώτο έλλειμμα από την εισαγωγή της Google στο χρηματιστήριο το 2004.
Καθώς η χρηματοδότηση των υποδομών διαχέεται στο ευρύτερο χρηματοπιστωτικό σύστημα, το ρίσκο δεν αφορά πλέον μόνο τους τεχνολογικούς κολοσσούς και συμμάχους όπως η OpenAI, αλλά τη σταθερότητα της ίδιας της παγκόσμιας οικονομίας, εάν η ζήτηση για υπολογιστική ισχύ AI αποδειχθεί κατώτερη των προσδοκιών.