OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Πετρέλαιο: Πόλεμος τιμών στη Μέση Ανατολή εν μέσω φόβων για υπερπροσφορά μετά τη σύγκρουση
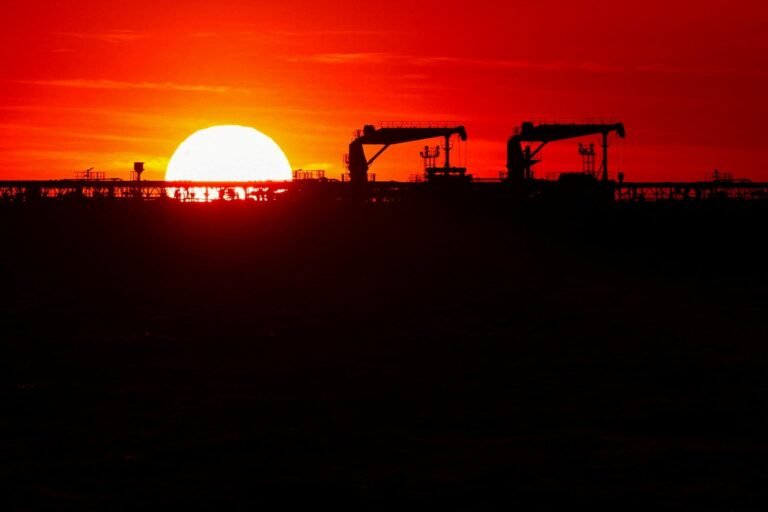
Σε έναν έντονο πόλεμο εκπτώσεων προχωρούν οι πετρελαιοπαραγωγές χώρες της Μέσης Ανατολής, σε μια προσπάθεια να εξασφαλίσουν αγοραστές και να διατηρήσουν τα μερίδια αγοράς τους. Έπειτα από μήνες έντονης ανησυχίας και σοβαρών ελλείψεων λόγω των στρατιωτικών συγκρούσεων με το Ιράν, το διεθνές ενεργειακό σκηνικό βρίσκεται πλέον αντιμέτωπο με το ακριβώς αντίθετο σενάριο: εκείνο μιας σημαντικής υπερπροσφοράς αργού.
Η ταχεία επαναλειτουργία των εμπορικών ροών και η ανάκαμψη των εξαγωγών μέσω των Στενών του Ορμούζ, σε συνδυασμό με την αυξημένη άντληση πετρελαίου από χώρες εκτός της περιοχής, όπως οι ΗΠΑ, η Βραζιλία και ο Καναδάς, έχουν εντείνει κατακόρυφα τον ανταγωνισμό. Την ίδια ώρα, το διεθνές Brent κατέγραψε εβδομαδιαία βουτιά άνω του 17% υποχωρώντας κοντά στα 97 δολάρια το βαρέλι —τη μεγαλύτερη πτώση από την εποχή της πανδημίας το 2020— καθώς οι αγορές προεξοφλούν πιθανή αποκλιμάκωση της έντασης.
Επιστροφή των ροών και ιστορικές εκπτώσεις από το Ριάντ
Σύμφωνα με ναυτιλιακά στοιχεία της Kpler, οι εξαγωγές αργού μέσω των Στενών του Ορμούζ ανήλθαν τον Οκτώβριο στα 10,3 εκατομμύρια βαρέλια ημερησίως, ανακάμπτοντας εντυπωσιακά από τα σχεδόν μηδενικά επίπεδα των πρώτων εβδομάδων της κρίσης. Συνυπολογίζοντας εναλλακτικές διαδρομές, όπως το λιμάνι Γιανμπού στην Ερυθρά Θάλασσα και τον τερματικό σταθμό Φουτζέιρα στα Ηνωμένα Αραβικά Εμιράτα, οι συνολικές ροές της περιοχής άγγιξαν τα 16,6 εκατ. βαρέλια την ημέρα, πλησιάζοντας τα προπολεμικά επίπεδα των 17 εκατομμυρίων.
Ενδεικτική της ασφυκτικής πίεσης που δέχονται οι εξαγωγείς είναι η κίνηση της Σαουδικής Αραβίας να μειώσει την τιμή του βασικού της αργού Arab Light για την Ασία κατά 2 δολάρια το βαρέλι. Η έκπτωση έναντι του δείκτη Oman/Dubai διαμορφώθηκε στα 6,50 δολάρια, αγγίζοντας το υψηλότερο επίπεδο από τον Μάιο του 2020. Παράλληλα, τα premiums στη φυσική αγορά συρρικνώθηκαν δραματικά, καθώς οι παραγωγοί προσπαθούν να αντισταθμίσουν το εκτιναγμένο κόστος μεταφοράς και ασφάλισης, το οποίο έχει ανέλθει στα 30 δολάρια ανά βαρέλι από μόλις 5 δολάρια προ κρίσης.
Το έλλειμμα διύλισης και ο δυσεπίλυτος γρίφος των αποθεμάτων
Ενώ η παγκόσμια παραγωγή αργού αυξήθηκε τον Οκτώβριο στα 85 εκατ. βαρέλια ημερησίως σύμφωνα με την Energy Aspects, η ζήτηση παραμένει ασθενής. Σημαντικός ανασταλτικός παράγοντας αποτελεί η παγκόσμια διυλιστική δυναμικότητα, η οποία έχει υποστεί βαρύ πλήγμα λόγω καταστροφών σε υποδομές της Μέσης Ανατολής αλλά και ουκρανικών επιθέσεων σε ρωσικά διυλιστήρια. Ως αποτέλεσμα, μεγάλο μέρος του διαθέσιμου αργού δεν μπορεί να μετατραπεί άμεσα σε τελικά καύσιμα, όπως ντίζελ και βενζίνη.
Ταυτόχρονα, η αποθήκευση του πλεονάσματος αποδεικνύεται οικονομικά ασύμφορη. Η δομή της αγοράς παραμένει σε καθεστώς «backwardation», όπου οι τιμές άμεσης παράδοσης είναι ακριβότερες από τα συμβόλαια μελλοντικής εκπλήρωσης, αποτρέποντας τους εμπόρους από το να διακρατούν φορτία. Έτσι, οι πετρελαιοπαραγωγοί της περιοχής έχουν εγκλωβιστεί στο δίλημμα: είτε να μειώσουν εκ νέου την παραγωγή είτε να κλιμακώσουν τις εκπτώσεις για να προσελκύσουν αγοραστές και να ανακτήσουν τα χαμένα κρατικά έσοδα.