OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Γαλλικά ομόλογα: Γιατί η εκτόξευση του spread στις 174 μονάδες ξυπνά το «φάντασμα» του 2011
Σε κατάσταση αυξημένου συναγερμού εισέρχονται εκ νέου οι ευρωπαϊκές αγορές ομολόγων, καθώς οι ισχυρές πιέσεις στους τίτλους του γαλλικού Δημοσίου επαναφέρουν στη μνήμη των επενδυτών τις σκοτεινές ημέρες της κρίσης χρέους της Ευρωζώνης. Η απόδοση του γαλλικού δεκαετούς ομολόγου εκτινάχθηκε στο 5,13%, σημειώνοντας το υψηλότερο επίπεδο από το 2002. Παράλληλα, το spread έναντι του γερμανικού bund διευρύνθηκε στις 174 μονάδες βάσης, ένα ιστορικό ρεκόρ που παραπέμπει ευθέως στις αναταράξεις του 2011 και καταδεικνύει την αυξανόμενη δυσπιστία των διεθνών χαρτοφυλακίων απέναντι στο Παρίσι.
Η «αχίλλειος πτέρνα» των ξένων κεφαλαίων και η στάση της Ιαπωνίας
Σύμφωνα με ρεπορτάζ της Wall Street Journal και στοιχεία του Bloomberg, η βασική αδυναμία της δεύτερης μεγαλύτερης οικονομίας της Ευρωπαϊκής Ένωσης εστιάζεται στην υπερβολική εξάρτησή της από ξένους δανειστές. Σχεδόν το 55% του γαλλικού δημόσιου χρέους βρίσκεται στα χέρια διεθνών επενδυτών, βάσει στοιχείων της Eurostat, ποσοστό δραματικά υψηλότερο σε σύγκριση με το 31% των ΗΠΑ ή το 13% της Ιαπωνίας. Ενώ σε περιόδους ομαλότητας αυτή η πολυφωνία προσέφερε ρευστότητα, σε συνθήκες μεταβλητότητας διευκολύνει τη γρήγορη έξοδο κεφαλαίων προς ασφαλέστερα καταφύγια, όπως τα αμερικανικά και τα γερμανικά κρατικά χρεόγραφα.
Κομβικό ρόλο διαδραματίζουν οι θεσμικοί επενδυτές της Ιαπωνίας, οι οποίοι κατέχουν παραδοσιακά σημαντικό μερίδιο του γαλλικού χρέους. Όπως επισημαίνει ο Κλάους Βίστεσεν, επικεφαλής οικονομολόγος για την Ευρωζώνη στην Pantheon Macroeconomics, οι Ιάπωνες επενδυτές κατείχαν ιστορικά το 10% με 15% των γαλλικών τίτλων. Ωστόσο, η άνοδος των εγχώριων επιτοκίων στην Ιαπωνία και το υψηλό κόστος αντιστάθμισης συναλλαγματικού κινδύνου μετά τις κινήσεις της ΕΚΤ δημιουργούν ισχυρά κίνητρα επαναπατρισμού των κεφαλαίων. Παρά το γεγονός ότι αναλυτές όπως ο Ρόχαν Κάνα της Barclays καταγράφουν αντιστάσεις, στελέχη όπως ο Τομοχίσα Φουτζίκι της Citigroup προβλέπουν σταδιακή αποχώρηση των ιαπωνικών κεφαλαίων από το γαλλικό χρέος.
Δημοσιονομικό αδιέξοδο, κοινωνική ένταση και ο κίνδυνος μετάδοσης
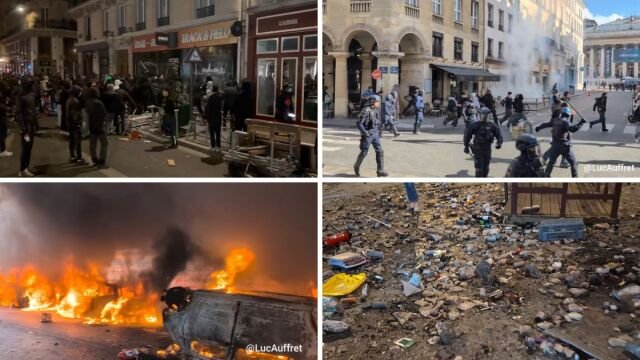
Η φυγή των αγοραστών συμπίπτει με ένα ιδιαίτερα περίπλοκο εσωτερικό πολιτικό τοπίο. Το έλλειμμα της Γαλλίας διαμορφώνεται στο 5,1% του ΑΕΠ, όμως οι έντονες κοινωνικές αντιδράσεις στους δρόμους του Παρισιού στερούν από την κυβέρνηση τα περιθώρια για αυστηρή δημοσιονομική προσαρμογή και περικοπές δαπανών. Όπως υπογραμμίζει ο Κονσταντίν Φάιτ, διαχειριστής της Pimco, οι επενδυτές απαιτούν ένα ρεαλιστικό και πειστικό σχέδιο δημοσιονομικής εξυγίανσης, σε μια εποχή όπου οι ελκυστικές αποδόσεις αφθονούν παγκοσμίως και το Παρίσι δεν αποτελεί πλέον μονόδρομο.
Το πρόβλημα, ωστόσο, δεν παραμένει εντός των γαλλικών συνόρων. Η διεύρυνση του ιταλικού spread έναντι της Γερμανίας στις 127 μονάδες βάσης επιβεβαιώνει ότι οι επενδυτές επανεκτιμούν συνολικά το ρίσκο της ευρωπαϊκής περιφέρειας. Διαχειριστές όπως ο Κρεγκ Βέισι της Guinness Global Investors ήδη αναδιαρθρώνουν τα χαρτοφυλάκιά τους μειώνοντας θέσεις σε ευρωπαϊκά ομόλογα. Εάν η πολιτική αβεβαιότητα στη Γαλλία παραταθεί ενόψει των εκλογικών αναμετρήσεων, η πίεση αναμένεται να μεταφερθεί ακόμη και στον σκληρό πυρήνα της Ευρωζώνης, απειλώντας να ανοίξει έναν νέο φαύλο κύκλο ακριβότερου δανεισμού για όλη τη Γηραιά Ήπειρο.