OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
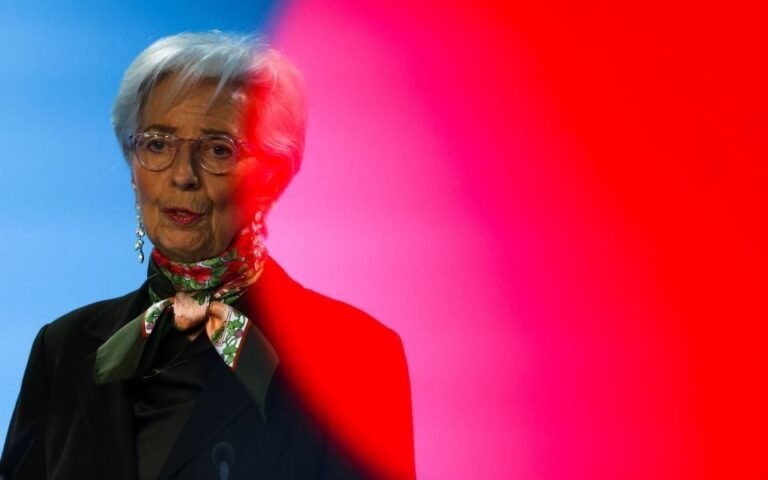
ΕΚΤ: «Τεστ αντοχής» με φόντο τη γαλλική κρίση και το ενεργειακό ράλι – Όλα τα βλέμματα στην Κριστίν Λαγκάρντ
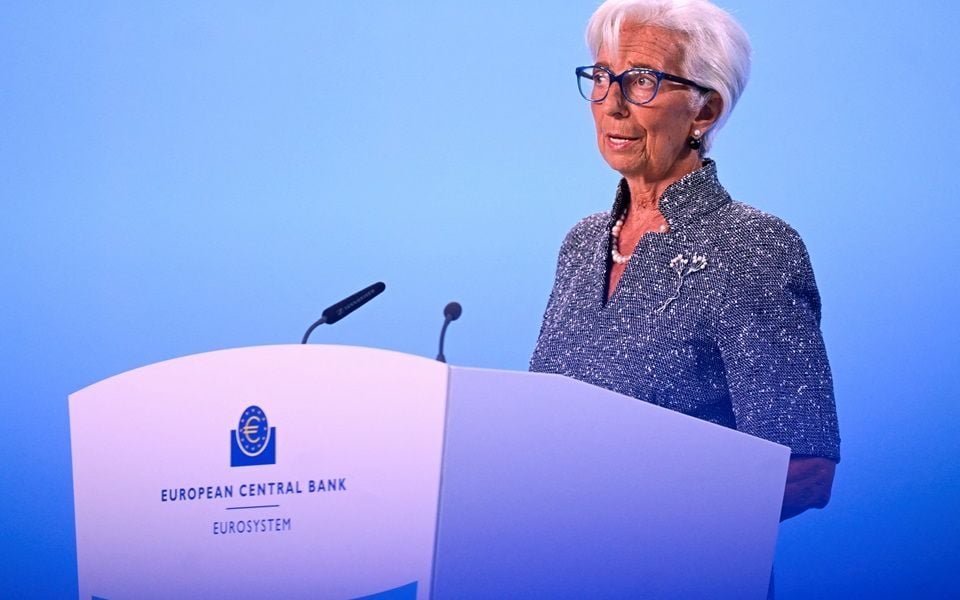
Σε ένα εξαιρετικά σύνθετο και ασταθές περιβάλλον καλείται να χαράξει νομισματική πολιτική η Ευρωπαϊκή Κεντρική Τράπεζα, καθώς οι αξιωματούχοι της ετοιμάζονται για την κρίσιμη συνεδρίαση της 28ης και 29ης Οκτωβρίου. Η αναζωπύρωση των πληθωριστικών κινδύνων εξαιτίας του ράλι των τιμών της ενέργειας πάνω από τα 110 δολάρια, σε συνδυασμό με την πρωτοφανή πολιτική και δημοσιονομική αναταραχή στη Γαλλία, διαμορφώνουν ένα δυσεπίλυτο παζλ για το Διοικητικό Συμβούλιο στη Φρανκφούρτη.
Στάση αναμονής για τα επιτόκια και «μετρημένη αντίδραση»
Η κυρίαρχη εκτίμηση των αγορών και των αναλυτών είναι ότι η ΕΚΤ θα επιλέξει να διατηρήσει αμετάβλητα τα βασικά της επιτόκια, με το επιτόκιο αποδοχής καταθέσεων να παραμένει στο 2,5%. Έχοντας ήδη προχωρήσει σε αυξήσεις τον Ιούνιο και τον Σεπτέμβριο προκειμένου να αναχαιτίσει τις πληθωριστικές πιέσεις, η ευρωτράπεζα αναμένεται να τηρήσει στάση αναμονής, με τους οικονομολόγους να τοποθετούν μια πιθανή νέα παρέμβαση των 25 μονάδων βάσης στον Δεκέμβριο.
Παράλληλα, η επικεφαλής της ΕΚΤ, Κριστίν Λαγκάρντ, δεν αναμένεται να παράσχει σαφή προσανατολισμό (forward guidance). Αντιθέτως, θα επιμείνει στη λήψη αποφάσεων ανά συνεδρίαση με βάση τα εκάστοτε μακροοικονομικά δεδομένα. Όπως επισημαίνουν αναλυτές της Barclays, η προσοχή θα στραφεί στη σύσφιξη των χρηματοπιστωτικών συνθηκών, η οποία επιβραδύνει την ανάπτυξη και περιορίζει τον πληθωρισμό, την ώρα που η πρόεδρος της ΕΚΤ υπεραμύνεται μιας «μετρημένης αντίδρασης» μπροστά στις έντονες αβεβαιότητες.
Ο πονοκέφαλος του πετρελαίου και οι πληθωριστικές πιέσεις
Ο γενικός πληθωρισμός στην Ευρωζώνη σκαρφάλωσε στο 3,8% τον Σεπτέμβριο –επίπεδο σχεδόν διπλάσιο του στόχου του 2%– τροφοδοτούμενος από την άνοδο του πετρελαίου κατά σχεδόν 80% φέτος. Εντούτοις, αξιωματούχοι όπως ο επικεφαλής οικονομολόγος Φίλιπ Λέιν διατηρούν μια συγκρατημένη ψυχραιμία, καθώς ο δομικός πληθωρισμός ενισχύθηκε οριακά στο 2,5% (από 2,4%), ένδειξη πως οι δευτερογενείς επιπτώσεις σε μισθούς και ευρύτερες τιμές παραμένουν προς το παρόν υπό έλεγχο.
Παρ’ όλα αυτά, στρατηγικοί αναλυτές της Rabobank προειδοποιούν ότι ενδεχόμενη κλιμάκωση των γεωπολιτικών εντάσεων στη Μέση Ανατολή θα μπορούσε να παρατείνει τον κύκλο αυστηροποίησης της νομισματικής πολιτικής έως και το 2027, με τις αγορές να προεξοφλούν ήδη δύο επιπλέον αυξήσεις τα επόμενα χρόνια.
Το sell-off στα γαλλικά ομόλογα και η στάση απέναντι στο Παρίσι
Το πλέον φλέγον ζήτημα για την Κριστίν Λαγκάρντ παραμένει το έντονο sell-off στα κρατικά ομόλογα της πατρίδας της. Το κόστος δανεισμού του γαλλικού δεκαετούς τίτλου εκτινάχθηκε σε υψηλό 24 ετών, ξεπερνώντας το 5%, ενώ το spread έναντι του γερμανικού Bund διευρύνθηκε δραματικά στις 170 μονάδες βάσης (από 92 μονάδες τον προηγούμενο μήνα). Η αποδυναμωμένη κυβέρνηση στο Παρίσι και η κοινωνική αναταραχή υπονομεύουν κάθε σχέδιο δημοσιονομικής εξυγίανσης.
Παρά την πίεση, η ΕΚΤ δεν προτίθεται να ενεργοποιήσει το Μέσο Προστασίας της Μετάδοσης (TPI) για να στηρίξει τη Γαλλία. Η ηγεσία της κεντρικής τράπεζας καθιστά σαφές ότι το Παρίσι οφείλει να επιλύσει αυτόνομα τα προβλήματα του χρέους του. Σύμφωνα με αναλυτές της Berenberg, το TPI θα μπορούσε να επιστρατευθεί αποκλειστικά για να προστατεύσει άλλες οικονομίες της Ευρωζώνης από ενδεχόμενο ντόμινο μετάδοσης της γαλλικής κρίσης, διατηρώντας έτσι τις διαχωριστικές γραμμές μεταξύ νομισματικής και δημοσιονομικής ευθύνης.