OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Morningstar DBRS: Επιστρέφει το «doom loop» τραπεζών και ομολόγων – Στα 4,5 τρισ. ευρώ τα χαρτοφυλάκια
Το λεγόμενο «doom loop», ο ιστορικός φαύλος κύκλος αλληλεξάρτησης μεταξύ τραπεζών και κρατικού χρέους, επανέρχεται στο προσκήνιο της ευρωπαϊκής οικονομίας. Η άνοδος των επιτοκίων, η αύξηση του κόστους δανεισμού για τις κυβερνήσεις και οι εκτεταμένες εκδόσεις νέου χρέους αναζωπυρώνουν τις συζητήσεις γύρω από τους κινδύνους που ελλοχεύουν για το τραπεζικό σύστημα. Σύμφωνα με νέα ανάλυση του οίκου αξιολόγησης Morningstar DBRS, τα χαρτοφυλάκια κρατικών ομολόγων των ευρωπαϊκών τραπεζών έχουν σημειώσει εντυπωσιακή άνοδο, ωστόσο η ανθεκτικότητα των ιδρυμάτων εμφανίζεται σημαντικά ενισχυμένη σε σχέση με το παρελθόν.
Η εκτόξευση των χαρτοφυλακίων στα 4,54 τρισεκατομμύρια ευρώ
Με τις αποδόσεις των ευρωπαϊκών κρατικών ομολόγων να κινούνται στα υψηλότερα επίπεδα της τελευταίας δεκαετίας, τα ερωτήματα σχετικά με την έκθεση του χρηματοπιστωτικού κλάδου πληθαίνουν. Τα στοιχεία της Morningstar DBRS δείχνουν ότι τα χαρτοφυλάκια κρατικών τίτλων των ευρωπαϊκών τραπεζών αυξήθηκαν κατά 44%, φτάνοντας στο ιστορικό υψηλό των 4,54 τρισεκατομμυρίων ευρώ, έναντι 3,14 τρισεκατομμυρίων ευρώ στα τέλη του 2022.
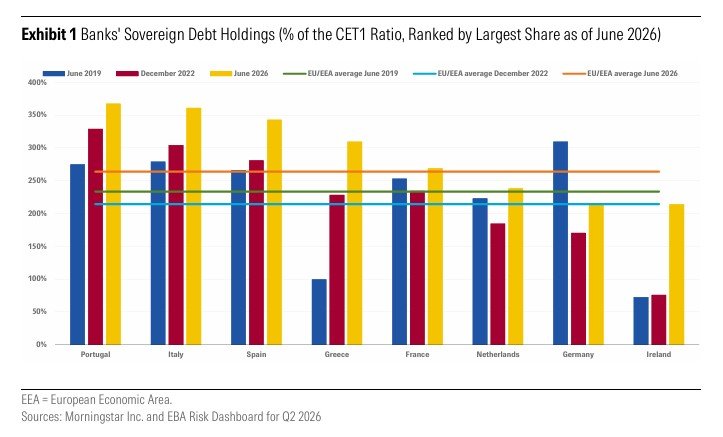
Η αύξηση αυτή αποτυπώνεται καθαρά και στους δείκτες κεφαλαιακής έκθεσης. Συγκεκριμένα, η συνολική έκθεση σε κρατικό χρέος αντιστοιχεί πλέον στο 264% του δείκτη βασικών εποπτικών κεφαλαίων (CET1), έναντι 214% στα τέλη του 2022. Παράλληλα, ο λόγος των κρατικών ομολόγων προς το σύνολο του τραπεζικού ενεργητικού διαμορφώθηκε στο 14,7% από 11,6%, καταγράφοντας τα υψηλότερα επίπεδα από το 2019.
Γιατί ο κίνδυνος ενός νέου «φαύλου κύκλου» είναι σήμερα περιορισμένος
Παρά την αύξηση των μεγεθών, οι αναλυτές του οίκου υπογραμμίζουν ότι η σχέση αλληλεξάρτησης μεταξύ κρατικού και τραπεζικού ρίσκου είναι σήμερα ουσιωδώς διαφορετική και λιγότερο άμεση. Οι ευρωπαϊκές τράπεζες παρουσιάζουν πολύ μεγαλύτερη γεωγραφική διαφοροποίηση στα χαρτοφυλάκιά τους, με αισθητά μικρότερη συγκέντρωση σε ομόλογα του εγχώριου δημοσίου, ενώ λειτουργούν υπό ένα σαφώς πιο αυστηρό εποπτικό πλαίσιο.
Όπως επισημαίνει ο Ρικάρντο Σανθ-Ράμος, στέλεχος της Morningstar DBRS, παρότι τα χαρτοφυλάκια μεγαλύτερης διάρκειας και οι υψηλότερες αποδόσεις εντείνουν την ευαισθησία στα επιτόκια, ένα μεγάλο ποσοστό των ομολόγων αποτιμάται σε αποσβεσμένο κόστος. Αυτός ο παράγοντας, σε συνδυασμό με την ισχυρή κερδοφορία και την επάρκεια κεφαλαίων, λειτουργεί ως ισχυρό ανάχωμα απέναντι στις αναταράξεις της αγοράς.
Από τις πιστωτικές ζημίες στον επιτοκιακό κίνδυνο
Η Morningstar DBRS επισημαίνει ότι η φύση του κινδύνου έχει μετατοπιστεί: το κύριο σημείο προσοχής δεν είναι πλέον οι άμεσες πιστωτικές ζημίες ή ο κίνδυνος αθέτησης πληρωμών από τα κράτη, αλλά οι πιέσεις στις αποτιμήσεις των χαρτοφυλακίων λόγω των υψηλών επιτοκίων. Ακόμη και σε αυτό το σενάριο, ο αντίκτυπος στα ευρωπαϊκά ιδρύματα εκτιμάται ως πλήρως διαχειρίσιμος.
Ως εκ τούτου, ο οίκος αξιολόγησης θεωρεί εξαιρετικά απίθανο η έκθεση στο κρατικό χρέος και οι αυξημένες αποδόσεις των ομολόγων να αποτελέσουν, από μόνες τους, αιτία για ευρείας κλίμακας υποβαθμίσεις των ευρωπαϊκών τραπεζών, καθησυχάζοντας τις αγορές για την ανθεκτικότητα του συστήματος.