OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
JPMorgan: Γιατί οι ανησυχίες για το χρέος της CoreWeave είναι υπερβολικές – Το ισχυρό μοντέλο στο AI
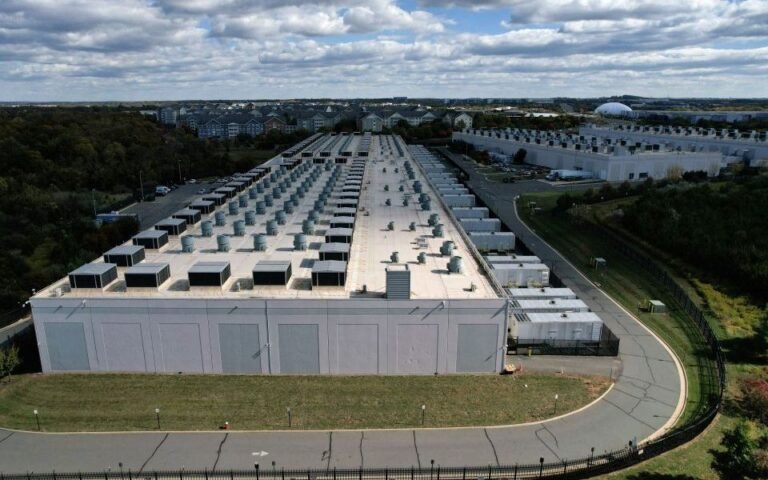
Οι πρόσφατοι κλυδωνισμοί στις διεθνείς αγορές και η άνοδος των αποδόσεων των ομολόγων επανέφεραν στο προσκήνιο τον σκεπτικισμό γύρω από τις υπέρογκες κεφαλαιουχικές δαπάνες στον τομέα της τεχνητής νοημοσύνης. Στο επίκεντρο αυτών των πιέσεων βρέθηκε η CoreWeave, ένας από τους πλέον ανερχόμενους παρόχους υπολογιστικής ισχύος για εφαρμογές AI, η μετοχή της οποίας υποχώρησε κατά περίπου 20% την προηγούμενη εβδομάδα. Ωστόσο, αναλυτές της JPMorgan Chase & Co. σπεύδουν να καθησυχάσουν το επενδυτικό κοινό, επισημαίνοντας ότι οι ανησυχίες σχετικά με το χρέος και την ταχεία κατανάλωση ρευστότητας της εταιρείας είναι εν πολλοίς υπερβολικές.
Η ανάλυση της JPMorgan και η θωράκιση των μακροπρόθεσμων συμβολαίων
Σύμφωνα με αναλυτικό ενημερωτικό σημείωμα αναλυτών της JPMorgan, με επικεφαλής τον Σαμίκ Τσάτερτζι, η αυξημένη ανάγκη για χρηματοδότηση δεν αποτελεί ένδειξη αδυναμίας, αλλά φυσικό επακόλουθο της επιθετικής και ταχύτατης γεωγραφικής και τεχνολογικής επέκτασης της CoreWeave. Οι αναλυτές υπογραμμίζουν ότι η θεμελιώδης ζήτηση για υπολογιστική ισχύ παραμένει αμείωτη, παρά τις επιφυλάξεις που εξέφρασε πρόσφατα η Gartner σχετικά με τους ρυθμούς απόδοσης των επενδύσεων στο AI.
Το βασικό πλεονέκτημα της CoreWeave έγκειται στις μακροπρόθεσμες συμβάσεις τύπου «take-or-pay». Οι συμφωνίες αυτές δεσμεύουν τους πελάτες πριν καν τεθεί σε λειτουργία η νέα δυναμικότητα, διασφαλίζοντας σταθερές χρηματοοικονομικές ροές. Σύμφωνα με την αμερικανική επενδυτική τράπεζα, ένα τυπικό πενταετές συμβόλαιο προσφέρει εσωτερικό βαθμό απόδοσης (IRR) στο μεσαίο εύρος των διψήφιων ποσοστών, ξεπερνώντας σημαντικά το σταθμισμένο κόστος κεφαλαίου (WACC) της εταιρείας, το οποίο υπολογίζεται μεταξύ 9% και 11%. Επιπλέον, προσφέρεται η προοπτική περαιτέρω κερδοφορίας μέσω της επανασύναψης συμβάσεων για τις μονάδες επεξεργασίας γραφικών (GPU) μετά την ολοκλήρωση της αρχικής πενταετίας.
Διαχείριση μόχλευσης και περιθώρια ασφαλείας
Η JPMorgan αναλύει επίσης το προφίλ κινδύνου του χρέους, αποτυπώνοντας ένα ασφαλές πλαίσιο διαχείρισης. Σε ένα συντηρητικό επιχειρηματικό σενάριο, οι κεφαλαιουχικές δαπάνες αντιστοιχούν περίπου στο 51% της συνολικής αξίας μιας πενταετούς σύμβασης, με το 80% αυτών να καλύπτεται από εξειδικευμένο δανεισμό συνδεδεμένο με συγκεκριμένα περιουσιακά στοιχεία (asset-backed debt).
Ακόμη και μετά την πλήρη εξυπηρέτηση αυτών των δανειακών υποχρεώσεων, η CoreWeave υπολογίζεται ότι διακρατά ρευστότητα που ισοδυναμεί με το 16% της αξίας του συμβολαίου. Το συγκεκριμένο απόθεμα επαρκεί για να καλύψει τα λειτουργικά έξοδα των κέντρων δεδομένων (data centers) για μία ολόκληρη πενταετία, ακόμη και στην ακραία περίπτωση που ένας πελάτης δεν προχωρήσει στην ανανέωση της συνεργασίας του.
Η πρόκληση του cash burn και ο ορίζοντας του 2030
Παρά τα ανθεκτικά θεμελιώδη μεγέθη, η έντονη πίεση στα ταμειακά διαθέσιμα θα εξακολουθήσει να υφίσταται μεσοπρόθεσμα. Η δημιουργία υποδομών μεγάλης κλίμακας απαιτεί τεράστια εμπροσθοβαρή κεφάλαια. Όπως υπολογίζει η JPMorgan, κάθε γιγαβάτ (GW) πλήρους ισχύος απαιτεί αρχική επένδυση άνω των 35 δισεκατομμυρίων δολαρίων, αν και μπορεί να αποφέρει ετήσια έσοδα από 10 έως 15 δισεκατομμύρια δολάρια.
Το γεγονός ότι η CoreWeave «καίει» μετρητά δεν οφείλεται σε ελλειμματικά έργα, αλλά στο ότι η νέα δυναμικότητα που προστίθεται ετησίως υπερβαίνει κατά πολύ την ήδη εγκατεστημένη βάση. Κατά την εκτίμηση της JPMorgan, η εταιρεία αναμένεται να επιτύχει πλήρη αυτοχρηματοδότηση της επέκτασής της γύρω στο 2030, όταν η ώριμη επιχειρησιακή της δυναμικότητα θα είναι τέσσερις έως πέντε φορές μεγαλύτερη από τον ετήσιο ρυθμό νέων προσθηκών.