OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Τεχνητή Νοημοσύνη: Το «βουνό» χρέους των 3 τρισ. δολαρίων και ο φόβος για ένα ντόμινο χρεοκοπιών
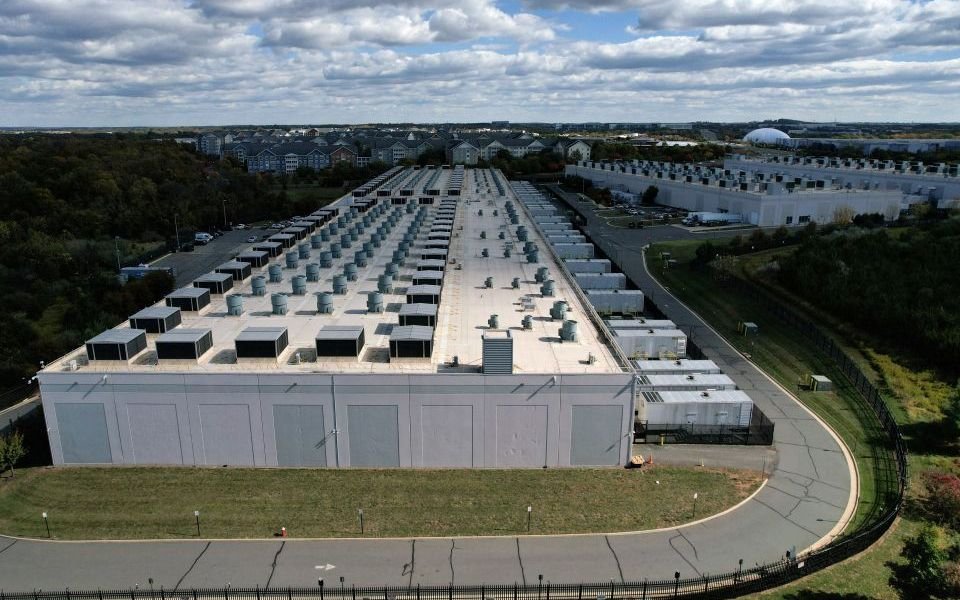
Η εκρηκτική ανάπτυξη της τεχνητής νοημοσύνης δεν τροφοδοτείται πλέον μόνο από τον τεχνολογικό ενθουσιασμό, αλλά κυρίως από έναν πρωτοφανή όγκο δανειακών κεφαλαίων. Καθώς οι κεφαλαιουχικές απαιτήσεις για data centers και υποδομές κλιμακώνονται ραγδαία, οι αγορές αρχίζουν να τιμολογούν τον κίνδυνο ενός πιθανού κραχ. Σύμφωνα με τα credit default swaps, οι πιθανότητες χρεοκοπίας της CoreWeave —μίας εκ των κορυφαίων εταιρειών «neocloud» που εκμισθώνει υπολογιστική ισχύ για μοντέλα AI— ξεπερνούν το 60% σε ορίζοντα πενταετίας. Το ανησυχητικό είναι ότι από τις δέκα εισηγμένες εταιρείες του συγκεκριμένου κλάδου, μόλις δύο καταγράφουν κερδοφορία, παρότι ο συνολικός δανεισμός τους αγγίζει τα 100 δισεκατομμύρια δολάρια, ποσό τριπλάσιο των ετήσιων εσόδων τους.
Από τις ταμειακές ροές στην επιθετική μόχλευση
Μέχρι πρόσφατα, οι τεχνολογικοί κολοσσοί χρηματοδοτούσαν τα σχέδιά τους μέσω των ισχυρών ταμειακών τους ροών. Πλέον, τα απαιτούμενα κεφάλαια υπερβαίνουν κατά πολύ τα λειτουργικά έσοδα. Σύμφωνα με εκτιμήσεις της JP Morgan, οι συνολικές κεφαλαιουχικές δαπάνες για την τεχνητή νοημοσύνη θα φτάσουν τα 5,5 τρισεκατομμύρια δολάρια έως το 2030, με το 75% του ποσού αυτού να αναμένεται να καλυφθεί μέσω δανεισμού.
Οι τέσσερις μεγάλοι «hyperscalers» των ΗΠΑ —Alphabet, Amazon, Microsoft και Meta— έχουν αντλήσει 214 δισεκατομμύρια δολάρια από τις αρχές του έτους, έναντι 83 δισεκατομμυρίων για ολόκληρο το 2023. Παράλληλα, η Oracle εμφανίζει συνολικό χρέος 169 δισεκατομμυρίων δολαρίων, ενώ οι SoftBank και SpaceX έχουν προσθέσει άλλα 91 δισεκατομμύρια σε δανειακές υποχρεώσεις. Εάν προστεθούν τα ομόλογα εταιρειών ημιαγωγών όπως η Nvidia (84 δισ. δολάρια) και τα οχήματα ειδικού σκοπού (SPVs), το νέο χρέος που συνδέεται άμεσα με την AI φέτος προσεγγίζει τα 850 δισεκατομμύρια δολάρια, εκτοξεύοντας το συνολικό συσσωρευμένο χρέος του κλάδου πάνω από τα 3 τρισεκατομμύρια δολάρια.
Σύνθετες δομές χρηματοδότησης και κρυφές δεσμεύσεις
Για να διατηρήσουν τον ρυθμό ανάπτυξης, οι εταιρείες υιοθετούν ολοένα πιο ευφάνταστες χρηματοοικονομικές μεθόδους. Χαρακτηριστικό παράδειγμα αποτελεί η λήψη δανείων με ενέχυρο τα ίδια τα εξειδικευμένα τσιπ επεξεργασίας, πρακτική που καθιστά την αποτίμηση του επενδυτικού ρίσκου εξαιρετικά περίπλοκη. Πέρα όμως από τον καθαρό δανεισμό, καταγράφεται ένα τεράστιο πλέγμα έμμεσων δεσμεύσεων: οι πέντε μεγαλύτεροι πάροχοι cloud έχουν υποχρεώσεις μισθώσεων άνω των 250 δισεκατομμυρίων δολαρίων στους ισολογισμούς τους, με μελλοντικές συμβάσεις 1,2 τρισεκατομμυρίων δολαρίων να τελούν υπό αναμονή, παράλληλα με προαγορές εξοπλισμού ύψους 1,5 τρισεκατομμυρίου δολαρίων.
Ποιοι επωμίζονται το ρίσκο σε περίπτωση κρίσης
Το ρίσκο αυτής της πιστωτικής επέκτασης έχει ήδη διαχυθεί στο ευρύτερο χρηματοπιστωτικό σύστημα. Μεγάλοι διαχειριστές κεφαλαίων όπως η Pimco —η οποία επένδυσε 18 δισεκατομμύρια δολάρια στο data center «Hyperion» της Meta στη Λουιζιάνα— μεταπωλούν τμήματα των ομολόγων σε συνταξιοδοτικά ταμεία και ασφαλιστικές εταιρείες. Επίσης, πάροχοι ιδιωτικών πιστώσεων, όπως οι Apollo και Blackstone, έχουν αναλάβει κεντρικό ρόλο στη δομή αυτών των συμφωνιών.
Η ευπάθεια του μοντέλου έγκειται στο υψηλό κόστος χρήματος λόγω πληθωρισμού, αλλά κυρίως στον κίνδυνο επιβράδυνσης της πραγματικής ζήτησης. Εάν η απόδοση των επενδύσεων δεν δικαιώσει τις προσδοκίες, ενδεχόμενη αναβολή των δημόσιων εγγραφών (IPOs) κολοσσών όπως η OpenAI και η Anthropic θα μπορούσε να πυροδοτήσει μαζική επανεκτίμηση του ρίσκου, αφήνοντας θεσμικούς επενδυτές και ταμεία εκτεθειμένα σε έναν πρωτοφανή κύκλο επισφαλειών.