OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Γαλλία σε τεντωμένο σχοινί: Οι προειδοποιήσεις των αγορών και οι τρεις διέξοδοι από τη δημοσιονομική κρίση
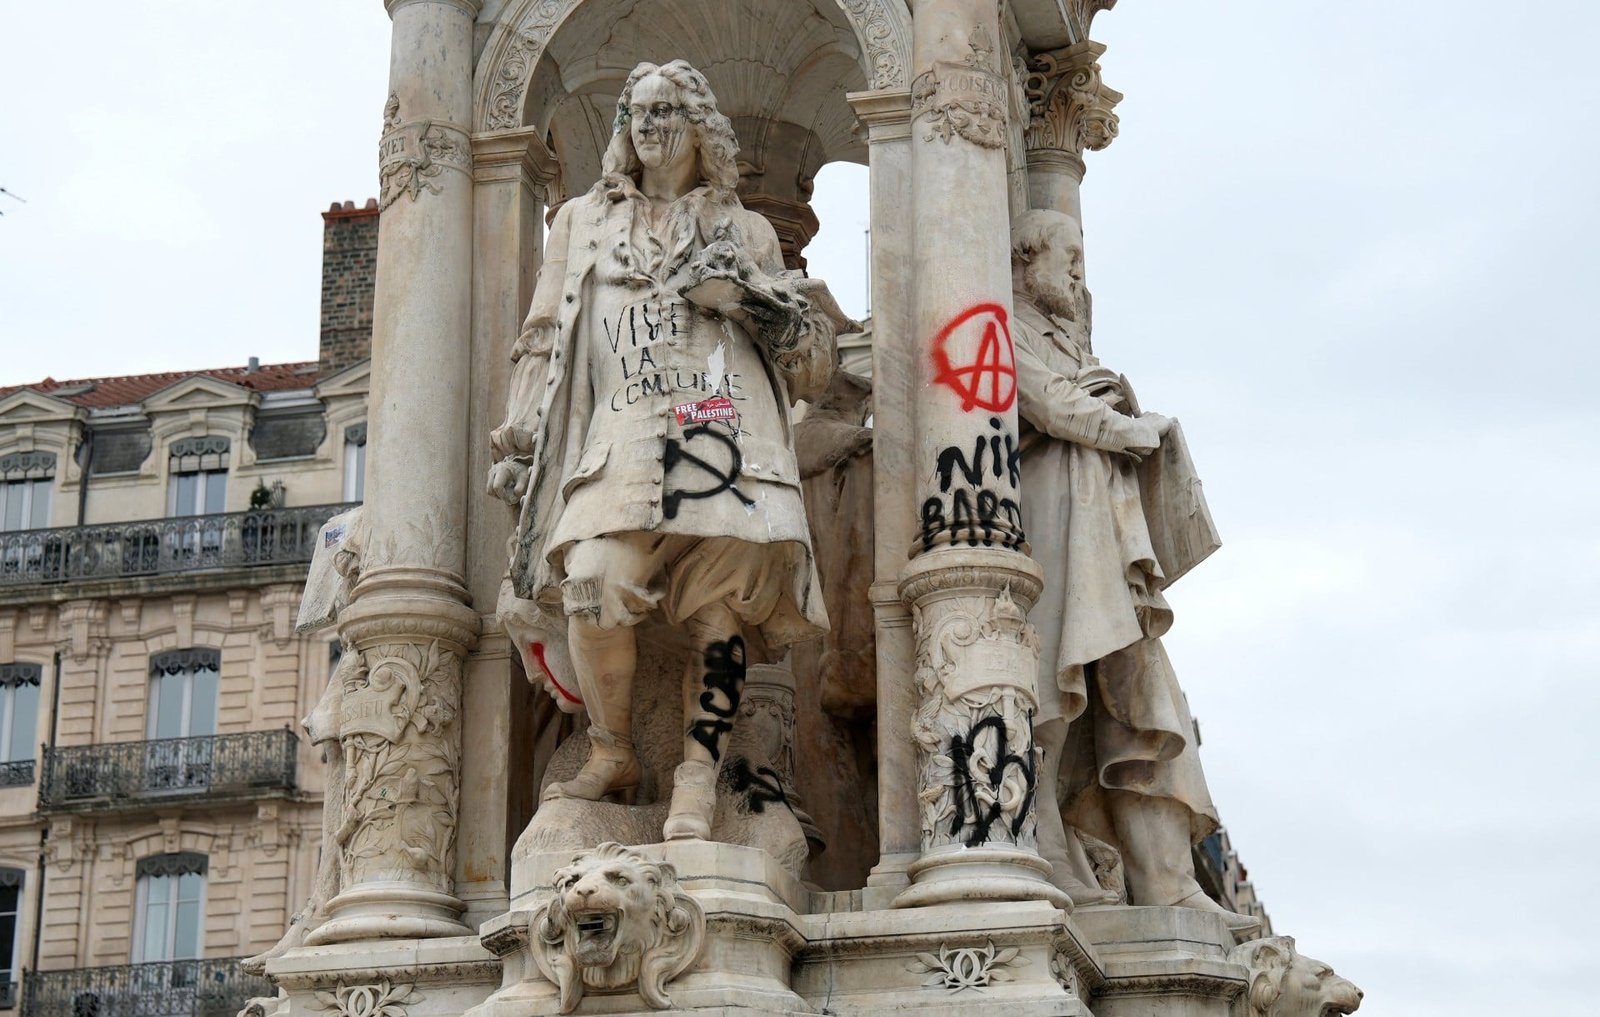
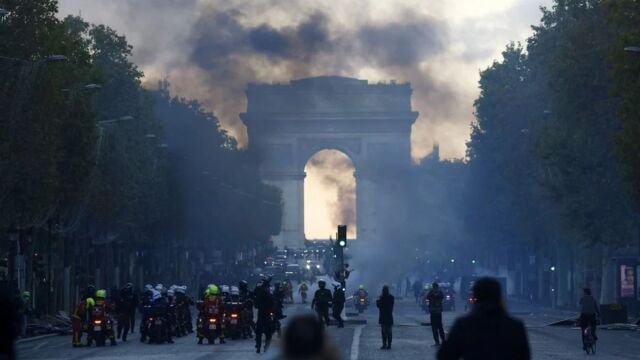
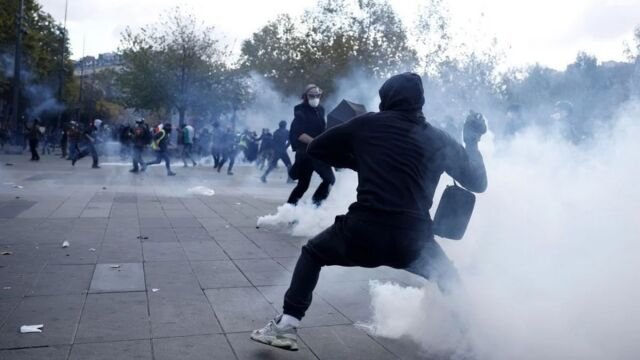
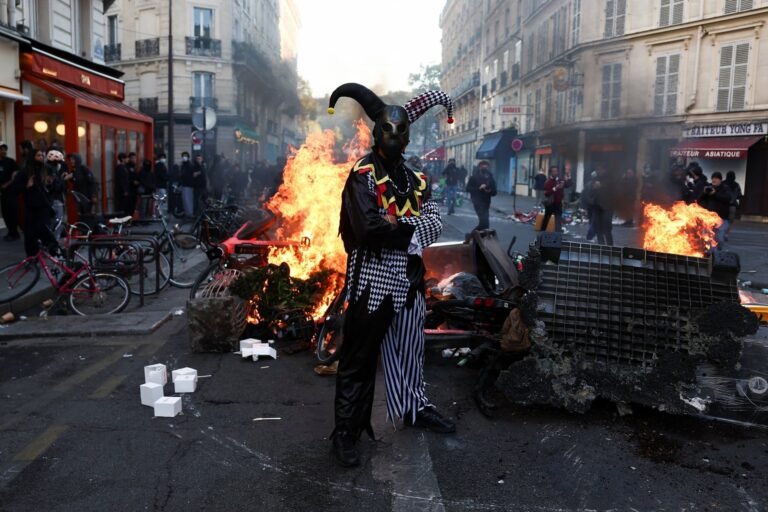
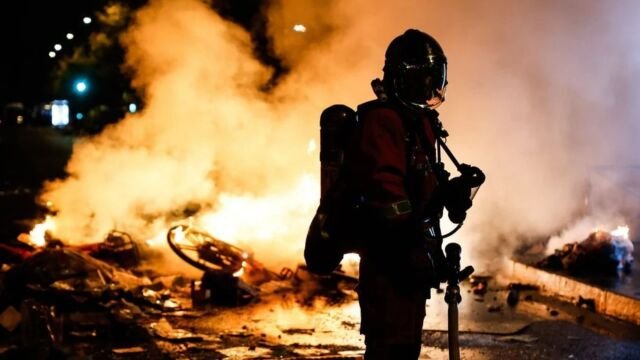
Σε παρατεταμένη δοκιμασία εισέρχεται η γαλλική οικονομία, καθώς η πολιτική αβεβαιότητα και η κοινωνική αναταραχή έχουν μεταφερθεί με ιδιαίτερη σφοδρότητα στις αγορές κρατικών ομολόγων. Η κυβέρνηση υπό τον πρόεδρο Εμανουέλ Μακρόν βρίσκεται αντιμέτωπη με μια διπλή πρόκληση: να ανακτήσει την αξιοπιστία της απέναντι στους πολίτες, κατευνάζοντας τις μαζικές διαμαρτυρίες, και ταυτόχρονα να πείσει τους διεθνείς επενδυτές προτού η αύξηση του κόστους δανεισμού καταστήσει απαγορευτική κάθε προσπάθεια δημοσιονομικής εξυγίανσης.
Οι κορυφαίοι επενδυτικοί οίκοι και οι οργανισμοί αξιολόγησης συγκλίνουν στην εκτίμηση ότι η Γαλλία βρίσκεται αντιμέτωπη με ένα βαθύ, διαρθρωτικό πρόβλημα, το οποίο επιβαρύνεται από ένα δημόσιο χρέος που προσεγγίζει το 119% του ΑΕΠ και την απουσία δημοσιονομικού πλεονάσματος από το μακρινό 1974. Οι πρόσφατες αναταράξεις οδήγησαν την απόδοση του 10ετούς γαλλικού ομολόγου πάνω από το 4,9%, με το spread έναντι του γερμανικού Bund να κινείται γύρω στις 145 με 147 μονάδες βάσης, προσεγγίζοντας επίπεδα που είχαν να καταγραφούν από την κρίση χρέους του 2011.
Οι τρεις «δρόμοι διαφυγής» σύμφωνα με την Goldman Sachs
Μέσα σε αυτό το ασφυκτικό περιβάλλον, η Goldman Sachs επιχειρεί να χαρτογραφήσει τις πιθανές διεξόδους που θα μπορούσαν να ανακόψουν το ράλι των γαλλικών spreads. Η αμερικανική τράπεζα προσδιορίζει τρεις συγκεκριμένους καταλύτες, επισημαίνοντας ωστόσο ότι κανένας δεν αποτελεί εύκολη ή άμεσα διασφαλισμένη υπόθεση.
Ο πρώτος καταλύτης αφορά μια ουσιαστική αποκλιμάκωση στις διεθνείς τιμές του πετρελαίου, εξέλιξη που θα περιόριζε τις πληθωριστικές πιέσεις και θα επέτρεπε τη μείωση των αποδόσεων διεθνώς. Ωστόσο, η πορεία αυτή εξαρτάται σε μεγάλο βαθμό από τις ευμετάβλητες γεωπολιτικές ισορροπίες στη Μέση Ανατολή. Ο δεύτερος παράγοντας συνδέεται με τη στάση της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), η οποία θα μπορούσε να λειτουργήσει υποστηρικτικά, ακόμη και χωρίς άμεσες μειώσεις επιτοκίων, μέσω επιβράδυνσης του ρυθμού ποσοτικής σύσφιγξης.
Η τρίτη και πλέον απαιτητική προϋπόθεση είναι πολιτικής φύσεως: η παρουσίαση ενός απόλυτα αξιόπιστου και δεσμευτικού προγράμματος δημοσιονομικής προσαρμογής, ιδιαίτερα ενόψει των κρίσιμων προεδρικών εκλογών. Όπως υπογραμμίζει η Σάρον Μπελ, επικεφαλής στρατηγικής της Goldman Sachs για τις ευρωπαϊκές μετοχές, η χώρα δύσκολα θα αποφύγει την υιοθέτηση επώδυνων μεταρρυθμίσεων για να σταθεροποιήσει τα δημόσια οικονομικά της.
Το πολιτικό αδιέξοδο και ο κίνδυνος μετάδοσης στην Ευρωζώνη
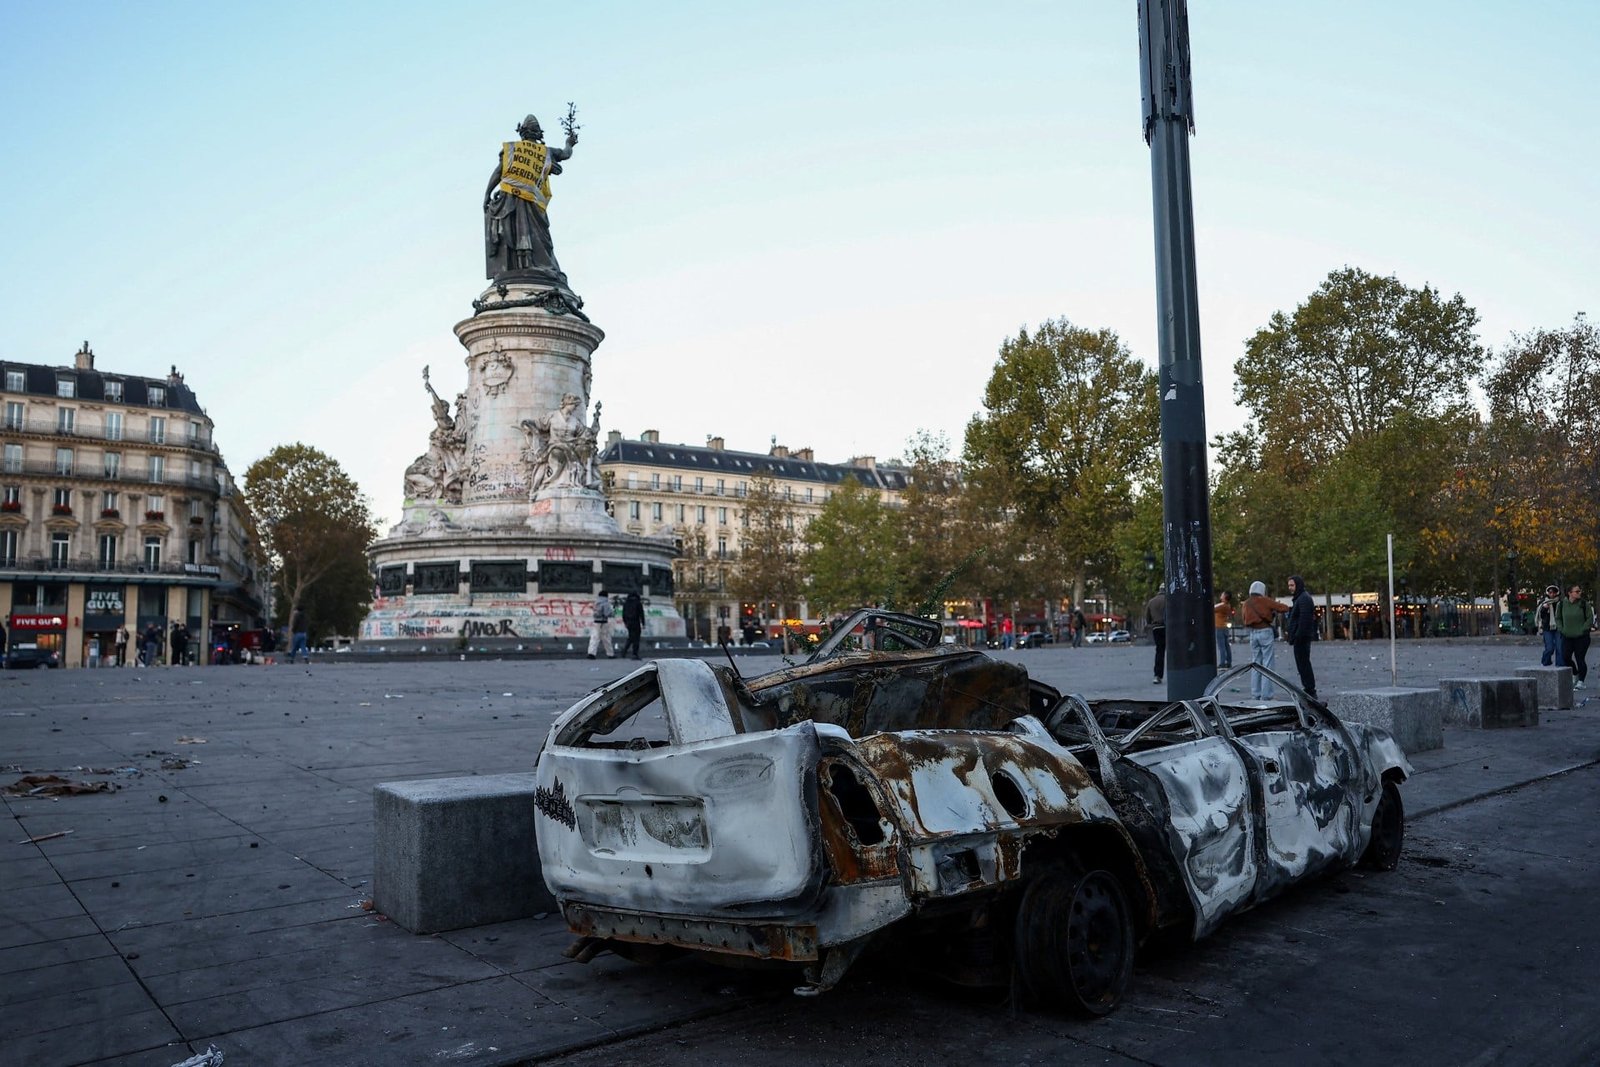
Την ίδια ώρα, η Morningstar DBRS εστιάζει στην πολιτική διάσταση της κρίσης, προειδοποιώντας ότι οι μαζικές διαδηλώσεις και ο κοινοβουλευτικός κατακερματισμός στερούν από το Παρίσι τα περιθώρια για αυξήσεις φόρων ή περικοπές δαπανών. Ο οίκος, ο οποίος έχει ήδη θέσει σε αρνητική προοπτική τη διαβάθμιση AA της Γαλλίας, υπογραμμίζει το επικίνδυνο χάσμα ανάμεσα στον χρόνο των πολιτικών εξελίξεων και τους ταχύτατους ρυθμούς των χρηματαγορών. Στο επίκεντρο βρίσκεται ο στόχος μείωσης του ελλείμματος στο 5% του ΑΕΠ, ο οποίος κινδυνεύει να ακυρωθεί εάν η κυβέρνηση υποχωρήσει σε κοινωνικές πιέσεις.
Από την πλευρά της, η Capital Economics εμφανίζεται συγκρατημένα αισιόδοξη όσον αφορά την αποφυγή μιας γενικευμένης ευρωπαϊκής μετάδοσης. Παρότι εκτιμά ότι τα γαλλικά spreads έχουν περιθώριο περαιτέρω διεύρυνσης και η κατάσταση στο Παρίσι θα επιδεινωθεί προτού βελτιωθεί, υπογραμμίζει ότι η Ευρωζώνη σήμερα διαθέτει ισχυρότερη αρχιτεκτονική από ό,τι την περίοδο 2010–2012. Οι ευρωπαϊκές τράπεζες διαθέτουν υψηλότερα κεφάλαια, ενώ η ΕΚΤ έχει στη διάθεσή της αποτελεσματικά εργαλεία παρέμβασης για να περιορίσει τους συστημικούς κλυδωνισμούς.