OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Χρηματιστήριο Αθηνών: Νέα ισχυρή διόρθωση κάτω από τις 2.600 μονάδες με τραπεζική βουτιά
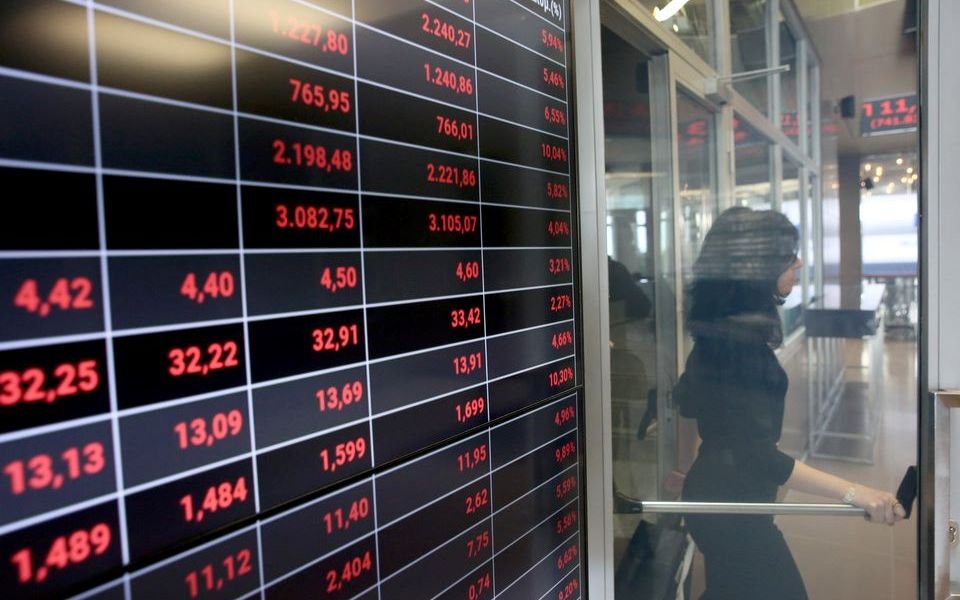
Σε καθοδική τροχιά παρέμεινε η εγχώρια χρηματιστηριακή αγορά, με τον Γενικό Δείκτη να υποχωρεί εκ νέου κάτω από το ψυχολογικό όριο των 2.600 μονάδων. Οι έντονες πιέσεις και οι εκτεταμένες ρευστοποιήσεις στον τραπεζικό κλάδο για δεύτερη διαδοχική συνεδρίαση διαμόρφωσαν ένα έντονα αρνητικό σκηνικό στη Λεωφόρο Αθηνών, σε συντονισμό με το επιφυλακτικό κλίμα που επικρατεί στις διεθνείς αγορές.
Ο Γενικός Δείκτης έκλεισε στο χαμηλό της ημέρας, στις 2.584,51 μονάδες, καταγράφοντας απώλειες 2,02%, ενώ ενδοσυνεδριακά είχε φτάσει έως τις 2.633,18 μονάδες (-0,19%). Η συναλλακτική δραστηριότητα διατηρήθηκε σε ιδιαίτερα υψηλά επίπεδα, με την αξία των συναλλαγών να διαμορφώνεται στα 383,7 εκατ. ευρώ και τον όγκο στα 58,9 εκατ. τεμάχια, εκ των οποίων τα 80,1 εκατ. ευρώ αφορούσαν προσυμφωνημένες συναλλαγές (πακέτα).
Ισχυρές πιέσεις στις τράπεζες και τη μεγάλη κεφαλαιοποίηση
Ο τραπεζικός κλάδος βρέθηκε στο επίκεντρο του sell-off, με τον σχετικό δείκτη να κατακρημνίζεται κατά 3,57% στις 3.105,28 μονάδες. Στο ταμπλό, η Alpha Bank και η Eurobank κατέγραψαν απώλειες που ξεπέρασαν το 4%, ενώ η Τράπεζα Πειραιώς διολίσθησε κατά 3,85%. Πτωτικά άνω του 2% κινήθηκαν επίσης η Εθνική Τράπεζα και η Τράπεζα Κύπρου.
Ο δείκτης υψηλής κεφαλαιοποίησης (FTSE Large Cap) έκλεισε με πτώση 2,21% στις 6.621,91 μονάδες, παρασυρόμενος και από μη τραπεζικά blue chips όπως η Motor Oil (-4%), η Metlen και η Helleniq Energy (-2%). Αντίθετα, αντιστάσεις απέναντι στο γενικευμένο πτωτικό κύμα κατάφεραν να προβάλουν μετοχές όπως η Viohalco, η Allwyn, η ΕΥΔΑΠ, η ΔΕΗ, η Jumbo, η Aegean και ο ΟΤΕ. Ο δείκτης μεσαίας κεφαλαιοποίησης (Mid Cap) εμφάνισε μεγαλύτερη ανθεκτικότητα, υποχωρώντας οριακά κατά 0,28% στις 3.084,98 μονάδες.
Επιφυλακτικότητα διεθνώς και η στάση των ξένων οίκων
Το αρνητικό momentum στην Αθήνα ενισχύθηκε από τη διεθνή συγκυρία. Στην Ευρώπη, ο δείκτης Stoxx 600 υποχώρησε κατά 0,7% και ο γερμανικός DAX κατά 0,8%, ενώ η μεταβλητότητα παρέμεινε έντονη στη Wall Street, παρά τα ισχυρά οικονομικά αποτελέσματα που ανακοίνωσε η Nvidia. Οι αγορές τελούν υπό πίεση εν αναμονή των πρακτικών της Federal Reserve, την ώρα που δηλώσεις αξιωματούχων όπως του Κρίστοφερ Γουόλερ επαναφέρουν τα σενάρια για επιθετικές αυξήσεις επιτοκίων λόγω του επίμονου πληθωρισμού.
Σε εγχώριο επίπεδο, καταλύτη ρευστοποιήσεων αποτέλεσε η πρόσφατη απόφαση της JPMorgan να υποβαθμίσει τη στάση της για τις ελληνικές μετοχές σε «ουδέτερη» από «θετική», εκτιμώντας ότι η υπεραπόδοση των προηγούμενων μηνών έκλεισε την ψαλίδα των αποτιμήσεων με την υπόλοιπη Ευρώπη, παρόλο που διατηρεί σύσταση overweight για τις συστημικές τράπεζες. Την ίδια στιγμή, η Morningstar DBRS διατηρεί θετική μακροπρόθεσμη προοπτική για τις ελληνικές τράπεζες, επισημαίνοντας την εξυγίανση των ισολογισμών και τη σταθερή κερδοφορία.
Επιχειρηματικές κινήσεις και επόμενα ορόσημα
Παρά τη χρηματιστηριακή διόρθωση, το επενδυτικό ενδιαφέρον παραμένει ζωντανό σε επίπεδο επιχειρηματικών κινήσεων. Η Eurobank ανακοίνωσε την εξαγορά του 65% της βουλγαρικής Fibank έναντι 650 εκατ. ευρώ, συνοδευόμενη από αύξηση μετοχικού κεφαλαίου ύψους 750 εκατ. ευρώ, με τον διευθύνοντα σύμβουλο Φωκίωνα Καραβία να προαναγγέλλει περαιτέρω επέκταση στους τομείς wealth management και ασφαλειών. Παράλληλα, σε πλήρη εξέλιξη βρίσκεται η δημόσια προσφορά της METKA με στόχο την άντληση 250 εκατ. ευρώ, ενόψει της εισαγωγής των μετοχών της προς διαπραγμάτευση.