OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Στο 15,1% του ΑΕΠ οι έμμεσοι φόροι στην Ελλάδα: Η απόκλιση από την Ευρώπη και το βάρος στα νοικοκυριά
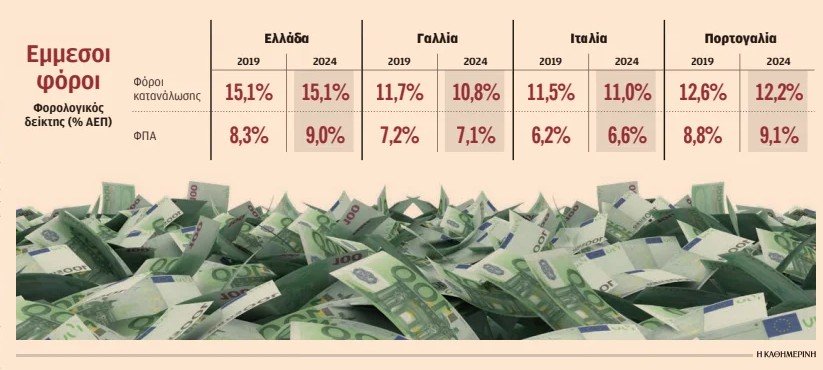
Σε δομικό χαρακτηριστικό της ελληνικής οικονομίας παραμένει η έντονη εξάρτηση των δημόσιων εσόδων από τους έμμεσους φόρους. Σύμφωνα με τα συγκρίσιμα στοιχεία της Ευρωπαϊκής Επιτροπής, οι φόροι στην κατανάλωση διαμορφώθηκαν στο 15,1% του ελληνικού ΑΕΠ το 2024, ποσοστό που διατηρείται ακριβώς στα ίδια επίπεδα με το 2019. Η στασιμότητα αυτή καταδεικνύει ότι, παρά τις οικονομικές μεταβολές των τελευταίων ετών, το μοντέλο άντλησης εσόδων της χώρας εξακολουθεί να στηρίζεται κατά κύριο λόγο στην κατανάλωση αγαθών και υπηρεσιών.
Η σύγκριση με τη Νότια και Δυτική Ευρώπη
Η εικόνα της Ελλάδας διαφοροποιείται αισθητά όταν συγκριθεί με άλλες χώρες της Νότιας και Δυτικής Ευρώπης. Ενώ στην Ελλάδα το βάρος των έμμεσων φόρων παρέμεινε αμετάβλητο στο 15,1% του ΑΕΠ την εξαετία 2019-2024, σε κράτη όπως η Γαλλία, η Ιταλία και η Πορτογαλία καταγράφηκε αντίθετη τάση.
Στη Γαλλία, οι φόροι κατανάλωσης υποχώρησαν από το 11,7% του ΑΕΠ το 2019 στο 10,8% το 2024, με τα έσοδα από τον ΦΠΑ να μειώνονται ελαφρώς από 7,2% σε 7,1%. Στην Ιταλία, το αντίστοιχο ποσοστό περιορίστηκε από το 11,5% στο 11,0%, παρά το γεγονός ότι ο ΦΠΑ ενισχύθηκε οριακά από το 6,2% στο 6,6% του ΑΕΠ. Ακόμη και στην Πορτογαλία, η οποία βρίσκεται πιο κοντά στο ελληνικό μοντέλο, οι φόροι στην κατανάλωση υποχώρησαν από το 12,6% στο 12,2% του ΑΕΠ, παρότι ο ΦΠΑ σημείωσε άνοδο από το 8,8% στο 9,1%.
Η διαφορετική διάρθρωση των φορολογικών συστημάτων
Η απόκλιση αυτή αναδεικνύει τις ουσιαστικές διαφορές στη δομή των φορολογικών συστημάτων. Στη Γαλλία, οι φόροι επί των αγαθών και των υπηρεσιών αντιστοιχούν μόλις στο ένα τέταρτο των συνολικών φορολογικών βαρών (τα οποία ανήλθαν στο 43,5% του ΑΕΠ το 2024). Η γαλλική οικονομία αντλεί το μεγαλύτερο μέρος των πόρων της από την εργασία (22,4% του ΑΕΠ), τις ασφαλιστικές εισφορές (14,7%) και τον φόρο εισοδήματος φυσικών προσώπων (9,4%).
Στην Ιταλία, καθοριστικό ρόλο διαδραματίζει η άμεση φορολογία. Ο φόρος εισοδήματος φυσικών προσώπων ανήλθε στο 12,4% του ΑΕΠ το 2024 (από 11,8% το 2019), καταγράφοντας επίπεδο αισθητά υψηλότερο από τον μέσο όρο της Ευρωπαϊκής Ένωσης (9,6%). Στην Πορτογαλία, η ενίσχυση των φορολογικών εσόδων προήλθε κατά κύριο λόγο από τη φορολόγηση των επιχειρήσεων, η οποία αυξήθηκε από το 3,1% του ΑΕΠ το 2019 στο 3,8% το 2024, ενώ τα έσοδα από τα φυσικά πρόσωπα περιορίστηκαν στο 6,1%.
Οι αιτίες της ελληνικής ιδιαιτερότητας και οι κοινωνικές επιπτώσεις
Στην Ελλάδα, η υψηλή συμμετοχή των φόρων κατανάλωσης συνδέεται άμεσα με τη διαχρονική δυσκολία είσπραξης άμεσων φόρων, την εκτεταμένη φοροδιαφυγή και την υποδήλωση εισοδημάτων σε τομείς όπως οι αυτοαπασχολούμενοι. Ο ΦΠΑ και οι ειδικοί φόροι κατανάλωσης προσφέρουν σταθερά και άμεσα έσοδα στα δημόσια ταμεία, λόγος για τον οποίο ενισχύθηκαν σημαντικά και κατά την περίοδο των μνημονίων.
Ωστόσο, η διατήρηση αυτής της φορολογικής αρχιτεκτονικής έχει έντονο κοινωνικό αποτύπωμα. Οι έμμεσοι φόροι θεωρούνται οριζόντιοι και αναλογικά επιβαρύνουν περισσότερο τα χαμηλότερα εισοδηματικά στρώματα, τα οποία υποχρεώνονται να δαπανούν το σύνολο ή το μεγαλύτερο μέρος των αποδοχών τους για βασικά καταναλωτικά αγαθά.