OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Ευρώπη: Πώς οι κοινωνικές ταραχές αλλάζουν τους όρους στις ασφαλίσεις επιχειρήσεων και ακινήτων
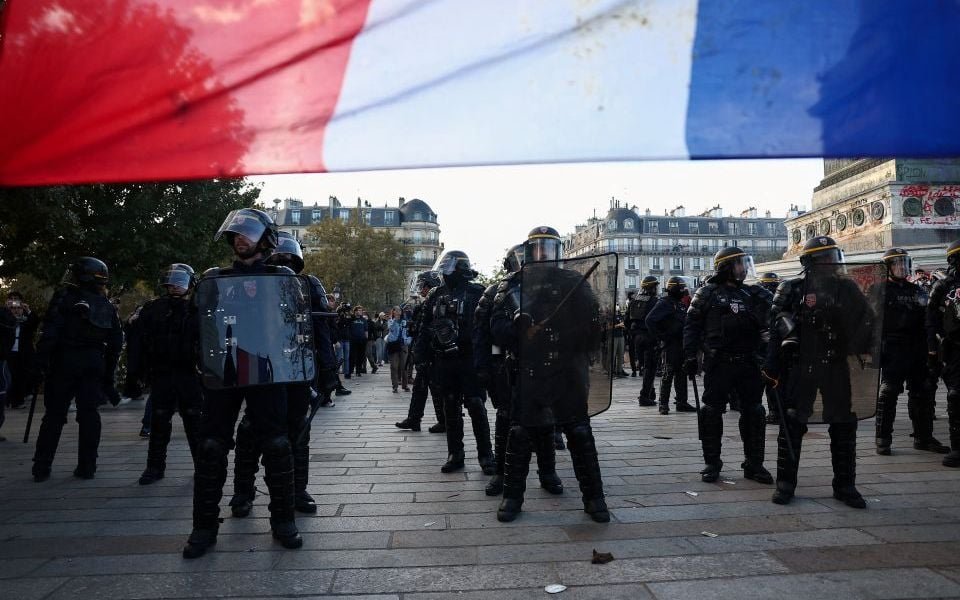
Σε μια περίοδο έντονων κοινωνικοοικονομικών πιέσεων και κλιμακούμενων διαδηλώσεων, οι ευρωπαϊκές ασφαλιστικές εταιρείες επανεξετάζουν ριζικά τον τρόπο διαχείρισης των κινδύνων που απορρέουν από μαζικές κινητοποιήσεις. Η ραγδαία αύξηση των επεισοδίων και των υλικών ζημιών σε πολλές μητροπόλεις της ηπείρου οδηγεί τον ασφαλιστικό κλάδο σε αυστηροποίηση των όρων κάλυψης, επιβολή χαμηλότερων ορίων αποζημίωσης και σημαντική αύξηση των απαλλαγών για τους ασφαλισμένους.
Ο κίνδυνος SRCC και η σύγκριση με τις φυσικές καταστροφές
Οι κίνδυνοι που σχετίζονται με απεργίες, ταραχές και πολιτικές αναταραχές —γνωστοί στη διεθνή ασφαλιστική ορολογία ως SRCC (Strikes, Riots and Civil Commotion)— δεν αποτελούν πλέον αποκλειστικό φαινόμενο των αναδυόμενων αγορών. Όπως επισημαίνει η Allianz, ο μεγαλύτερος ασφαλιστικός όμιλος της Ευρώπης, οι απειλές αυτές αφορούν πλέον άμεσα και τις ανεπτυγμένες οικονομίες. Η πρόσφατη αναζωπύρωση των κινητοποιήσεων, με αφετηρία τη Γαλλία και επεκτάσεις στη Γερμανία, το Βέλγιο και την Πορτογαλία, ανέδειξε ένα νέο μοτίβο διαμαρτυρίας που πυροδοτείται κυρίως από το υψηλό κόστος διαβίωσης.
Σύμφωνα με τον Μάρκος Άλβαρες, επικεφαλής του τομέα ασφαλίσεων παγκοσμίως στη Morningstar DBRS, η ένταση και η γεωγραφική έκταση των ζημιών έχουν λάβει διαστάσεις που προσομοιάζουν με εκείνες των φυσικών καταστροφών. Σε αντίθεση με το παρελθόν, όταν οι συγκρούσεις περιορίζονταν τοπικά και χρονικά, τα σύγχρονα κύματα διαμαρτυρίας εκδηλώνονται ταυτόχρονα σε πολλαπλά αστικά κέντρα, επιβαρύνοντας δραματικά τα κεφαλαιακά αποθέματα των εταιρειών.
Εκτόξευση του κόστους αποζημιώσεων και νέα δεδομένα συμβολαίων
Το οικονομικό αποτύπωμα των πρόσφατων επεισοδίων επιβεβαιώνει τη σοβαρότητα της κατάστασης. Στη Γαλλία, οι ασφαλισμένες ζημιές από τις τελευταίες κινητοποιήσεις εκτιμάται ότι πλησιάζουν το 1,2 δισεκατομμύριο ευρώ. Το μέγεθος αυτό ξεπερνά σημαντικά τα κόστη προηγούμενων κρίσεων, όπως οι διαδηλώσεις των «Κίτρινων Γιλέκων» την περίοδο 2018-2019 (220 εκατ. ευρώ) και οι ταραχές του καλοκαιριού του 2023 (730 εκατ. ευρώ).
Όπως εξηγεί ο Νικολά Ομπέρ, διευθύνων σύμβουλος της Howden France, η αγορά καλείται να εξισορροπήσει την ανάγκη για άμεση ρευστότητα προς τις πληγείσες επιχειρήσεις με τη βιωσιμότητα των ίδιων των ασφαλιστικών σχημάτων. Στο πλαίσιο αυτό, παρατηρείται κατάργηση καλύψεων σε περιοχές υψηλού ρίσκου, ενώ η Allianz σημειώνει πως προχωρά σε εξατομικευμένη αξιολόγηση ανά συμβόλαιο, λαμβάνοντας υπόψη τη γεωγραφική εγγύτητα των περιουσιακών στοιχείων σε σημεία συγκρούσεων. Παράλληλα, αναλυτές της Verisk Maplecroft επισημαίνουν ότι ο ευρωπαϊκός δείκτης κινδύνου για εκτεταμένες ταραχές βρίσκεται στο υψηλότερο σημείο από το 2021.
Η κρατική παρέμβαση ως ανάχωμα: Το γαλλικό μοντέλο
Η αδυναμία της ιδιωτικής ασφάλισης να απορροφήσει μόνη της το συνολικό βάρος επαναφέρει στο προσκήνιο τη συζήτηση για συμπράξεις δημοσίου και ιδιωτικού τομέα. Χαρακτηριστικό είναι το παράδειγμα της Γαλλίας, η οποία ενέκρινε τη συγκρότηση ενός κρατικά υποστηριζόμενου αντασφαλιστικού ταμείου.
Το νέο πλαίσιο, το οποίο αναμένεται να τεθεί σε πλήρη εφαρμογή τον Ιανουάριο του 2027, προβλέπει την υποχρεωτική ένταξη κάλυψης ζημιών από κοινωνικές αναταραχές στα συμβόλαια περιουσίας κατοικιών και επιχειρήσεων. Το σχήμα θα χρηματοδοτείται μέσω εισφορών των ασφαλιστικών εταιρειών και μιας επιβάρυνσης 0,8% στα ασφάλιστρα των καταναλωτών, ενώ οι εταιρείες θα διατηρούν ποσοστό 10% του αναλαμβανόμενου κινδύνου, διασφαλίζοντας την υπεύθυνη συνδιαχείριση των αποζημιώσεων.