OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Ανατροπή από το ΣτΕ: Αντισυνταγματική η 10ετής και 20ετής παραγραφή για φοροδιαφυγή – Στον αέρα πρόστιμα εκατομμυρίων
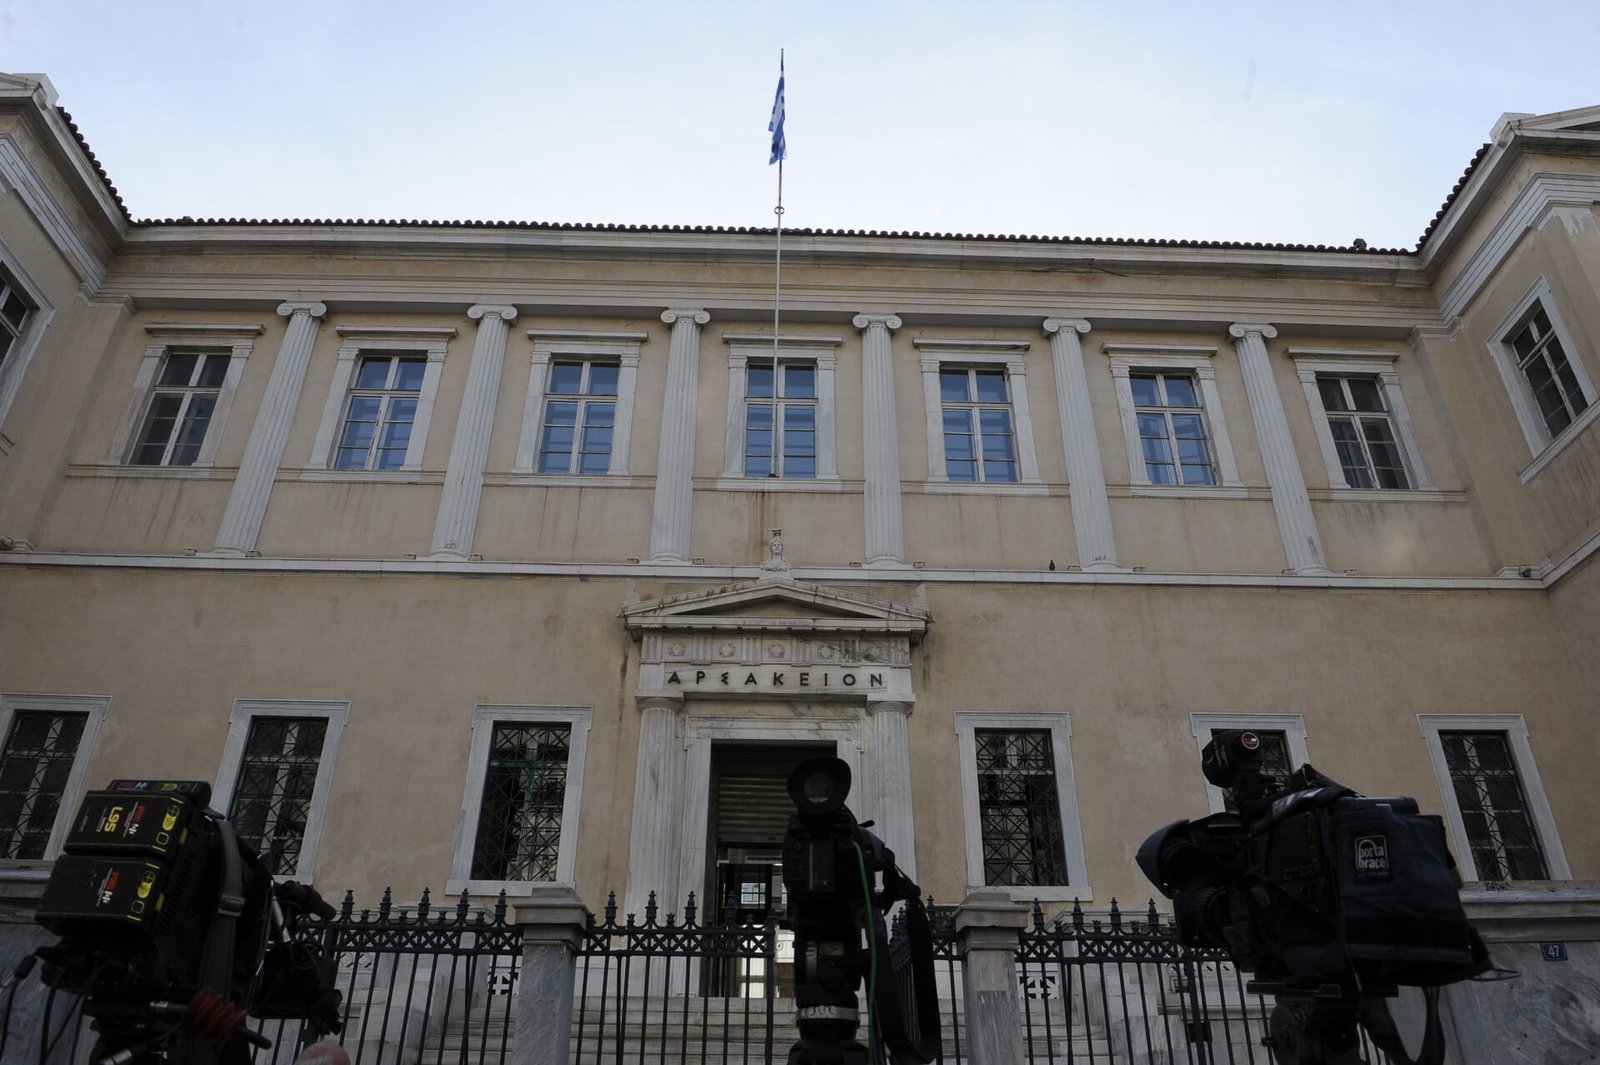
Σεισμό στους κόλπους της φορολογικής διοίκησης και των ελεγκτικών αρχών προκαλεί απόφαση-σταθμός του Συμβουλίου της Επικρατείας (ΣτΕ). Το ανώτατο ακυρωτικό δικαστήριο έκρινε αντισυνταγματικές τις νομοθετικές διατάξεις που προέβλεπαν παράταση του χρόνου παραγραφής σε 10 ή ακόμα και 20 έτη για υποθέσεις φοροδιαφυγής, επιβάλλοντας ουσιαστικά την εφαρμογή του απαρέγκλιτου κανόνα της πενταετίας για τον καταλογισμό φόρων και προστίμων.
Η υπ’ αριθμόν 1246/2026 απόφαση της επταμελούς σύνθεσης του Β’ Τμήματος του ΣτΕ αφορά κυρίως φορολογικές χρήσεις των ετών 2012-2017, δημιουργώντας νέα δεδομένα για δεκάδες εκκρεμείς υποθέσεις και ανοίγοντας τον δρόμο για τη διαγραφή βεβαιωμένων οφειλών δεκάδων εκατομμυρίων ευρώ.
Το σκεπτικό του ΣτΕ και οι αντισυνταγματικές ρυθμίσεις
Το δικαστήριο έκρινε αντισυνταγματικές δύο κομβικές διατάξεις του Κώδικα Φορολογικής Διαδικασίας. Αφενός, αποφάνθηκε ότι η 20ετής παραγραφή (άρθρο 36 παρ. 3 του ν. 4174/2013) για ποινικά κολάσιμη φοροδιαφυγή προσκρούει ευθέως στη συνταγματική αρχή της αναλογικότητας. Αφετέρου, έκρινε αντίθετη προς το άρθρο 78 του Συντάγματος τη μεταβατική διάταξη του ν. 4646/2019, η οποία θέσπισε αναδρομικά 10ετή παραγραφή για υποθέσεις της περιόδου 2012-2017 με αποκρυβείσα ύλη άνω των 100.000 ευρώ σε φόρο εισοδήματος ή 50.000 ευρώ σε ΦΠΑ.
Σύμφωνα με το δικαστήριο, η νομοθετική αυτή επιλογή παραβιάζει την ασφάλεια δικαίου, επιβεβαιώνοντας ότι το δικαίωμα της φορολογικής αρχής να εκδώσει πράξη προσδιορισμού φόρου υπόκειται στον βασικό κανόνα της πενταετούς παραγραφής.
Πρόστιμα εκατομμυρίων στον «αέρα» και αποφάσεις της ΔΕΔ
Οι συνέπειες της απόφασης είναι άμεσες και εκτεταμένες. Ήδη από το 2022 έως και σήμερα, η Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ) της ΑΑΔΕ απέρριπτε συστηματικά ενδικοφανείς προσφυγές φορολογουμένων που επικαλούνταν την πενταετία, επιβάλλοντας πρόστιμα και φόρους που ξεπερνούν τα 27,4 εκατ. ευρώ μόνο σε εντοπισμένες περιπτώσεις.
Ενδεικτικά, καταλογισμοί ύψους 7,25 εκατ. ευρώ για φόρο εισοδήματος και 3,29 εκατ. ευρώ για ΦΠΑ των ετών 2015-2017 στη Θεσσαλονίκη, καθώς και μεμονωμένες υποθέσεις της τάξης των 6,28 εκατ. και 5,82 εκατ. ευρώ για τα έτη 2012 και 2014 αντίστοιχα, τίθενται πλέον υπό πλήρη αμφισβήτηση. Το πραγματικό οικονομικό μέγεθος των προστίμων που κινδυνεύουν να ακυρωθούν εκτιμάται ότι είναι πολλαπλάσιο, καθώς περιλαμβάνει χιλιάδες δικογραφίες που εκκρεμούν στα διοικητικά δικαστήρια της χώρας.
Τι σημαίνει η κρίση του δικαστηρίου για τους ελέγχους
Νομικοί κύκλοι επισημαίνουν ότι η απόφαση του ΣτΕ αφορά αποκλειστικά το χρονικό περιθώριο που έχει στη διάθεσή του το Δημόσιο για να εκδώσει πράξη καταλογισμού και δεν συνεπάγεται την αυτόματη διαγραφή χρεών που έχουν ήδη βεβαιωθεί νόμιμα και τελεσίδικα. Ωστόσο, υποθέσεις που εκκρεμούν στα διοικητικά πρωτοδικεία, εφετεία ή στο ίδιο το ΣτΕ και στηρίχθηκαν στην επίκληση της δεκαετίας ή της εικοσαετίας, οδηγούνται αναπόφευκτα σε ακύρωση, αναγκάζοντας το οικονομικό επιτελείο και την ΑΑΔΕ να επανεξετάσουν τη στρατηγική τους για τους φορολογικούς ελέγχους.