OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Wall Street Journal: Γιατί η κρίση στη Γαλλία δεν προκαλεί νέο «ελληνικό σοκ» στην Ευρωζώνη
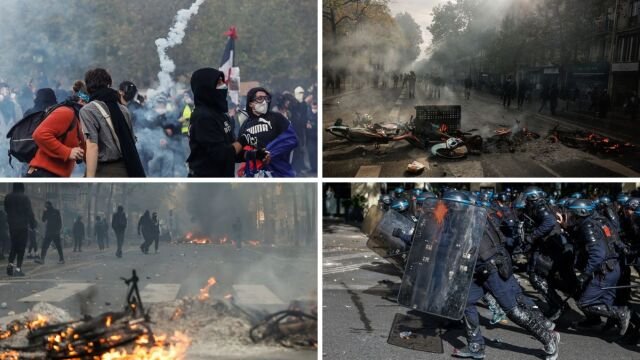
Η κλιμάκωση της πολιτικής έντασης στη Γαλλία, οι μαζικές διαδηλώσεις και η παρατεταμένη κυβερνητική αβεβαιότητα έχουν επαναφέρει στο προσκήνιο μνήμες από τις πιο σκοτεινές ημέρες της ευρωπαϊκής κρίσης χρέους. Οι αποδόσεις των γαλλικών κρατικών ομολόγων κινούνται σε επίπεδα που είχαν να καταγραφούν από τις αρχές του αιώνα, ενώ η ψαλίδα (spread) έναντι των αντίστοιχων γερμανικών τίτλων διευρύνεται επικίνδυνα. Ωστόσο, σε εκτενή ανάλυσή της, η Wall Street Journal καταλήγει στο συμπέρασμα ότι μια νέα συστημική κρίση παραμένει απίθανη, καθώς τα διδάγματα από την ελληνική περιπέτεια έχουν καταστήσει την Ευρωζώνη πολύ πιο ανθεκτική.
Η χαώδης διαφορά στα μακροοικονομικά θεμέλια
Σύμφωνα με την αμερικανική οικονομική εφημερίδα, η θεμελιώδης διαφορά ανάμεσα στη σημερινή κατάσταση και την κρίση του 2010 εντοπίζεται στον βαθμό εξάρτησης των κρατών από τα ξένα κεφάλαια. Ο πλέον αξιόπιστος δείκτης αυτής της ευαλωτότητας είναι το ισοζύγιο τρεχουσών συναλλαγών. Την τετραετία πριν από το ξέσπασμα της κρίσης του 2009, η Ελλάδα κατέγραφε μέσο έλλειμμα τρεχουσών συναλλαγών που ξεπερνούσε το 10% του ΑΕΠ, ευρισκόμενη σε άμεσο κίνδυνο ξαφνικής διακοπής της εξωτερικής ρευστότητας. Παρόμοια εικόνα παρουσίαζε τότε και η Πορτογαλία.
Αντίθετα, η Γαλλία διατηρεί ισχυρά θεμέλια: το μέσο έλλειμμα τρεχουσών συναλλαγών για την τετραετία έως το 2026 υπολογίζεται μόλις στο 0,6% του ΑΕΠ. Την ίδια στιγμή, χώρες της ευρωπαϊκής περιφέρειας όπως η Ιρλανδία, η Ιταλία, η Ισπανία και η Πορτογαλία πέτυχαν πλεονάσματα κατά το προηγούμενο έτος. Παρότι η δημοσιονομική διαχείριση του Παρισιού αντιμετωπίζει έντονες πιέσεις, η ευρύτερη γαλλική οικονομία δεν εξαρτάται δομικά από εισροές ξένων κεφαλαίων για να λειτουργήσει, περιορίζοντας τον κίνδυνο χρηματοπιστωτικού πανικού.
Το οπλοστάσιο της ΕΚΤ και ο ρόλος του εργαλείου TPI
Ο δεύτερος κρίσιμος πυλώνας άμυνας είναι η ίδια η Ευρωπαϊκή Κεντρική Τράπεζα, η οποία πλέον διαθέτει θεσμοθετημένους μηχανισμούς για την αποτροπή κερδοσκοπικών πιέσεων στις αγορές ομολόγων. Το ισχυρότερο από αυτά τα εργαλεία είναι το Μέσο Προστασίας της Μετάδοσης (TPI), το οποίο εγκρίθηκε τον Ιούλιο του 2022. Το TPI δίνει στην ΕΚΤ τη δυνατότητα να προχωρά σε αγορές κρατικών τίτλων χωρίς εκ των προτέρων ποσοτικό περιορισμό, υπό συγκεκριμένες προϋποθέσεις, αποτρέποντας ανεξέλεγκτες αποκλίσεις στα spreads.
Όπως σχολιάζει στη Wall Street Journal ο επικεφαλής οικονομολόγος της AXA, Ζιλ Μοέκ, οι ευρωπαϊκοί κανόνες επιτρέπουν την παρέμβαση υπέρ της Γαλλίας, εφόσον το Παρίσι δεν έρθει σε ανοιχτή σύγκρουση με τις κοινοτικές κατευθύνσεις για τα δημοσιονομικά. Παράλληλα, ο Κάρστεν Μπρζέσκι της ING επισημαίνει ότι οι πολιτικοοικονομικές δυσκολίες στη Γαλλία μετριάζουν την τάση για επιθετικές αυξήσεις επιτοκίων από τη Φρανκφούρτη, αφαιρώντας έναν επιπλέον παράγοντα πίεσης από τις αγορές.
Η θέση της Ελλάδας στις νέες αναταράξεις
Αν και η Ευρώπη εμφανίζεται συνολικά θωρακισμένη, η Ελλάδα περιλαμβάνεται στις οικονομίες όπου καταγράφονται ορισμένα απόνερα από τις γαλλικές πιέσεις, κυρίως μέσω μιας ήπιας ανόδου στις αποδόσεις των ομολόγων. Η εφημερίδα υπογραμμίζει πως η Ελλάδα αποτελεί εν μέρει εξαίρεση αναφορικά με το έλλειμμα στο εξωτερικό της ισοζύγιο σε σύγκριση με τις υπόλοιπες χώρες του Νότου. Ωστόσο, οι αναλυτές ξεκαθαρίζουν ότι αυτό δεν ισοδυναμεί με προάγγελο νέας κρίσης, αλλά με μια υπενθύμιση ότι η διατήρηση της αξιοπιστίας απαιτεί συνεχή επαγρύπνηση.