OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Capital Economics: Πόσο κινδυνεύει η Ευρωζώνη από τη δημοσιονομική κρίση στη Γαλλία
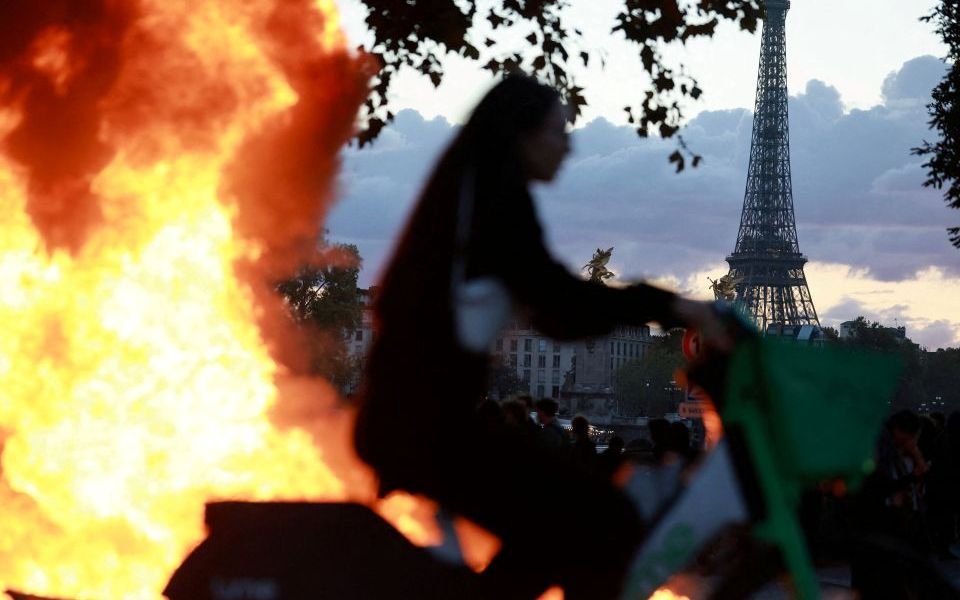
Η Γαλλία βρίσκεται αντιμέτωπη με μια κλιμακούμενη δημοσιονομική και πολιτική αβεβαιότητα, η οποία ενδέχεται να ασκήσει ισχυρές πιέσεις στη δεύτερη μεγαλύτερη οικονομία της Ευρωπαϊκής Ένωσης. Σύμφωνα με πρόσφατη ανάλυση της Capital Economics, αν και το Παρίσι οδεύει προς μια βαθύτερη κρίση με άμεσο αντίκτυπο στα γαλλικά κρατικά ομόλογα, ο κίνδυνος συστημικής μετάδοσης (contagion) στην υπόλοιπη Ευρωζώνη παραμένει σημαντικά χαμηλότερος σε σύγκριση με την κρίση χρέους της προηγούμενης δεκαετίας.
Οι τέσσερις παράγοντες που αποτρέπουν το ντόμινο
Ο διεθνής οίκος επισημαίνει ότι η κατάσταση στη Γαλλία πιθανότατα θα επιδεινωθεί πριν αρχίσει να βελτιώνεται, οδηγώντας σε περαιτέρω διεύρυνση των spreads. Εντούτοις, αναγνωρίζει τέσσερις καθοριστικούς λόγους για τους οποίους η σημερινή συγκυρία διαφέρει ουσιαστικά από τη δεκαετία του 2010:
Πρώτον, η εγχώρια μετάδοση στη γαλλική οικονομία είναι ελεγχόμενη. Το κόστος δανεισμού των επιχειρήσεων αυξάνεται με πιο ήπιο ρυθμό σε σχέση με τους κρατικούς τίτλους, ενώ οι γαλλικές τράπεζες είναι επαρκώς κεφαλαιοποιημένες και διατηρούν μικρότερη έκθεση στα κρατικά ομόλογα. Με τον τρόπο αυτό περιορίζεται δραστικά ο κίνδυνος ενός καταστροφικού «φαύλου κύκλου» (doom loop) μεταξύ τραπεζικού συστήματος και κρατικού χρέους.
Δεύτερον, το ευρωπαϊκό οπλοστάσιο είναι πλέον πιο ισχυρό. Σε αντίθεση με το παρελθόν, η Ευρωπαϊκή Κεντρική Τράπεζα διαθέτει σύγχρονα εργαλεία, όπως το Μέσο Προστασίας της Μετάδοσης (TPI), το οποίο μπορεί να ενεργοποιήσει εάν κριθεί απαραίτητο για να θωρακίσει τα ομόλογα άλλων χωρών της περιφέρειας από αδικαιολόγητες κερδοσκοπικές πιέσεις.
Μακροοικονομική ισορροπία και πολιτική σταθερότητα
Ο τρίτος λόγος αφορά την απουσία εκτεταμένων μακροοικονομικών ανισορροπιών στο εσωτερικό του μπλοκ. Τα ελλείμματα τρεχουσών συναλλαγών στις περισσότερες χώρες είναι διαχειρίσιμα ή έχουν μετατραπεί σε πλεονάσματα, το ιδιωτικό χρέος νοικοκυριών και επιχειρήσεων δεν εμπνέει άμεσο συναγερμό, ενώ η αγορά ακινήτων δεν εμφανίζει ακραίες υπερτιμήσεις που θα μπορούσαν να πυροδοτήσουν ευρύτερη τραπεζική αποσταθεροποίηση.
Τέταρτον, ο πολιτικός κίνδυνος διάλυσης του ευρώ έχει υποχωρήσει αισθητά. Οι έντονες συζητήσεις για έξοδο από το ενιαίο νόμισμα έχουν αποδυναμωθεί. Ακόμη και η Μαρίν Λεπέν εγκατέλειψε επισήμως αυτή τη ρητορική το 2017, ενώ στην Ιταλία η ιδέα ενός παράλληλου νομίσματος έχει ουσιαστικά αποσυρθεί από τον δημόσιο διάλογο.
Τα όρια της ανθεκτικότητας και το χειρότερο σενάριο
Παρά τα αναχώματα, η Capital Economics προειδοποιεί πως το τελικό αποτύπωμα θα κριθεί από την πολιτική δυναμική στο Παρίσι. Εάν διαμορφωθεί μια συνθήκη ανοιχτής σύγκρουσης με την Ευρωπαϊκή Επιτροπή για τη δημοσιονομική πειθαρχία, οδηγώντας τα γαλλικά spreads σε επίπεδα των 400-500 μονάδων βάσης, η παρέμβαση της ΕΚΤ θα καταστεί σαφώς πιο περίπλοκη.
Προς το παρόν, πάντως, το βασικό σενάριο προβλέπει ότι οι κραδασμοί θα περιοριστούν εντός των γαλλικών συνόρων και πρωτίστως στο ταμπλό των κρατικών τίτλων, απομακρύνοντας το ενδεχόμενο μιας νέας υπαρξιακής κρίσης για την Ευρωζώνη.