OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Αγορά ομολόγων: Πώς το ράλι των αποδόσεων πιέζει αποτιμήσεις μετοχών, τράπεζες και μερίσματα
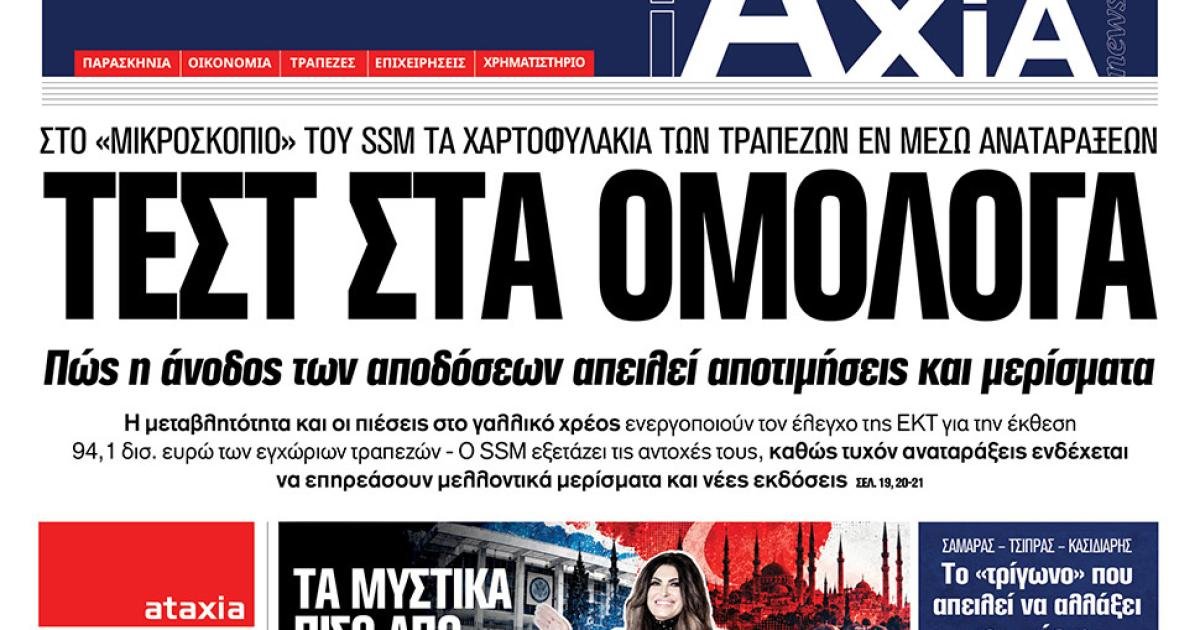
Σε ένα περιβάλλον έντονης μεταβλητότητας και ανακατατάξεων στις διεθνείς κεφαλαιαγορές, η αγορά ομολόγων περνά από ένα κρίσιμο τεστ αντοχής. Η επίμονη άνοδος των αποδόσεων στους κρατικούς και εταιρικούς τίτλους χρέους διαμορφώνει νέα δεδομένα στο επενδυτικό τοπίο, επιδρώντας άμεσα στις αποτιμήσεις των εισηγμένων εταιρειών, στα τραπεζικά χαρτοφυλάκια αλλά και στις προσδοκίες για τα μελλοντικά μερίσματα, ζήτημα που αναδεικνύει εκτενώς στο πρωτοσέλιδό της η οικονομική εφημερίδα «iAxia».
Η αύξηση του κόστους χρήματος και η πίεση στις αποτιμήσεις
Η ανοδική τροχιά των αποδόσεων των ομολόγων αντανακλά την προσαρμογή των αγορών στη στρατηγική των κεντρικών τραπεζών να διατηρήσουν τα βασικά επιτόκια σε περιοριστικά επίπεδα για μεγαλύτερο χρονικό διάστημα. Καθώς το λεγόμενο «επιτόκιο χωρίς κίνδυνο» (risk-free rate) αυξάνεται, το κόστος κεφαλαίου για τις επιχειρήσεις διογκώνεται σημαντικά.
Στα μοντέλα προεξόφλησης μελλοντικών ταμειακών ροών (DCF), η αύξηση των αποδόσεων των ομολόγων αναγκάζει τους αναλυτές να αναθεωρήσουν επί τα χείρω τις τιμές-στόχους για πληθώρα εισηγμένων μετοχών. Ιδιαίτερα ευάλωτες σε αυτή τη συγκυρία αποδεικνύονται οι μετοχές ανάπτυξης (growth stocks) καθώς και οι κλάδοι έντασης κεφαλαίου, των οποίων η μελλοντική κερδοφορία προεξοφλείται πλέον με υψηλότερο συντελεστή έκπτωσης, περιορίζοντας τα περιθώρια ανόδου στο ταμπλό των χρηματιστηρίων.
Στο «μικροσκόπιο» του SSM τα χαρτοφυλάκια των τραπεζών
Την ίδια ώρα, η έντονη κινητικότητα στην καμπύλη των αποδόσεων επαναφέρει στο επίκεντρο του ενδιαφέροντος τη διαχείριση του επιτοκιακού κινδύνου από τα πιστωτικά ιδρύματα. Ο Ενιαίος Εποπτικός Μηχανισμός (SSM) της Ευρωπαϊκής Κεντρικής Τράπεζας παρακολουθεί στενά τα χαρτοφυλάκια ομολόγων των ευρωπαϊκών και ελληνικών τραπεζών, εστιάζοντας στις μη πραγματοποιηθείσες ζημιές (unrealized losses).
Παρότι οι τράπεζες έχουν ενισχύσει σημαντικά τα καθαρά έσοδα από τόκους λόγω των υψηλών επιτοκίων, οι εποπτικές αρχές αξιολογούν προσεκτικά τη διάρθρωση των επενδυτικών τους χαρτοφυλακίων (διακρατούμενα μέχρι τη λήξη και διαθέσιμα προς πώληση). Στόχος των εποπτικών ελέγχων είναι να διασφαλιστεί ότι τα διαθέσιμα κεφαλαιακά αποθέματα επαρκούν πλήρως για την απορρόφηση πιθανών αναταράξεων, χωρίς να τεθεί σε κίνδυνο η κεφαλαιακή επάρκεια των ιδρυμάτων.
Το δίλημμα για τη μερισματική πολιτική των επιχειρήσεων
Μία από τις πλέον άμεσες παρενέργειες του ράλι των αποδόσεων αφορά τις μερισματικές αποδόσεις των εταιρειών. Για χρόνια, οι μετοχές υψηλής μερισματικής απόδοσης αποτελούσαν την κύρια διέξοδο για τους συντηρητικούς επενδυτές σε περιβάλλον μηδενικών επιτοκίων. Σήμερα, τα ομόλογα επανέρχονται ως ελκυστική εναλλακτική λύση χαμηλότερου ρίσκου.
Παράλληλα, το αυξημένο κόστος αναχρηματοδότησης του εταιρικού δανεισμού περιορίζει την ελεύθερη ταμειακή ρευστότητα των επιχειρήσεων. Οι διοικήσεις καλούνται να ισορροπήσουν ανάμεσα στην ικανοποίηση των μετόχων μέσω γενναιόδωρων διανομών και στην ανάγκη διακράτησης κεφαλαίων για τη διασφάλιση της χρηματοοικονομικής τους ευρωστίας, καθιστώντας τη διανομή μερισμάτων ένα σύνθετο σταυρόλεξο για τους επόμενους μήνες.