OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
IPOs: Γιατί η Euronext κερδίζει τη Wall Street – Το τρίπτυχο κόστους, αποδόσεων και αποτιμήσεων

Για δεκαετίες, η εισαγωγή στη Wall Street αποτελούσε το απόλυτο όνειρο για κάθε φιλόδοξη ευρωπαϊκή επιχείρηση, χάρη στην απαράμιλλη ρευστότητα και το αδιαμφισβήτητο κύρος της αμερικανικής αγοράς. Ωστόσο, τα δεδομένα των τελευταίων ετών καταγράφουν μια ουσιαστική μεταστροφή του κλίματος. Η ισχυροποίηση του δικτύου της Euronext αναδεικνύεται σε ισχυρό αντίπαλο δέος, καταφέρνοντας να διατηρήσει τη συντριπτική πλειονότητα των ευρωπαϊκών επιχειρήσεων εντός των τειχών της Γηραιάς Ηπείρου.
Απογοητευτικές αποδόσεις για όσους επέλεξαν τη Νέα Υόρκη
Σύμφωνα με πρόσφατη μελέτη της Euronext για την περίοδο 2021-2026, οι ευρωπαϊκές κεφαλαιαγορές κατάφεραν να συγκρατήσουν το εντυπωσιακό 95% των αρχικών δημόσιων προσφορών (IPOs) ευρωπαϊκών συμφερόντων. Μόλις το 5% των εταιρειών –δηλαδή 45 επιχειρήσεις συνολικά– επέλεξε να περάσει τον Ατλαντικό. Ανάμεσά τους περιλαμβάνεται και η Titan America, η αμερικανική θυγατρική του Ομίλου Titan, η οποία εισήχθη στο NYSE το 2025.
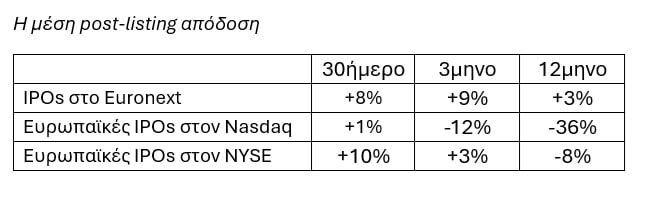
Η εμπειρία της αμερικανικής αγοράς, ωστόσο, αποδεικνύεται συχνά πικρή. Από τις 45 ευρωπαϊκές εταιρείες που εισήχθησαν στη Wall Street, το 71% είτε έχει ήδη διαγραφεί είτε βλέπει την τιμή της μετοχής του να υπολείπεται σημαντικά της τιμής εκκίνησης. Χαρακτηριστικό είναι το παράδειγμα της Titan America, η οποία από τα 16 ευρώ της εισαγωγής διαπραγματεύεται πλέον κάτω από τα 12 ευρώ. Συνολικά, η μέση απόδοση των ευρωπαϊκών IPOs στις ΗΠΑ διαμορφώνεται στο -28% σε ορίζοντα δωδεκαμήνου (-36% για τον Nasdaq και -8% για το NYSE), την ώρα που οι αντίστοιχες εισαγωγές στην Ευρώπη καταγράφουν θετική μέση απόδοση της τάξης του +3%.
Το υψηλό κόστος αναδοχής και ο μύθος των γενναιόδωρων αποτιμήσεων
Πέρα από τις επιδόσεις στο ταμπλό, ένας καθοριστικός παράγοντας υπέρ των ευρωπαϊκών χρηματιστηρίων είναι το σημαντικά χαμηλότερο κόστος εισαγωγής. Η μέση δαπάνη για μια IPO στο περιβάλλον της Euronext κυμαίνεται μεταξύ 4,5% και 6% επί των αντληθέντων κεφαλαίων. Αντιθέτως, στη Νέα Υόρκη η αντίστοιχη προμήθεια και τα έξοδα εκτοξεύονται στο 10,5% με 12,5%, καθιστώντας τη διαδικασία τουλάχιστον 50% ακριβότερη για τους εκδότες.
Ταυτόχρονα, καταρρίπτεται σε μεγάλο βαθμό και το επιχείρημα των αυτόματα υψηλότερων αποτιμήσεων στις ΗΠΑ. Οι ευρωπαϊκές εταιρείες που διαπραγματεύονται στη Wall Street κινούνται με μέσο πολλαπλασιαστή κερδών (P/E) στο 14,9x, τη στιγμή που οι αντίστοιχες επιχειρήσεις στη Euronext αποτιμώνται με P/E στο 15,3x. Το χάσμα υπέρ της Ευρώπης διευρύνεται περαιτέρω στη μεσαία κεφαλαιοποίηση (αποτίμησης 1 έως 10 δισ. ευρώ), όπου ο δείκτης P/E διαμορφώνεται στο 14,4x έναντι μόλις 12,4x στις ΗΠΑ.
Πιο ευνοϊκές αποτιμήσεις στην άλλη πλευρά του Ατλαντικού απολαμβάνουν σχεδόν αποκλειστικά οι εταιρείες-κολοσσοί άνω των 10 ή 30 δισ. ευρώ (με P/E 19,6x και 19,7x αντίστοιχα). Ωστόσο, αυτές αντιπροσωπεύουν μόλις το 20% των συνολικών περιπτώσεων. Για τη συντριπτική πλειονότητα των ευρωπαϊκών επιχειρήσεων, το ευρωπαϊκό οικοσύστημα αποδεικνύεται πλέον όχι μόνο ασφαλέστερο, αλλά και οικονομικά πιο αποδοτικό.