OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Συναγερμός στη Wall Street: Το δυσοίωνο σήμα στην αγορά ομολόγων που απειλεί την οικονομία
Ένας από τους πλέον σύνθετους, αλλά κρίσιμους δείκτες του διεθνούς χρηματοπιστωτικού συστήματος έχει επανέλθει δυναμικά στο επίκεντρο των αναλύσεων στη Wall Street, προκαλώντας έντονη ανησυχία για την πορεία του παγκόσμιου κόστους δανεισμού. Πρόκειται για το «ασφάλιστρο προθεσμίας» (term premium), του οποίου η πρόσφατη εκτίναξη τροφοδοτεί ένα ισχυρό κύμα μαζικών πωλήσεων στα κρατικά ομόλογα, οδηγώντας τις αποδόσεις των αμερικανικών δεκαετών τίτλων στα υψηλότερα επίπεδα των τελευταίων 24 ετών.
Τι είναι η «σκοτεινή ύλη» των ομολόγων
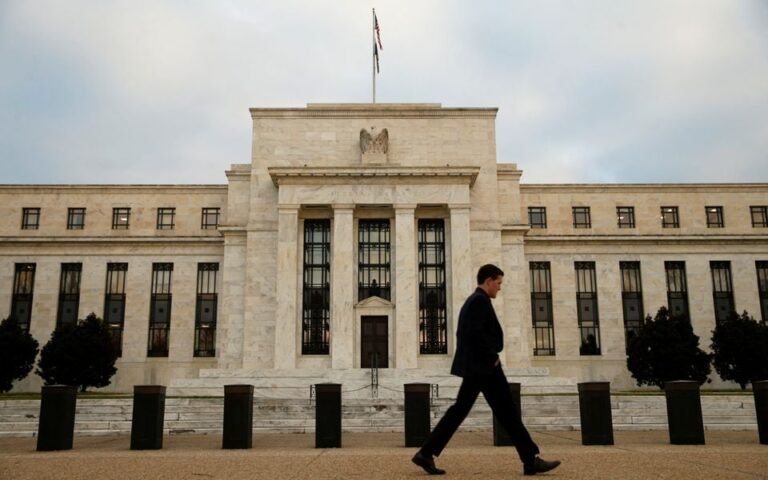
Το ασφάλιστρο προθεσμίας αντιπροσωπεύει την πρόσθετη απόδοση που απαιτούν οι επενδυτές ως αποζημίωση για τους απρόβλεπτους κινδύνους που αναλαμβάνουν διακρατώντας μακροπρόθεσμους τίτλους, αντί να τοποθετούνται διαδοχικά σε βραχυπρόθεσμα ομόλογα. Σε αντίθεση με τις άμεσες προσδοκίες για τον πληθωρισμό και τα βασικά επιτόκια των κεντρικών τραπεζών, το μέγεθος αυτό δεν είναι άμεσα ορατό στο ταμπλό, αλλά προκύπτει μέσω σύνθετων υπολογιστικών μοντέλων. Για τον λόγο αυτό, ο πρόεδρος της Ομοσπονδιακής Τράπεζας της Μινεάπολης, Νιλ Κασκάρι, το είχε χαρακτηρίσει εύστοχα ως τη «σκοτεινή ύλη» των αγορών.
Το ασφάλιστρο λειτουργεί ουσιαστικά ως ανάχωμα για ένα ευρύ φάσμα αβεβαιοτήτων, από γεωπολιτικές συγκρούσεις έως αιφνίδιες δημοσιονομικές κρίσεις. Σύμφωνα με στοιχεία της Ομοσπονδιακής Τράπεζας της Νέας Υόρκης, ο δείκτης ενισχύθηκε πρόσφατα κατά 40 μονάδες βάσης, προσεγγίζοντας το 0,98% —το υψηλότερο σημείο από το 2014— εξηγώντας τη θεαματική άνοδο των μακροπρόθεσμων αποδόσεων.
Οι καταλύτες πίσω από το κύμα ρευστοποιήσεων
Αν και δεν υπάρχει ένας μοναδικός καταλύτης για την ξαφνική αυτή αναρρίχηση, οι αναλυτές εντοπίζουν μια σειρά από διαρθρωτικούς παράγοντες. Ερευνητές της Barclays, υπό την Ντέμι Χου, υπογραμμίζουν ότι στο ασφάλιστρο ενσωματώνονται πλέον η διευρυμένη μακροοικονομική αβεβαιότητα, η διάρρηξη των παραδοσιακών συσχετίσεων ανάμεσα σε μετοχές και ομόλογα, καθώς και η συνεχιζόμενη διόγκωση του δημόσιου χρέους.
Παράλληλα, ο επικεφαλής οικονομολόγος της Capital Economics, Νιλ Σίρινγκ, επισημαίνει ότι η μεταβλητότητα ενδέχεται να συνδέεται με τεχνικές αναδιαρθρώσεις χαρτοφυλακίων, αλλά και με τους φόβους που διαχέονται διεθνώς λόγω της δημοσιονομικής κατάστασης στην Ευρώπη, ιδίως γύρω από το γαλλικό χρέος. Από την πλευρά του, ο Στίβεν Ντάγκλας της NISA Investment Advisors σημειώνει τις πιέσεις στα εταιρικά ομόλογα, προειδοποιώντας ότι τα συχνότερα πληθωριστικά σοκ αλλάζουν τη διάθεση των διαχειριστών κεφαλαίων.
Μόνιμη αλλαγή σκηνικού και υψηλότερο κόστος δανεισμού
Η ανοδική πορεία του δείκτη σηματοδοτεί μια ριζική μεταστροφή σε σχέση με την περασμένη δεκαετία. Την περίοδο της ποσοτικής χαλάρωσης και των μηδενικών επιτοκίων, η άφθονη ρευστότητα πίεζε το ασφάλιστρο σε αρνητικό έδαφος, φτάνοντας έως και το -1,7% κατά το αποκορύφωμα της πανδημίας το 2020. Όπως τονίζει ο Φρανκ Ριμπίνσκι της Aegon Asset Management, ανεξάρτητα από το υπολογιστικό μοντέλο που επιλέγεται, η ανοδική τάση φαίνεται να έχει δομικά χαρακτηριστικά.
Εάν το ασφάλιστρο προθεσμίας παγιωθεί σε αυτά τα υψηλότερα επίπεδα, οι ελπίδες για ταχεία αποκλιμάκωση των μακροπρόθεσμων επιτοκίων εξανεμίζονται. Η εξέλιξη αυτή απειλεί να διατηρήσει το κόστος εξυπηρέτησης του κρατικού και εταιρικού χρέους σε αυξημένα επίπεδα για παρατεταμένο διάστημα, θέτοντας φραγμούς στην ανάκαμψη της παγκόσμιας οικονομίας.