OFF THE RECORD: Μη μου λες να ζω με αναμνήσεις…
Καμένο αυτοκίνητο σε επεισόδια: Πότε και πώς αποζημιώνουν οι ασφαλιστικές
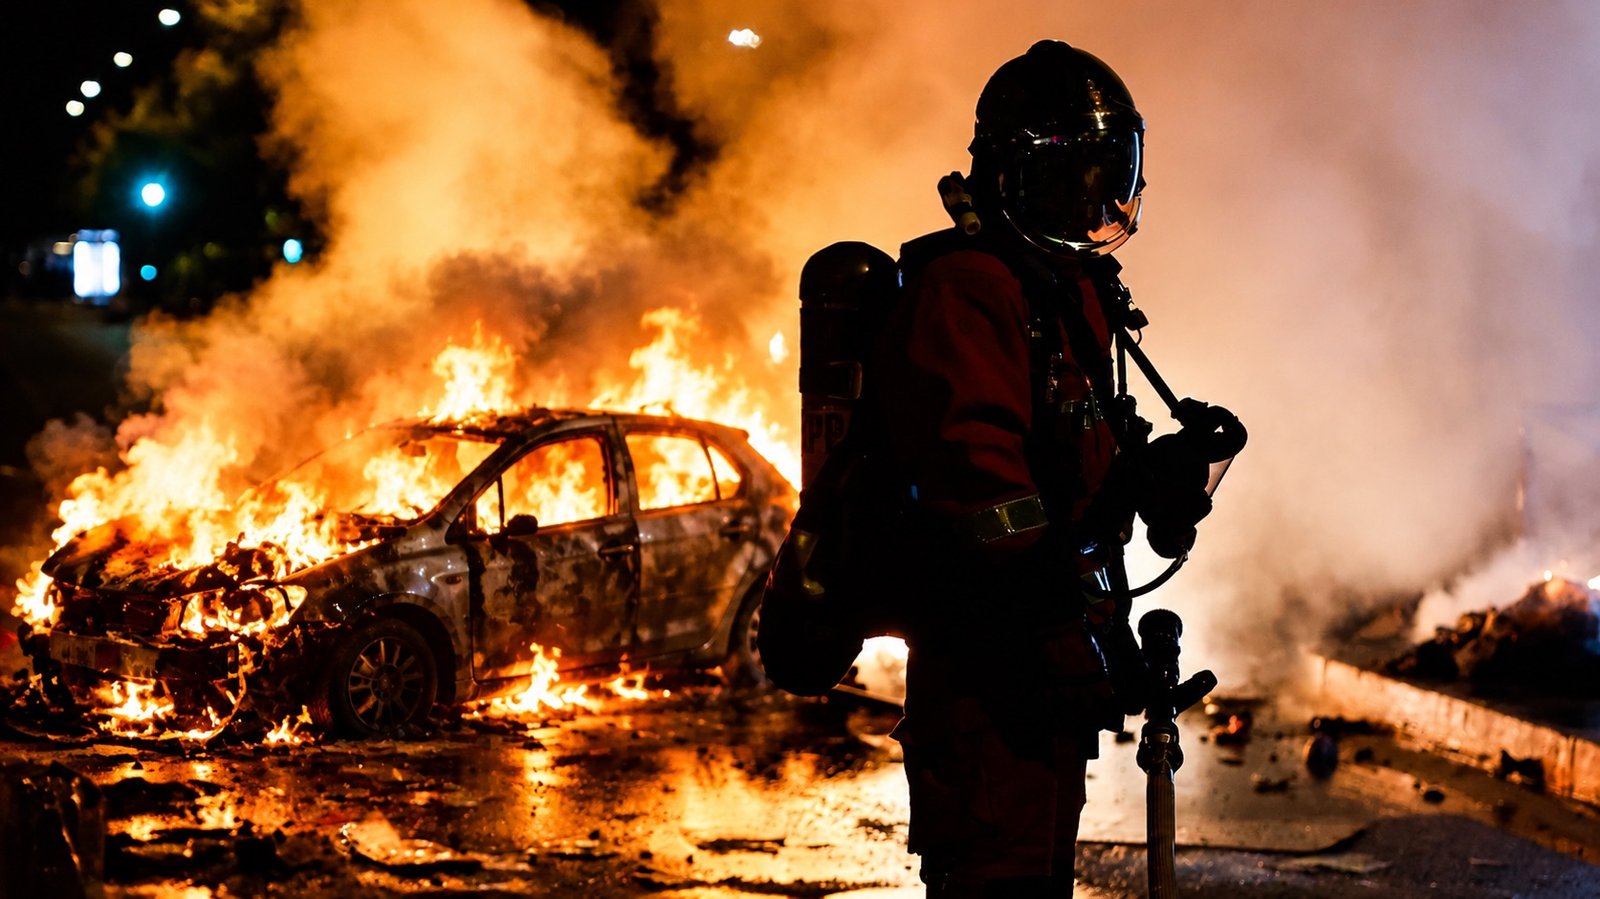
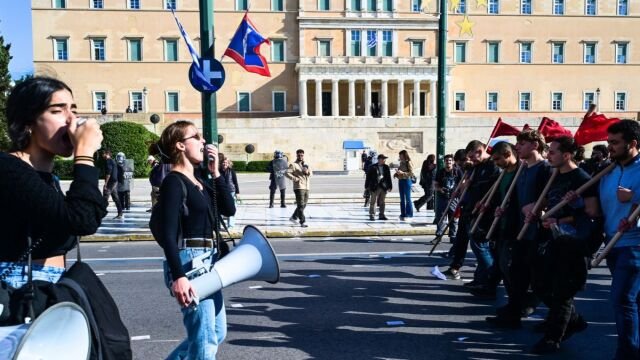
Οι εικόνες καμένων αυτοκινήτων στο περιθώριο διαδηλώσεων και συγκρούσεων σε ευρωπαϊκές πρωτεύουσες, όπως το Παρίσι, αλλά και στα αστικά κέντρα της Ελλάδας, επαναφέρουν διαρκώς στο προσκήνιο έναν εύλογο φόβο κάθε οδηγού: ποιος επωμίζεται το οικονομικό βάρος όταν ένα σταθμευμένο όχημα τυλιχθεί στις φλόγες από μία βόμβα μολότοφ ή υποστεί βανδαλισμούς κατά τη διάρκεια ταραχών; Η απάντηση δεν είναι μονοσήμαντη και κρύβεται αποκλειστικά στους ειδικούς όρους του ασφαλιστηρίου συμβολαίου.
Ο νόμος, οι γενικές εξαιρέσεις και η ανεπάρκεια της βασικής κάλυψης
Η υποχρεωτική από τον νόμο ασφάλιση αστικής ευθύνης καλύπτει αποκλειστικά τις ζημιές που ενδέχεται να προκαλέσει το όχημα προς τρίτους και σε καμία περίπτωση τις βλάβες που υφίσταται το ίδιο το αυτοκίνητο του ασφαλισμένου. Συνεπώς, χωρίς συμπληρωματικές προαιρετικές καλύψεις, ο ιδιοκτήτης βρίσκεται αντιμέτωπος με το σύνολο του κόστους καταστροφής. Παρότι θεωρητικά υφίσταται η νομική δυνατότητα αξίωσης αποζημίωσης απευθείας από τους υπαιτίους, στην πράξη ο εντοπισμός τους και η είσπραξη των χρημάτων αποτελούν εξαιρετικά σπάνιο σενάριο.
Παράλληλα, ο νομοθετικός πλαισιωτικός κανόνας (άρθρα 13 και 19 του ν. 2496/1997) ορίζει ρητά ότι οι κίνδυνοι από στάσεις, λαϊκές ταραχές ή απεργίες εξαιρούνται καταρχήν από την κλασική κάλυψη πυρκαγιάς. Αυτό σημαίνει πως μια απλή ένδειξη «πυρός/κλοπής» στο συμβόλαιο δεν εγγυάται αποζημίωση, εφόσον η πυρκαγιά συνδέεται άμεσα ή έμμεσα με μαζικά επεισόδια, εκτός κι αν έχει συναφθεί ρητή ειδική συμφωνία.
Κακόβουλες ενέργειες, οχλαγωγίες και τρομοκρατία: Πού διαφέρουν οι όροι
Στην ασφαλιστική αγορά, οι ορισμοί διαδραματίζουν καθοριστικό ρόλο. Ορισμένες καλύψεις αφορούν αποκλειστικά φωτιά ή έκρηξη από τρομοκρατικές πράξεις, ενώ άλλες συμπεριλαμβάνουν θραύσεις και υλικές ζημιές από οχλαγωγίες, απεργίες ή μεμονωμένες κακόβουλες πράξεις τρίτων. Έτσι, μια ζημιά από ρίψη πέτρας ενδέχεται να απαιτεί διαφορετική πρόβλεψη από την ολοσχερή καταστροφή λόγω μολότοφ, ενώ εξετάζεται πάντοτε αν η φωτιά μεταδόθηκε από παρακείμενο φλεγόμενο κάδο απορριμμάτων ή όχημα.
Ο τρόπος που δομούνται τα ασφαλιστικά πακέτα ποικίλλει ανά εταιρεία. Για παράδειγμα, η Εθνική Ασφαλιστική προβλέπει στο πρόγραμμα Full Auto Value ειδική επέκταση που αίρει τη γενική εξαίρεση για φωτιά από κακόβουλες ή τρομοκρατικές ενέργειες και διαδηλώσεις. Η Hellas Direct διαχωρίζει την πυρκαγιά από πολιτικές αναταραχές στο πακέτο Additional, ενώ περιλαμβάνει τις ευρύτερες υλικές φθορές από βανδαλισμούς στο πρόγραμμα Own damages. Αντίστοιχα, η Interamerican εντάσσει τις ζημιές από ταραχές στην αντίστοιχη ειδική κάλυψη, παραπέμποντας όμως τη φωτιά στους όρους της πυρκαγιάς, απαιτώντας συχνά επίσημη καταγραφή του περιστατικού από τις αστυνομικές αρχές. Από την πλευρά της, η Generali προσφέρει ξεχωριστές επιλογές για διατάραξη δημόσιας τάξης και κακόβουλες πράξεις μέσω του οδηγού Speed On.
Τι οφείλει να ελέγξει ο ιδιοκτήτης
Ακόμη και η λεγόμενη «μικτή ασφάλιση» δεν παρέχει αυτόματα καθολική προστασία εάν δεν έχουν συμπεριληφθεί οι όροι για κοινωνικές αναταραχές και κακόβουλες βλάβες. Οι οδηγοί καλούνται να ελέγχουν προσεκτικά το ασφαλιστήριό τους, το ύψος της τυχόν απαλλαγής (το ποσό δηλαδή που επιβαρύνει τον ίδιο τον ασφαλισμένο) και τις προϋποθέσεις τεκμηρίωσης, καθώς η έκθεση της αστυνομίας για τη φύση του συμβάντος αποτελεί συνήθως το «κλειδί» για την έγκριση της αποζημίωσης.